
Финансист №3 (43) 2026
Ансар Абуев
аналитик департамента финансового анализа Freedom Finance Global
Пристегните ремни
Как нефтяной шок 2026 года приземлил авиаотрасль
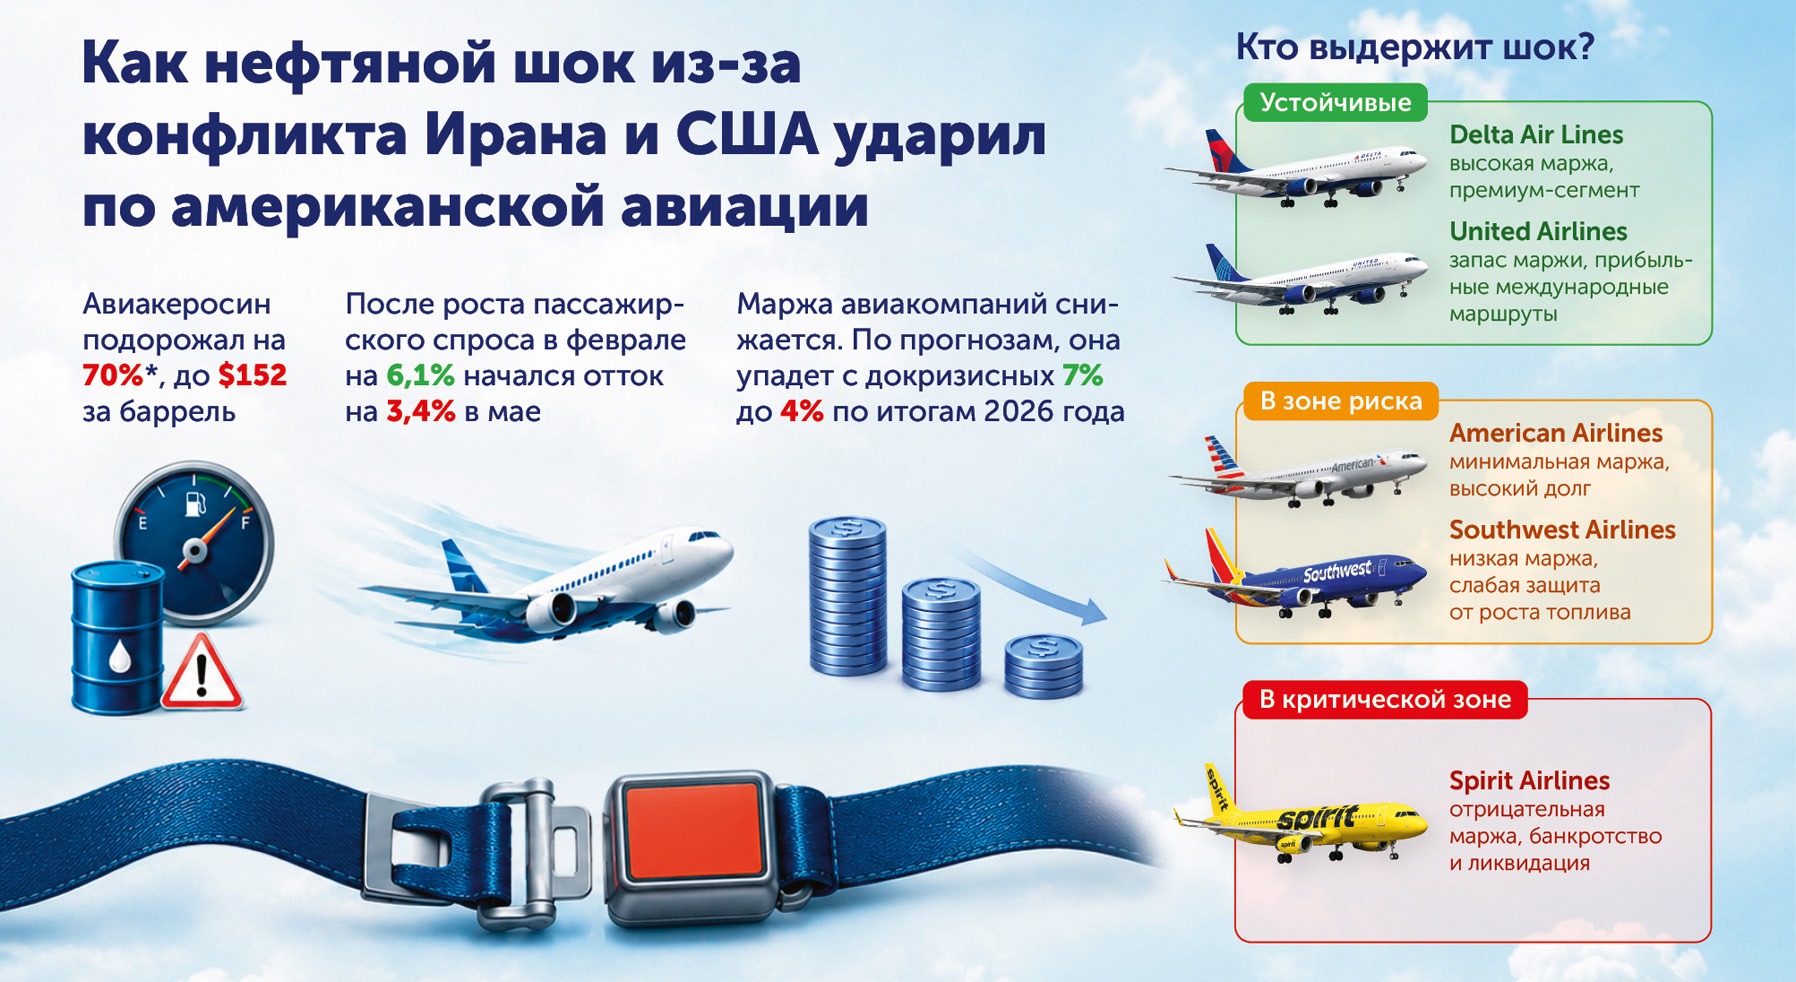
По расчетам Международной ассоциации воздушного транспорта (IATA), глобальная авиационная отрасль в этом году должна была получить рекордную чистую прибыль в объеме $41 млрд. Однако блокировка Ормузского пролива из-за «Эпической ярости» – военной операции США против Ирана – смешала все карты перевозчикам. Вслед за нефтью цены на авиакеросин с прогнозных $88 подскочили до $162,5 за баррель. В результате только за апрель тарифы на перелеты в США поднялись на 20,7%. Сектор гражданской авиации оказался под давлением, которого не испытывал со времен пандемии. Котировки биржевого фонда U.S. Global Jets ETF (JETS), состоящего из бумаг ведущих авиакомпаний, с февраля по март упали более чем на 20%. Как нефтяной шок 2026 года уже сказался на авиаперевозчиках и с чем им еще предстоит столкнуться?
Масштаб проблемы
Скачок цен на авиатопливо при рекордно высоком спросе на услуги американских авиаперевозчиков стал серьезным вызовом для бизнес-моделей многих из них. Для анализа последствий этого шока нужно понимать основные механизмы ценообразования в отрасли. Топливо для авиакомпаний – это вторая по величине затратная статья после расходов на персонал. Ее доля в операционных издержках – 25–30%. У лоукостеров она выше, у премиальных перевозчиков ниже. Тем не менее удвоение стоимости авиакеросина бьет по рентабельности независимо от позиционирования компании, просто с разной силой. Авиакомпании всегда умели адаптироваться к нефтяным циклам, однако на этот раз оказались менее подготовленными. И на то было три причины.
- Скорость роста цен на топливо. IATA в своем мартовском обзоре прямо подчеркивала: для экономики полетов важен не столько сам уровень цены авиакеросина, сколько скорость ее изменения. Резкие шоки опаснее, чем пусть высокие, но стабильные цены. В 2008 году их скачок на 40% обвалил операционную маржу компаний с 4% до –1%. Новый шок имеет похожую природу.
- Отказ от хеджирования ценовых рисков. До пандемии многие авиакомпании хеджировали топливные расходы: наперед заключали контракты, фиксируя цену будущих закупок топлива и страхуясь от ее роста. На фоне COVID-19 спрос на перелеты многократно снизился, нефтяные котировки обвалились, но перевозчики оказались вынуждены покупать топливо по ценам, значительно превышавшим рыночные. После провального опыта с хеджированием большинство американских авиакомпаний ушли от этой практики, чтобы больше не нести подобных убытков. Сейчас многие из них оплачивают топливо по рыночной цене без страховки, что увеличивает риски при резком изменении котировок.
- Старый флот. Сегодня средний возраст мирового воздушного парка превышает 15 лет. И это рекорд за всю историю наблюдений. Задержки в поставках новых самолетов Boeing (BA) и Airbus (AIR) заставляют авиакомпании продолжать эксплуатировать менее эффективные машины.
Большому авиалайнеру на один межконтинентальный рейс может потребоваться столько керосина, сколько легковой автомобиль не израсходует за десятки лет эксплуатации
Остаться в живых
Публичные авиаперевозчики встретили нефтяной шок в разных позициях – от полной готовности до «предсмертного» состояния. Наиболее примечательна история с лоукостером Spirit Airlines. Его бизнес был убыточен с 2019 года. В ноябре 2024-го компания прошла через процедуру банкротства, в августе 2025-го, несмотря на решение части проблем, была вынуждена вновь подать заявление о несостоятельности. К началу 2026-го Spirit работала с отрицательной операционной маржей, накопив $7,4 млрд долговых и лизинговых обязательств. Ее долю на ключевых маршрутах внутри США отбирала Frontier (ULCC) – более здоровый в финансовом плане конкурент. Весенний скачок цен на нефть запустил необратимый процесс очередного банкротства Spirit. Компания уже не могла переложить возросшие топливные издержки на потребителей, сохраняя изначальную бизнес-модель. Переговоры по спасению перевозчика государством окончились провалом. Лоукостер ушел с биржи и начал ликвидацию активов.
В иной ситуации оказался авиагигант Delta Airlines (DAL), сфокусировавшийся на развитии премиум-сегмента. В 2026-м компания показала рекордную для первого квартала выручку, ее операционная маржа составила 3,2%. Доходы от премиальных услуг увеличились на 9% г/г, но в основном сегменте выручка упала на 7%. Чистый долг компании снизился еще до мартовского скачка цен на нефть, что позволило без потерь пройти зону турбулентности.
American Airlines (AAL) также показала рекордную выручку за январь – март 2026 года, однако ее базовые финпоказатели оставляют желать лучшего. На момент энергетического кризиса маржинальность бизнеса оставалась отрицательной, собственный капитал держался ниже нуля, что делало компанию самым уязвимым игроком «большой тройки», в которую также входят Delta и United Airlines (UAL).
Состояние последней, к слову, более устойчиво. Ее операционная маржа за первые три месяца текущего года поднялась до 6,8%, в том числе за счет ставки на международные маршруты и премиум-сегмент, что позволило компенсировать топливные издержки.
Boeing и Airbus, казалось бы, тоже должны были серьезно пострадать от ближневосточного форс-мажора. Однако их бизнесы сохраняют устойчивость благодаря долгосрочному портфелю заказов. По состоянию на июнь 2026 года у этих авиакомпаний, вместе взятых, он составлял рекордные 16 тыс. самолетов, что обеспечивает обоим производителям стабильную загрузку мощностей более чем на десятилетие вперед. Инвесторы это понимают и продолжают держать акции концернов в своих портфелях. Впрочем, нефтяной шок все равно сильно повлиял на финансовые показатели авиакомпаний: котировки Boeing, к примеру, в июне 2026-го оказались на 12% ниже, чем в январе.
Шоковая терапия
Глобальный спрос на услуги гражданской авиации оставался на высоком уровне, несмотря на сложности с топливом и геополитическую неопределенность. По данным все той же IATA, за первые четыре месяца 2026 года мировой пассажиропоток увеличился на 4% г/г. Конечно, шоковый март слегка подпортил динамику, но это было связано в первую очередь с сокращением загруженности ближневосточных авиаперевозчиков на 60,8% из-за закрытия воздушного пространства для их ключевых маршрутов.
Наиболее реалистичным ориентиром по чистой прибыли авиаотрасли становится диапазон $25–30 млрд, а не $41 млрд, как прогнозировала IATA. И то при условии, что цены на нефть нормализуются во втором полугодии.
В секторе гражданских авиаперевозок, вероятнее всего, будут происходить три параллельных процесса. Лидеры рынка, в первую очередь Delta и United, смогут компенсировать падение маржи через премиум-сегмент и сокращение капиталоемкости. У компаний второго эшелона, таких как American Airlines, Southwest Airlines (LUV) и JetBlue (JBLU), прибыль упадет до многолетних минимумов. В зоне повышенного риска останутся ультралоукостеры, ведь их бизнес критически зависим от динамики цен на топливо. Главные мировые авиаконцерны переживут последствия Ормузского кризиса без проблем, поскольку спрос на самолеты с энергоэффективными двигателями на фоне нефтяного шока только возрастет.
*Относительно средней цены 2025 года. Источники: finviz.com, IATA Air Passenger Market Analysis, IATA Economics, U.S. Bureau of Labor Statistics