
FB сарапшылары: Walmart дүкендерді цифрлық инфрақұрылымға айналдырып жатыр
Биржалық жаңалықтар
15 қыркүйек 2026, 08:02
Бизнестің ауқымы және табыс құрылымының жақсаруы Walmart (WMT) акцияларын сатып алуға тартымды етеді, деп есептейді Freedom Broker талдаушылары. Сарапшылар мақсатты бағаны $124 деңгейінде белгіледі. Қағаздардың ағымдағы құны $107,1 болғанда, өсім әлеуеті 15,78% құрайды.
Толығырақ Freedom Broker сайтындағы нарықтың № 353 екі апталық шолуынан оқыңыз.
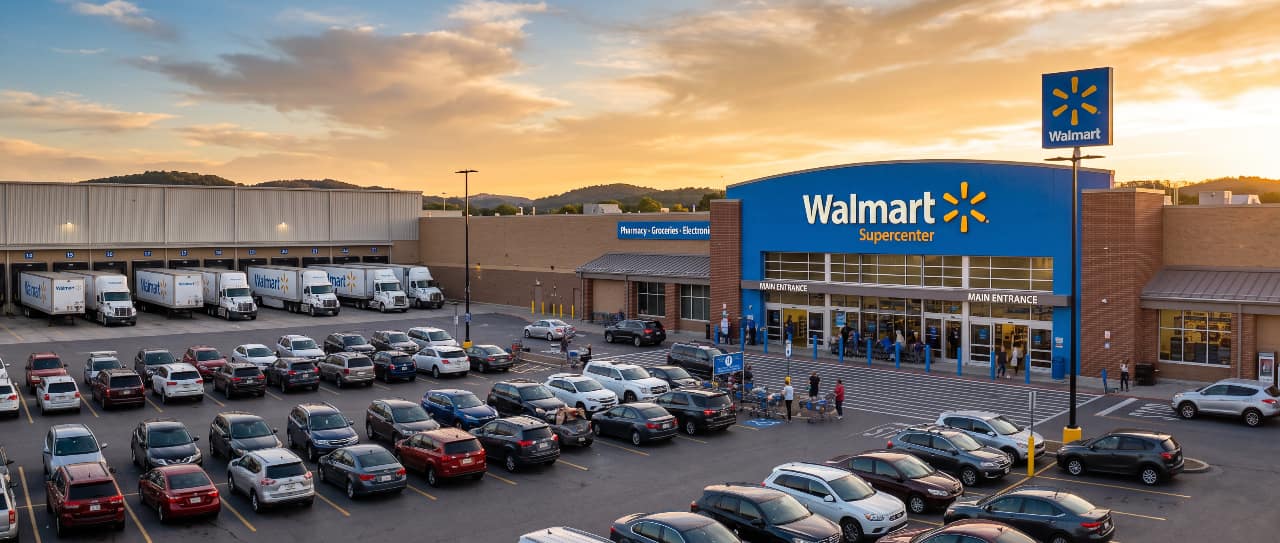
Әлемдегі ең ірі сауда компаниясы
Walmart — әлемдегі ең ірі омниканалды ретейлерлердің бірі. Компания 19 елде 10,9 мыңнан астам дүкенді басқарады және онлайн-платформаларды дамытады. Әр апта сайын оның дүкендері мен сервистері шамамен 280 млн сатып алушыға және клубтық бағдарламалар қатысушыларына қызмет көрсетеді.
Walmart бизнесі үш есептік сегментке бөлінген: Walmart U.S., Walmart International және Sam’s Club. Компанияның 2026 қаржы жылындағы түсімі $713,2 млрд болды. Шолу дайындалған сәттегі нарықтық капитализациясы $841 374 млн деңгейінде бағаланды.
Бизнестің ауқымы табыстың өсуін қолдайды
Бизнестің ауқымы мен табыс құрылымының жақсаруы WMT акцияларын $124 мақсатымен сатып алуға қызықты етеді, деп атап өтеді Freedom Broker сарапшылары. Талдаушылар инвестициялық тезистің негізгі элементі ретінде Walmart-тың омниканалды моделін атайды. Компания дәстүрлі бөлшек сауданы маркетплейспен, жеткізумен, жарнамамен және мүшелік бағдарламалармен біріктіре отырып, физикалық дүкендер желісін онлайн-тапсырыстарды өңдеу және орындау инфрақұрылымы ретінде пайдаланады.
2027 қаржы жылының екінші тоқсанында Walmart-тың жаһандық онлайн-сатылымдары жылдық мәнде 23%-ға өсті. Walmart U.S. сегментінде көрсеткіш 24%-ға артты. Дүкендерден жеткізу көлемі 40%-ға, ал АҚШ-тағы маркетплейстің таза сатылымы 50%-дан астамға ұлғайды.
Сарапшылардың бағалауынша, платформаны одан әрі ауқымдау жеткізу экономикасын жақсартып, сатып алу жиілігін арттыруы және Walmart-тың нарықтағы позицияларын қосымша нығайтуы тиіс.
Жарнама мен жазылымдар бизнестің құрылымын өзгертуде
Walmart жоғары маржалы бағыттарды жүйелі түрде кеңейтіп, табыстың дәстүрлі төмен маржалы бөлшек саудаға тәуелділігін азайтып келеді. Компания жарнамалық платформаны, маркетплейсті, тапсырыстарды орындау қызметтерін және Walmart+ мүшелік бағдарламасын дамытады. Соңғы тоқсанда жаһандық жарнама бизнесінің кірістері 38%-ға өсті. VIZIO-ны есептемегенде Walmart Connect түсімі 43%-ға, ал мүшелік жарналардан түсетін кірістер 17%-ға артты.
Талдаушылар осы бағыттардың өсуі мен e-commerce экономикасының жақсаруының үйлесімі операциялық пайданың жалпы түсімге қарағанда жылдамырақ ұлғаюын қамтамасыз етеді деп күтеді.
Салыстырмалы сатылымдар баяулады
2027 қаржы жылының екінші тоқсанында Walmart U.S.-тың жанармайды есептемегендегі салыстырмалы сатылымдары 2,6%-ға өсті. Транзакциялар саны 1,5%-ға артты. Walmart әртүрлі табыс деңгейіндегі сатып алушылар арасында нарық үлесін кеңейтуді жалғастырды. Walmart+ жазылушылары саны екінші тоқсан үшін рекордтық өсім көрсетті, бұл талдаушылардың пікірінше, баға ұсынысының тартымдылығын және компания сервистерінің қолайлылығын растайды.
Алайда салыстырмалы сатылымдардың қарқыны нарықтың 3,7% күтуінен төмен болып, соңғы алты жылдан астам уақыттағы ең төменгі деңгейге түсті. Сатып алушылар бір келуде аз жұмсай бастады, бірақ сатып алу жиілігі өзгерген жоқ. Динамикаға дәрі-дәрмек бағасын реттеу салдарынан дәріхана бағыты көрсеткіштерінің төмендеуі және тұтынушылардың сақтық танытуы да әсер етті.
Түсім күтуден асып түсті
Walmart-тың екінші тоқсандағы жалпы түсімі 5,9%-ға өсті, $187,94 млрд-қа жетіп, нарықтың $186,77 млрд болжамынан асып түсті. Таза пайда 9,4%-ға қысқарып, $6,37 млрд болды. Түзетілген пайда бір акцияға шаққанда $0,81 құрады, ал күтілім $0,74 еді. Нәтижелер жарияланғаннан кейін Walmart акциялары 20 тамыздағы сауда ашылғанда 8%-дан астамға төмендеді. Инвесторларды салыстырмалы сатылымдардың баяулауы және үшінші тоқсанға арналған пайда болжамының күтілгеннен әлсіз болуы алаңдатты.
Нарықтың бастапқы реакциясына қарамастан, Чернов одан әрі күшті төмендеу әлеуетін шектеулі деп бағалады. Акциялардың тұрақты өсімге қайта оралуы үшін Walmart келесі тоқсандарда салыстырмалы сатылымдардың қалпына келуін көрсетуі қажет.
Walmart жылдық болжамды көтерді
Бірінші жартыжылдықтағы күшті нәтижелерден кейін басшылық 2027 қаржы жылына арналған болжамды жақсартты. Walmart тұрақты валютада түсімнің 4–5% өсетінін күтеді, бұрынғы бағдар 3,5–4,5% болатын. Түзетілген операциялық пайда 7–8,5% артуы тиіс. Бір акцияға шаққандағы түзетілген пайда болжамы $2,75–2,85-тен $2,80–2,87-ге көтерілді.
Үшінші тоқсанға компания сатылымдардың 3–3,75% өсуін және бір акцияға шаққандағы түзетілген пайданы $0,62–0,64 деңгейінде күтеді. Соңғы көрсеткіш $0,69 консенсусынан төмен болды. Қаңтардан маусымға дейін Walmart акцияларды кері сатып алуға $5,1 млрд бағыттады. Бекітілген бағдарламаның қолжетімді қалдығы $25,1 млрд құрайды.
Қаржылық көрсеткіштер өсуді жалғастырады
Freedom Broker болжамы бойынша, Walmart түсімі 2026 қаржы жылындағы $713 163 млн-нан 2027 жылы $752 560 млн-ға және 2028 жылы $785 954 млн-ға дейін өседі.
Түзетілген EBITDA күтілгендей $44 028 млн-нан тиісінше $49 272 млн және $53 584 млн-ға дейін артады. Түзетілген таза пайда 2026 жылғы $22 270 млн-нан 2027 жылы $26 003 млн-ға және 2028 жылы $28 326 млн-ға дейін ұлғаюы мүмкін. Бір акцияға шаққандағы түзетілген сұйылтылған пайда 2026 қаржы жылында $2,73, 2027 жылы $2,88 және 2028 жылы $3,20 деңгейінде болжанады. EBITDA маржасы 6%-дан 7%-ға, ал операциялық маржа 2028 жылға қарай 4%-дан 5%-ға дейін артуы тиіс.
Жеке инвестициялық ұсыныс болып табылмайды.