
Инвестициялық шолу №354.«Бұқаларға» арналған ЖИ-көмекші
22 қыркүйектегі сыртқы ая
Жаһандық көрініс
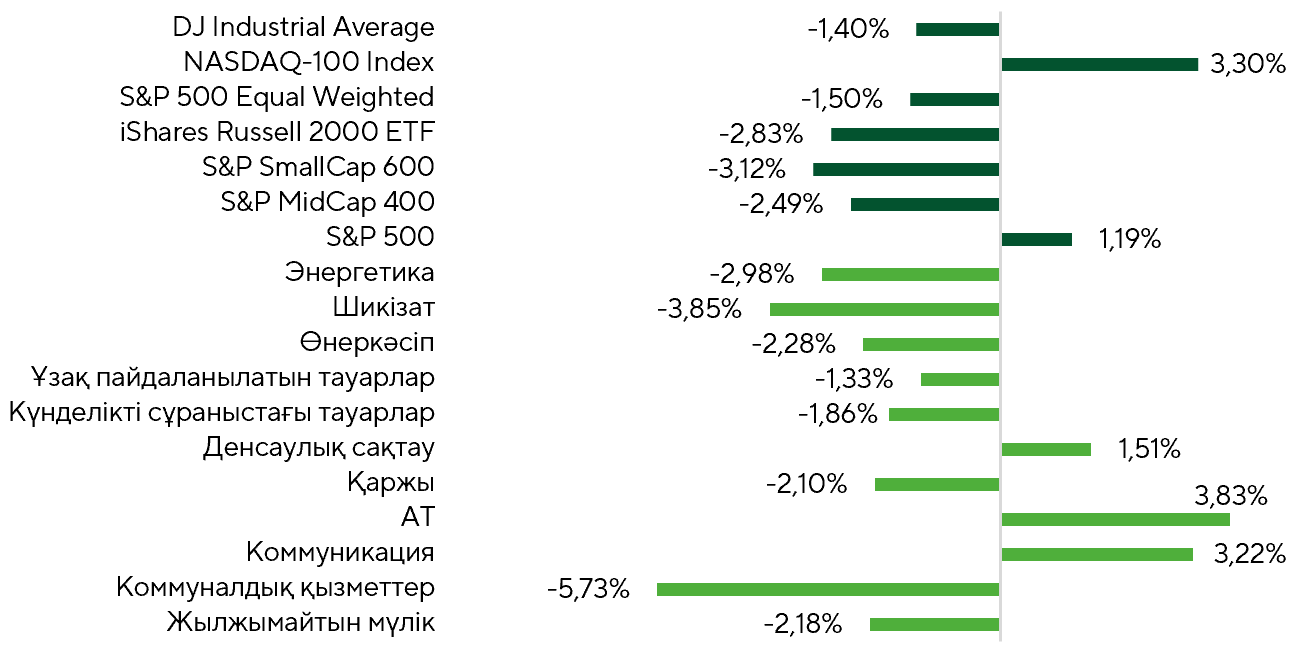
Қарастырылып отырған кезеңдегі индекстер мен секторлардың кірістілігі.
Дереккөз: FactSet, Freedom Broker талдауы
22 қыркүйекте аяқталған екі апта ішінде АҚШ қор нарығы негізінен инвесторлар кең ауқымды секторлардағы акциялардан мегакомпаниялардың бағалы қағаздарына белсенді түрде ауысуы нәтижесінде оң серпін көрсетті. Қарастырылған кезеңде дәстүрлі S&P 500 индексі 1,19%-ға өссе, тең үлеспен өлшенетін бенчмарк 1,5%-ға төмендеді, ал Nasdaq-100 3,3%-ға көтерілді. Ең күшті қысым орта және шағын капитализациялы компаниялардың акцияларына түсті.
Нарықтың қамтылу ауқымы раллидің шоғырланған сипатта болғанын растайды. Кірістілікті S&P 500 құрамындағы компаниялардың 28,9%-ы, яғни шамамен 145 эмитент қамтамасыз етті. Ал нарықтық капитализациясы ең жоғары 15 компания арасында бұл көрсеткіш 80%-ға жетті. Егер олардың акцияларындағы оң серпін әлсіресе, нарық тәуекелден қашу (risk-off) режиміне ауысуы мүмкін.
Өсім көшбасшылары қатарында мегакомпаниялар ең көп шоғырланған ақпараттық технологиялар секторы (+3,83%) мен телекоммуникация саласы (+3,22%) болды. Аутсайдерлер тізіміне проциклдік компаниялар, сондай-ақ пайыздық мөлшерлемелердің өзгеруіне барынша сезімтал эмитенттер, оның ішінде коммуналдық қызмет көрсету және жылжымайтын мүлік секторларының өкілдері кірді. Олар үшін негізгі теріс фактор қыркүйек айындағы отырыста ФРЖ мөлшерлемесінің көтерілуі болды.
Қаржыландыру құнының өсуі коммуналдық компаниялар үшін ерекше маңызды, өйткені олардың бизнесі қомақты қарыз жүктемесін және тұрақты капиталдық шығындарды талап етеді. Сонымен қатар нарықтық мөлшерлемелердің артуы олардың дивидендтік кірістілігінің салыстырмалы тартымдылығын төмендетеді.
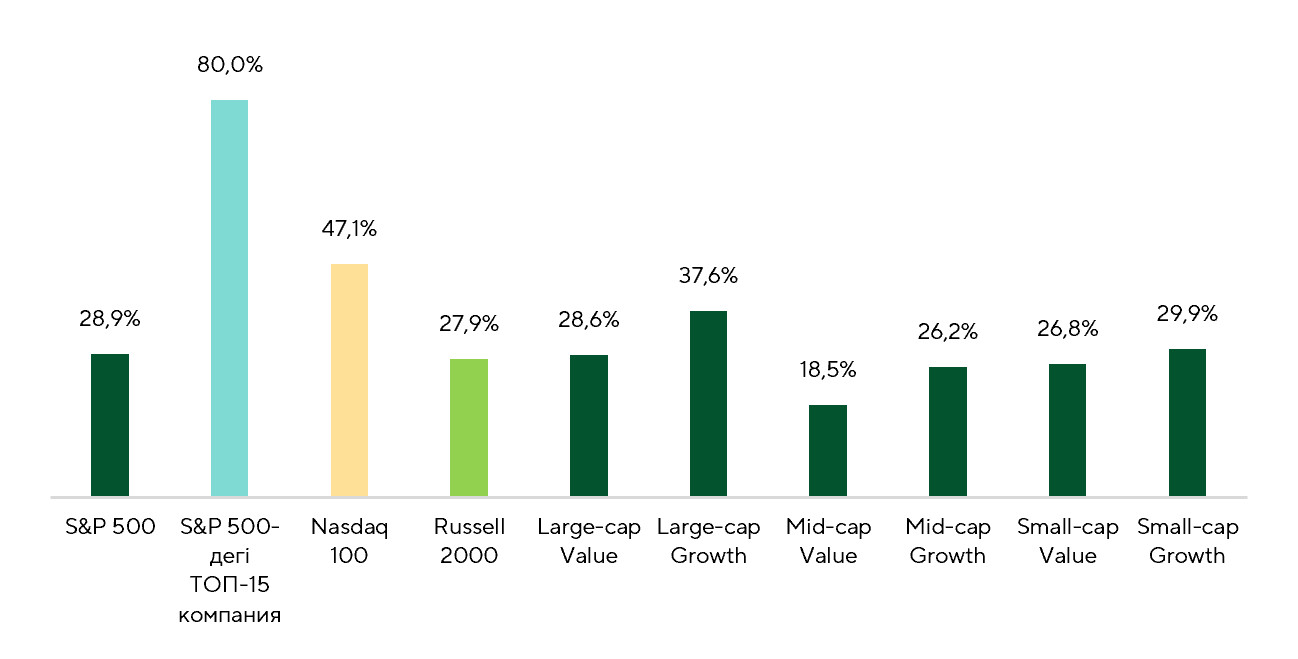
Қарастырылып отырған кезеңде оң кірістілік көрсеткен компаниялардың индекстер бойынша үлесі.
Дереккөз: FactSet, Freedom Broker талдауы
Коммуналдық сектор үшін қосымша тәуекел ретінде нарықта талқыланып жатқан жасанды интеллекттің даму қарқынының баяулауы мүмкін. Соңғы апталарда мұндай мәлімдемелермен осы сегменттегі ірі компаниялардың басшылары, соның ішінде Anthropic, OpenAI, xAI, DeepMind, сондай-ақ Alphabet (GOOGL) пен Microsoft (MSFT) сияқты технологиялық алпауыттардың өкілдері шықты. Олар тәуелсіз тестілеуді және сыртқы бақылауды күшейту арқылы озық модельдерді барынша сақтықпен дамыту бастамасын жария түрде қолдады.
Әзірге сөз негізінен қауіпсіздікті қамтамасыз ету мақсатындағы қағидаттар мен бақылау тетіктері туралы болып отыр, яғни модельдерді оқыту қарқынының нақты баяулауы немесе есептеу инфрақұрылымына инвестициялардың қысқаруы расталған жоқ. Сондықтан бұл тәуекелдер әзірге нарықтың ЖИ инфрақұрылымы сегментіне әсер етіп отырған жоқ.
Алайда мұндай мәлімдемелер іс жүзінде ЖИ модельдерін әзірлеу қарқынын шектеуге алып келсе, деректер орталықтарының электр энергиясын тұтынуы жедел өседі деп үміттеніп отырған коммуналдық компаниялар осы жағымсыз ықпалға алғашқылардың бірі болып ұшырауы мүмкін.
Телекоммуникация секторында ең айқын өсімді (шамамен 21%) сектор индексіндегі салмағы ең жоғары компания болып саналатын Meta Platforms (META) көрсетті. Негізгі оң драйвер Марк Цукерберг корпорациясының жасанды интеллектке салған инвестицияларына қатысты көзқарастың өзгеруі болды. 8 қыркүйекте компания АҚШ-та Muse жеке ЖИ-агентін іске қосты. Ол қысқа уақыт ішінде пайдаланушылардың назарын аударып, жоғары бастапқы сұранысты көрсетті. 15 қыркүйекте Meta ақылы ЖИ функцияларын, контент жасаушылар мен бизнеске арналған құралдарды, сондай-ақ Meta Business Agent қызметіне қолжетімділікті біріктіретін Meta One жазылым сервисін таныстырды. Бұл өнімдер компанияның жасанды интеллектке салған көп миллиард долларлық инвестицияларын монетизациялаудың неғұрлым түсінікті жолын көрсетті. Атап айтқанда, бұл жазылымдар, бизнес-құралдар, аудиторияның белсенділігін арттыру және негізгі қосымшалардағы жарнама тиімділігін күшейту арқылы жүзеге асырылмақ. Осы аяда Meta-ның 2026 жылға арналған пайда өсімі жөніндегі консенсус-болжамы 9,2%-дан 11,3%-ға дейін көтерілді, алайда 2027 жылға қатысты күтулер әзірге өзгеріссіз қалды. Бұл қайта бағалау нарықтың қысқа мерзімді перспективаларға деген сенімінің күшейгенін және инвесторлардың компанияның жасанды интеллектке жұмсаған шығындары нақты қаржылық нәтиже бере бастағанына көз жеткізе түскенін көрсетеді.
Сонымен қатар Meta акцияларының болжамды P/E мультипликаторы 23,4x деңгейінде қалыптасқан, ал соңғы үш жылдағы орташа көрсеткіш 19,9x болған. Осыған байланысты акциялардың алдағы динамикасы Muse-ке деген бастапқы сұраныс пен жаңа жазылым өнімдерінің эмитенттің жоғары бағалануын ақтайтындай тұрақты түсім мен пайдаға айнала алуына байланысты болмақ.
Макроэкономика үшін басты оқиға 15–16 қыркүйектегі отырыс қорытындысы бойынша ФРЖ-ның негізгі мөлшерлемені 25 базистік тармаққа көтеріп, 3,75–4% деңгейіне жеткізуі болды. Бұл қадам инфляцияны 2%-дық мақсатты деңгейге жылдамырақ қайтару қажеттілігімен түсіндірілді. Реттеушінің бағалауынша, АҚШ экономикасы әлі де тұрақты күйде: тұтынушылық шығындар жоғары деңгейде сақталуда, капиталдық шығындар мен еңбек өнімділігі өсіп келеді, ал жұмыссыздық деңгейі айтарлықтай өзгерген жоқ. Біздің ойымызша, экономика мөлшерлеменің тағы 25–50 базистік тармаққа көтерілуіне төтеп бере алады. Бұдан бөлек, ақша-несие шарттарының қатаюы долларды қолдап, АҚШ қазынашылық облигациялары кірістілігінің құбылмалылығын төмендетуі мүмкін. Өз кезегінде ФРЖ 2026 жылдың соңына дейін мөлшерлемені тағы бір рет көтеру мүмкіндігін жоққа шығармайды. Сонымен қатар оның алдағы траекториясы ең алдымен инфляция динамикасына, мұнай нарығындағы жағдайға және қазынашылық облигациялар кірістілігінің өзгеруіне байланысты болатынын атап өтті. Инвестициялық қауымдастық қазан айындағы отырыста ақша-несие саясатының одан әрі қатаю ықтималдығын шамамен 70% деп бағалайды. Яғни бұл қадамның едәуір бөлігі нарықтық баға белгілеулерде қазірдің өзінде ескерілген.
Соңғы шамамен 30 жыл ішінде ақша-несие саясатын қатаңдату циклдері әдетте бір рет мөлшерлеме көтерумен шектелген емес. Сондықтан қазіргі кезде инвесторлар үшін негізгі мәселе басталған монетарлық шарттарды қайта қарау кезеңінің қанша уақытқа созылатыны және мөлшерлеменің шекті деңгейі қандай болатынына қатысты белгісіздік болып отыр. Дәл осы факторлар қазіргі уақытта акциялар нарығына қысым түсіруде. Мөлшерлеме бойынша фьючерстерге қарағанда, базалық сценарий алдағы 12 ай ішінде мөлшерлеменің төрт ретке дейін көтерілуін көздейді.
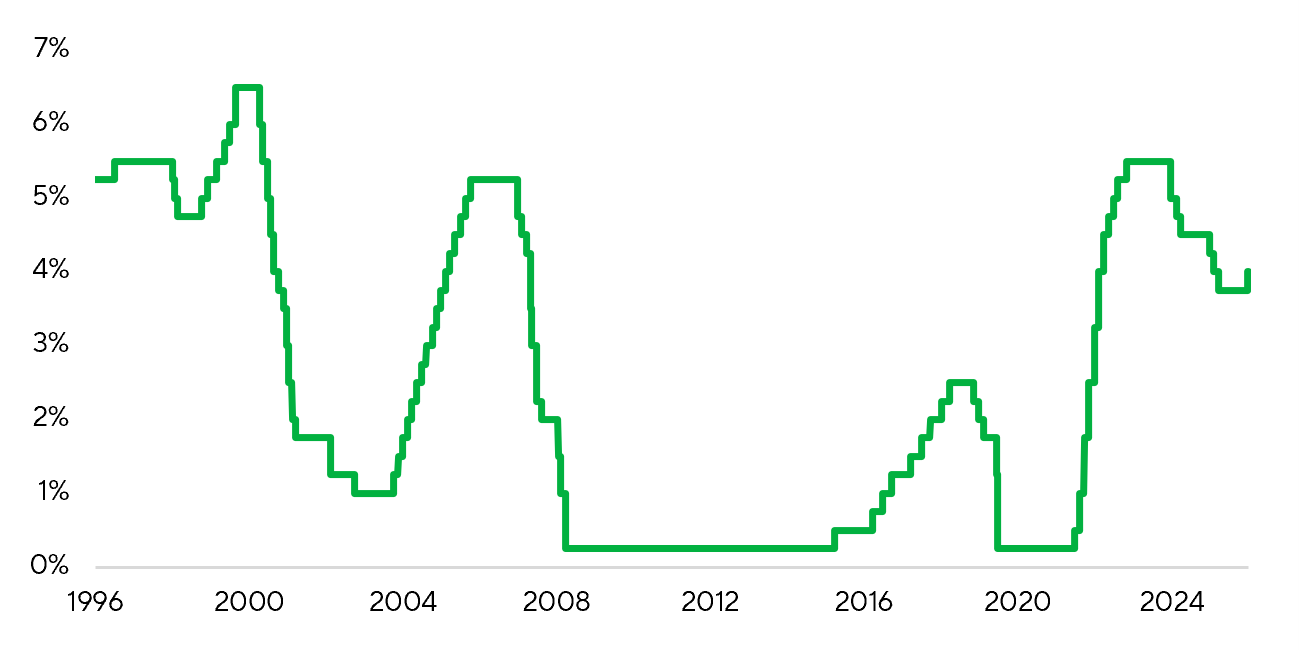
ФРЖ пайыздық мөлшерлемесінің динамикасы
Дереккөз: ФРЖ
Нарық назары
Қыркүйек айында мұнай бағасының динамикасына Йемендегі әскери қақтығыстардың шиеленісуі елеулі әсер етуде. Иран қолдау көрсететін хуситтердің Баб-эль-Мандеб бұғазы бағытына қарай сәтті ілгерілеуі және аралдарды бақылауға алуы мұнай жеткізудің негізгі бағыттарының бірін қадағалауға мүмкіндік беріп отыр.
Мұнай бағасының өсуіне түрткі болған факторлардың бірі Иранды қолдайтын күштердің Сауд Арабиясының Ормуз бұғазын айналып өтіп экспорт жасау үшін пайдаланылатын Шығыс-Батыс мұнай құбырына жасаған шабуылдары болды. Нәтижесінде қыркүйек айында америкалық WTI маркалы мұнай бағасы мамыр айынан бергі ең жоғары деңгейіне қайта көтерілді.
Қазіргі ахуал сақталған жағдайда мұнай бағасы бір баррель үшін 100 доллардан жоғары деңгейде орнығуы мүмкін. Ал әскери іс-қимылдар одан әрі ушығатын болса, WTI бағасы 110 доллар межесінен де жоғары көтерілуі ықтимал. Егер баға ұзақ уақыт бойы осы деңгейлерде сақталса, бұл қыркүйек айындағы инфляцияның жеделдеуіне ықпал ететін факторға айналады.
Micron (MU) 30 қыркүйекте 2026 қаржы жылының (ҚЖ) төртінші тоқсаны бойынша есебін жариялайды. Алдыңғы тоқсанда компания өте күшті нәтижелер көрсетті. Оның түсімі жылдық мәнде 346%-ға өсіп, $41,5 млрд-қа жетті. Түзетілген таза пайда өткен жылғы $2,2 млрд-тан $28,9 млрд-қа дейін артты, ал түзетілген акцияға шаққандағы пайда (EPS) $1,91-ден $25,11-ге көтерілді. Бұл жасанды интеллект сегментінен сұраныстың күшеюіне байланысты жад чиптері бағасының қымбаттауы мен олардың тапшылығын көрсетті. Компания көрсеткіштерінің негізгі өсу драйвері деректерді өңдеу орталықтары сегменті болып қала береді: оның түсімі $25 млрд-тан асты, ал бұлтты шешімдер бөлімшесінің сатылымы жылдық мәнде 307%-ға өсіп, $13,8 млрд-қа жетті. Есепті тоқсанға басшылық түсімді $49–51 млрд аралығында, түзетілген жалпы маржаны шамамен 86% деңгейінде және акцияға шаққандағы пайданы $29–31 диапазонында күтеді. Инвесторлар DRAM және NAND жадтарының тапшылығының сақталуына, HBM жадын жеткізу көлемінің өсуіне және баға динамикасына ерекше назар аударатын болады. MU акциясы бойынша консенсустық мақсатты баға – $1575.
1 қазанда Nike (NKE) 2027 қаржы жылының бірінші тоқсаны бойынша қаржылық нәтижелерін жариялайды. Алдыңғы есепті кезеңде корпорацияның түсімі жылдық мәнде 1%-ға төмендеп, $11,0 млрд болды немесе валюта бағамдарының өзгерісін есепке алмағанда 4%-ға қысқарды. Таза пайда $1,1 млрд, ал акцияға шаққандағы пайда (EPS) $0,72 деңгейінде қалыптасты. Алайда бұл көрсеткіштердің динамикасына $986 млн көлеміндегі импорттық тарифтер бойынша қайтарылған қаражат едәуір әсер етті, оның нәтижесінде акцияға шаққандағы пайда шамамен $0,52-ге артты.
Компания үшін негізгі сын-қатерлер тікелей сатылым көлемінің 7%-ға қысқаруы, цифрлық сатылымдардың 12%-ға төмендеуі және Қытай нарығындағы әлсіз көрсеткіштер болып отыр. Бұл елдегі түсім жылдық мәнде 12%-ға азайды. Сонымен қатар көтерме жеткізілімдер 4%-ға, ал Солтүстік Америкадағы сатылымдар 3%-ға өсті, бұл жағдайдың біртіндеп тұрақтала бастағанын көрсетеді. Инвесторлар үшін есептің ең маңызды тұстары тікелей сатылымдардың қалпына келу қарқыны, Қытайдағы сұраныстың жағдайы, тауарлық қорлар динамикасы және өнім ассортиментінің жаңартылуы жөніндегі ақпарат болмақ. NKE акциясы бойынша консенсустық мақсатты баға – $47.
Кең нарық бойынша техникалық көрініс
S&P 500 индексі 7765 пункт деңгейіне дейін қалпына келіп, қайтадан тиісінше 7670 және 7620 пункт маңынан өтетін 20 және 50 күндік жылжымалы орташа көрсеткіштерден жоғары саудалануда. RSI индексі шамамен 60 пунктке дейін көтерілді, бұл артық сатып алу белгілерінсіз өсу импульсінің қалпына келе бастағанын көрсетеді.
Сонымен қатар раллидің ауқымы әлі де өте тар болып қалып отыр: индекс құрамындағы акциялардың шамамен 30%-ы ғана өздерінің 50 күндік жылжымалы орташа көрсеткіштерінен жоғары орналасқан. Мұндай алшақтық өсімнің тұрақты түрде жеделдеу әлеуетін шектеп, жоғары құбылмалылық тәуекелін сақтап отыр.
Алдағы екі аптаға арналған тәуекелдер мен мүмкіндіктердің арақатынасын орташа оң деп бағалаймыз. Егер индекс тамыз айындағы шамамен 7820 пункт деңгейіндегі максимумнан жоғары бекінсе, эталондық индекс үшін 7900 пунктке қарай жол ашылады. Ал 7600–7620 пункт аралығы 50 күндік жылжымалы орташа көрсеткішпен сәйкес келетін негізгі қолдау аймағы болып саналады.
Күтілетін сауда ауқымы
Бағдар ретінде S&P 500 индексінің 7600–7900 пункт аралығындағы қозғалысын қарастырамыз.