
Эксперты Freedom спрогнозировали доходность облигаций LATAM Airlines до 8,5%
Биржевые новости
30 сентября 2026, 19:59
Аналитики Freedom Broker сохранили рекомендацию «Держать до двух лет» по двум выпускам облигаций LATAM Airlines Group (LTM). Ожидаемая доходность за период удержания составляет 7,9% для бумаг с погашением в 2030 году и 8,5% для выпуска 2031 года. Повышение кредитного рейтинга авиакомпании стало позитивным событием, однако значительная часть улучшения ее финансового положения уже отражена в стоимости облигаций.
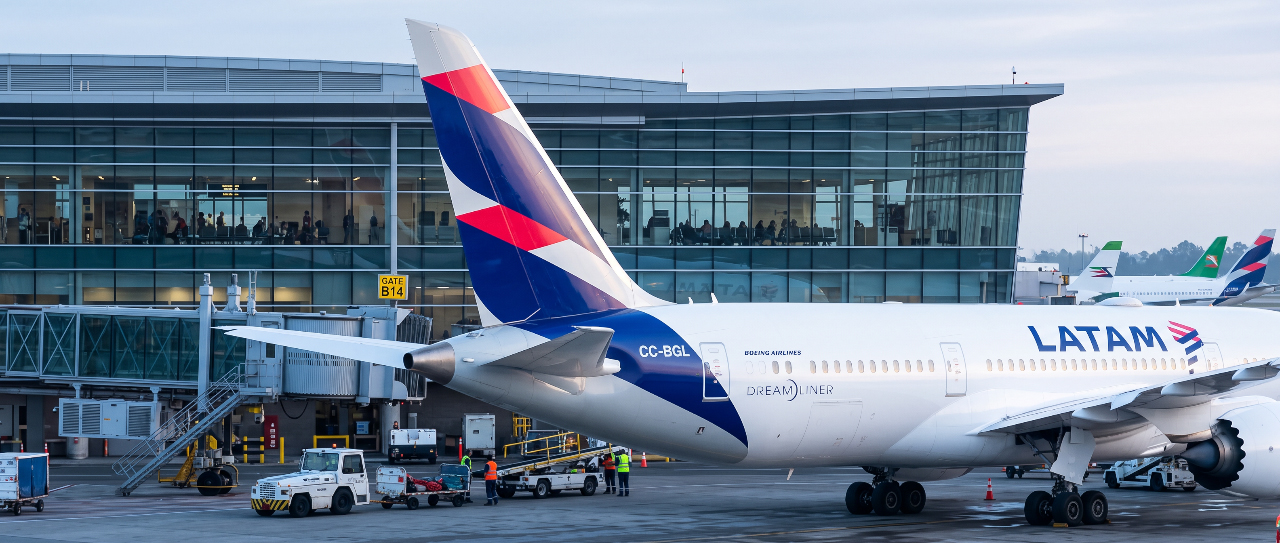
LATAM Airlines — перевозчик из Латинской Америки
LATAM Airlines — крупнейшая авиационная группа Латинской Америки, выполняющая пассажирские и грузовые перевозки. Компания работает на внутренних рынках региона и обслуживает международные направления.
Повышение рейтинга стало позитивным сигналом
21 сентября S&P Global Ratings (SPGI) повысило долгосрочный кредитный рейтинг LATAM Airlines с BB до BB+ и изменило прогноз с «Позитивного» на «Стабильный». Одновременно агентство подтвердило рейтинги BBB− по старшим обеспеченным выпускам LTMCI 7.875’30 и LTMCI 7.625’31.
Обновленный базовый сценарий S&P предполагает, что EBITDA LATAM составит около $4,3 млрд в 2026 году. Положительный свободный операционный денежный поток ожидается на уровне около $1,3 млрд в 2026 году и $1,9 млрд в 2027 году.
Агентство прогнозирует сохранение отношения скорректированного долга к EBITDA в диапазоне 1,5–1,6х в 2026–2028 годах. Отношение денежных средств от операционной деятельности до изменения оборотного капитала к валовому долгу должно находиться около 50% и не опускаться ниже 45%.
Повышение рейтинга S&P до BB+ является положительным кредитным событием. Однако текущая оценка выпусков уже учитывает существенную часть улучшения фундаментальных показателей компании, отмечают аналитики Freedom Broker.
Аналитики ожидают, что дальнейшая динамика облигаций будет зависеть от способности компании сохранять прибыльность и положительный денежный поток при расширении флота и росте долга. На этом фоне аналитики сохраняют рекомендацию «Держать до двух лет» и оценивают доходность выпусков за период удержания в 7,9% и 8,5%.
Облигации LTMCI 7.875’30 с купоном 7,875% и погашением 15 апреля 2030 года торгуются по индикативной цене 100,5% от номинала. Их доходность к погашению и ожидаемая доходность за двухлетний период удержания составляют 7,9%.
Выпуск LTMCI 7.625’31 с купоном 7,625% и погашением 7 января 2031 года оценивался в 99,8% от номинала. Его доходность к погашению составляет 7,8%, а ожидаемая доходность за период удержания — 8,5%. Минимальный лот для обоих выпусков равен $2 тыс.
Рейтинг BBB− соответствует нижней границе инвестиционной категории по шкале S&P. Он указывает на более низкий кредитный риск облигаций по сравнению с рейтингом самого эмитента. Это объясняется обеспеченным статусом выпусков, который предоставляет их владельцам дополнительную защиту при неблагоприятном развитии событий.
Fitch сохраняет рейтинг LATAM на уровне BB с «Позитивным» прогнозом. По оценке Freedom Broker, возможное повышение рейтинга LATAM со стороны Fitch до BB+ и обеспеченных выпусков до BBB− позволило бы бумагам получить две оценки инвестиционного уровня. Это способно расширить круг покупателей за счет фондов и индексов, ориентированных на облигации инвестиционной категории, подчеркивают эксперты.
Выручка выросла почти на 30%
Во втором квартале выручка LATAM увеличилась на 28% год к году, до $4,2 млрд. Чистая прибыль составила $125 млн, а операционная маржа — 5,4%. Пассажирская выручка выросла на 27,9% год к году. LATAM перевезла 21,1 млн пассажиров и увеличила совокупные провозные емкости на 8,9%. Международные емкости выросли на 11,8%, внутренние перевозки LATAM Airlines Brazil — на 5,7%, а операции дочерних компаний в Чили, Колумбии, Эквадоре и Перу — на 5,3%. Коэффициент загрузки кресел составил 81,8%.
Топливные расходы увеличились на 93,1%
Основным фактором давления на результаты стало почти двукратное увеличение расходов на авиакеросин. Во втором квартале они достигли $1,7 млрд и прибавили 93,1% год к году. Цена топлива с учетом хеджирования выросла на 81,3%.
Несмотря на этот скачок, скорректированная EBITDA компании составила $713 млн. В расчетах S&P показатель EBITDA равнялся $792 млн, снизившись лишь на 4,4% год к году. Различие связано с особенностями расчета показателя компанией и рейтинговым агентством.
Аналитики отмечают, что LATAM смогла перенести значительную часть роста топливных затрат в тарифы. Диверсифицированная модель, включающая премиальный сегмент, грузовые перевозки и программу лояльности, помогла компании сохранить прибыльность в условиях резкого удорожания топлива.
Ликвидность достигла $4,2 млрд
Скорректированный операционный денежный поток LATAM во втором квартале составил $473 млн. На конец июня компания располагала $2,7 млрд денежных средств, а общая ликвидность с учетом доступных кредитных линий достигла $4,2 млрд, или 26,2% выручки за последние 12 месяцев.
Расширение флота увеличит потребность в финансировании
Компания рассчитывает увеличить провозные емкости на 9–10% год к году и получить скорректированную EBITDA в диапазоне $4,1–4,4 млрд. Ликвидность на конец года должна составить не менее $4,7 млрд, а скорректированное соотношение чистого долга к EBITDA — не более 1,6х.
Одновременно авиакомпания реализует крупную инвестиционную программу. S&P ожидает чистого увеличения флота на 69 самолетов к 2028 году и роста валового долга с учетом лизинга на $3,5–4,0 млрд в 2025–2028 годах. Капитальные затраты прогнозируются на уровне около $2,3 млрд в 2026 году, $2,0 млрд в 2027 году и $2,6 млрд в 2028 году.
Во втором квартале LATAM получила девять самолетов, включая два широкофюзеляжных, и довела размер флота до 383 единиц. С ноября 2026 года по март 2027 года компания планирует ввести до 14 самолетов Embraer E195-E2. Они будут обслуживать 42 маршрута, включая четыре новых направления.
Не является индивидуальной инвестиционной рекомендацией.