
Аналитики Freedom Broker начали покрытие канадской золотодобывающей компании IAMGOLD (IAG) с рекомендацией «Покупать» и целевой ценой $23. При текущей цене $18,03 потенциал роста составляет около 27,6%. Инвестиционная идея строится на увеличении добычи и снижении затрат на руднике Côté Gold, сокращении долговой нагрузки и развитии канадских месторождений. По мнению экспертов, компания переходит от дорогостоящего строительства к устойчивому формированию денежного потока.
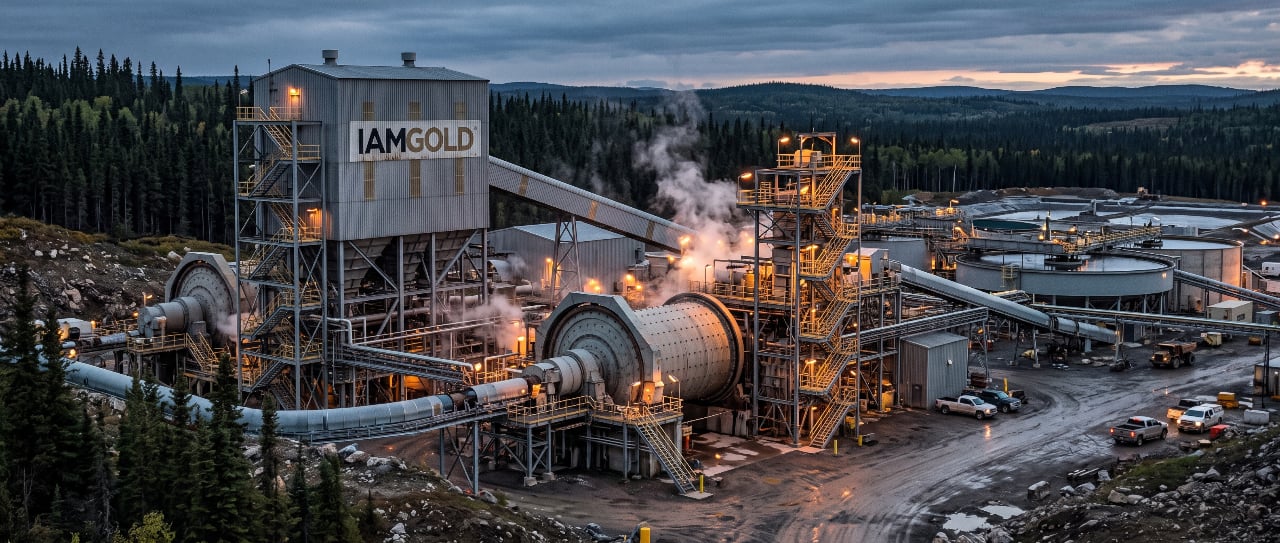
Что представляет собой IAMGOLD
IAMGOLD разрабатывает три действующих золотодобывающих актива: Côté Gold в канадской провинции Онтарио, Westwood в Квебеке и Essakane в Буркина-Фасо. Компании принадлежит 70% Côté, 100% Westwood и 85% Essakane. Кроме того, она развивает комплекс месторождений Nelligan в Квебеке.
Аналитики Freedom Broker считают, что канадские активы будут играть все более значимую роль в бизнесе. При этом Essakane остается важным источником средств для инвестиций и обратного выкупа акций.
Côté должен увеличить добычу и снизить затраты
Главным драйвером роста эксперты называют Côté Gold. По их прогнозу, доля рудника в добыче, приходящейся на IAMGOLD с учетом ее участия в активах, увеличится примерно с трети в 2026 году до более чем 40% в 2027-м.
Выход предприятия на стабильную работу должен позволить распределять расходы на больший объем производства. Freedom Broker ожидает, что совокупные затраты на производство и поддержание добычи — показатель AISC — снизятся примерно на 19%, с $2041 за унцию в 2026 году до $1645 в 2027-м.
Свободный денежный поток Côté, по оценке аналитиков, может увеличиться с $430 млн в 2026 году до более $800 млн ежегодно в 2027–2028 годах. Это средства, которые остаются после операционных расходов и капитальных вложений и могут направляться на развитие бизнеса или возврат капитала акционерам.
Снижение долга расширяет финансовые возможности
Еще одним аргументом в пользу IAMGOLD аналитики считают укрепление баланса. Долгосрочный долг компании сократился с $1,1 млрд во втором квартале 2025 года до $449 млн год спустя. Компания также полностью погасила задолженность по возобновляемой кредитной линии.
На конец июня денежные средства составляли около $501 млн, а доступная ликвидность с учетом кредитной линии — примерно $1,35 млрд. По мнению Freedom Broker, снижение долговой нагрузки уменьшает финансовые риски и позволяет направлять большую часть будущего денежного потока на инвестиции и выкуп акций. Регулярные дивиденды IAMGOLD не выплачивает: основным способом возврата капитала акционерам остается обратный выкуп.
Nelligan — следующий этап роста
Долгосрочный потенциал аналитики связывают с комплексом Nelligan. Он объединяет несколько близко расположенных месторождений, которые в перспективе могут использовать общую инфраструктуру переработки руды.
Freedom Broker оценивает Nelligan примерно в $1,6 млрд и учитывает эту сумму при расчете целевой цены. Однако комплекс пока не ведет добычу: для его развития необходимы дополнительные исследования, разрешения и капитальные вложения.
Отдельная возможность связана с месторождением Gosselin рядом с Côté. Аналитики пока не включают дополнительную добычу и денежный поток от него в прогнозы. Больше информации должен дать обновленный план разработки Côté, публикация которого ожидается в IV квартале 2026 года.
На чем основана целевая цена
Freedom Broker прогнозирует увеличение выручки IAMGOLD примерно с $3,76 млрд в 2026 году до $4,26 млрд в 2027-м. Прибыль на акцию по GAAP, по оценке экспертов, вырастет с $2,24 до $2,97. Для расчета цели $23 аналитики отдельно оценили действующие рудники и Nelligan, затем учли денежные средства, долг и обязательства по аренде. Оценка работающих активов основана на прогнозной скорректированной EBITDA за 2027 год около $2,6 млрд и коэффициенте EV/EBITDA примерно 4,6х — отношении стоимости бизнеса к этому показателю прибыли.
По мнению экспертов, потенциал роста связан прежде всего с достижением прогнозируемых финансовых результатов и признанием стоимости ресурсов Nelligan.
Какие риски могут помешать прогнозу
Инвестиционная идея зависит от цен на золото и работы рудников. В расчетах Freedom Broker заложена цена золота $4900 за унцию в 2027 году и $5000 в долгосрочной перспективе. Ее устойчивое снижение способно заметно сократить прибыль и денежный поток компании. Другие риски — задержки выхода Côté на стабильную производительность, рост стоимости топлива и материалов, а также изменения условий работы в Буркина-Фасо. Для Nelligan сохраняется неопределенность относительно сроков, стоимости разработки и получения разрешений.
Аналитики подчеркивают, что акции IAMGOLD позволяют инвестировать в золотодобывающий бизнес, однако их результаты зависят не только от стоимости металла, но и от производственных затрат и исполнения планов компании.
Последние результаты компании
Во втором квартале 2026 года IAMGOLD увеличила выручку до $856,9 млн против $580,9 млн годом ранее. Чистая прибыль, приходящаяся на акционеров, выросла с $78,7 млн до $230,5 млн, а скорректированная EBITDA — с $276,4 млн до $507,3 млн.
Добыча с учетом долей владения составила 188,1 тыс. унций. Компания сохранила годовой ориентир 720–820 тыс. унций и рассчитывает на увеличение производства Côté во втором полугодии.
Не является индивидуальной инвестиционной рекомендацией.