
Freedom: риск дефицита алюминия может поддержать акции Alcoa с целью $60
Биржевые новости
13 қазан 2026, 09:54
Аналитики Freedom рекомендуют открывать длинные позиции по акциям Alcoa Corporation (AA) с целевой ценой $60. Относительно цены $42.37 на момент анализа потенциал роста составляет 41,6%. Эксперты связывают инвестиционную идею с рисками сокращения мирового предложения алюминия и возможностью краткосрочной переоценки акций.
Подробности — в двухнедельном обзоре американского рынка от аналитиков Freedom.
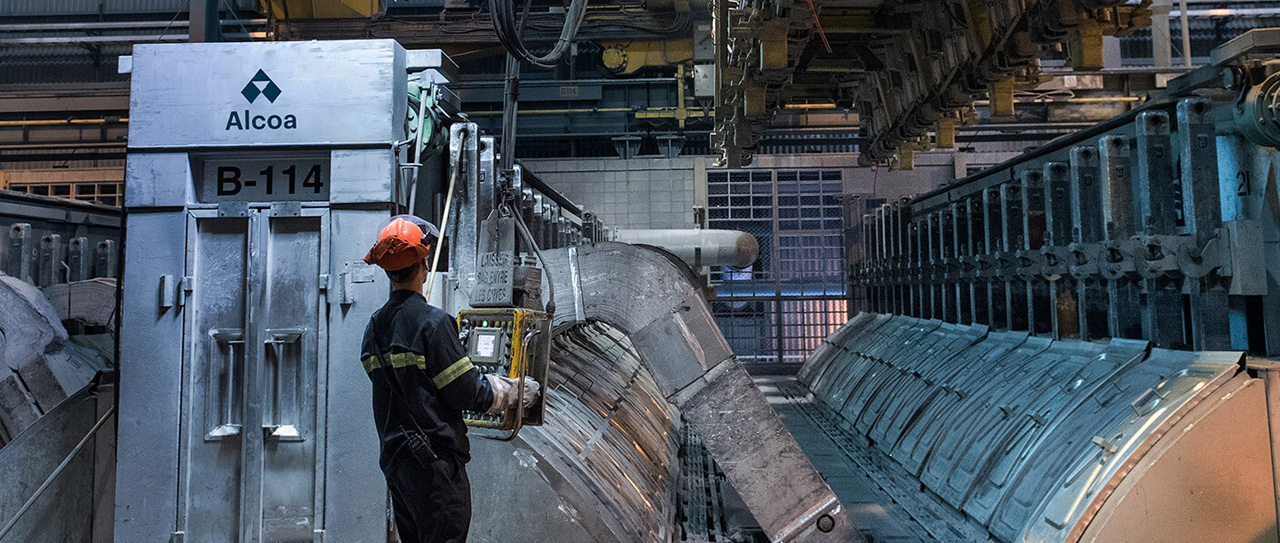
Alcoa — один из крупнейших мировых производителей алюминия. Компания работает на ключевых этапах производственной цепочки: от добычи бокситов и производства глинозема до выпуска первичного алюминия.
Сокращение предложения может привести к росту цен
Главный тезис аналитиков Freedom — ухудшение мирового баланса алюминия способно повысить стоимость металла и региональные премии к его цене. По данным экспертов, из-за конфликта на Ближнем Востоке было объявлено о сокращении годовых мощностей по выпуску алюминия более чем на 2,5 млн тонн. Выпадающий объем переработки оценивался в 2 млн тонн. Блокировка Ормузского пролива также затрудняет поставки сырья, необходимого для производства.
Для Alcoa транспортные ограничения аналитики рассматривают прежде всего как фактор поддержки цен на алюминий, а не как существенный операционный риск. На этом строится ожидание возможного краткосрочного роста акций компании.
Экспорт бокситов остается источником неопределенности
Дополнительный фактор — возможный пересмотр экспортной политики Гвинеи, одного из крупнейших мировых поставщиков бокситов. Представители Alcoa ранее отмечали, что изменения могут повлиять на стоимость сырья и самого алюминия. По оценке Freedom, рост транспортных расходов уже оказывает давление на цены металла.
Еще один источник неопределенности для мирового предложения — ограничения российского экспорта. При этом аналитики считают влияние этих рисков на саму Alcoa ограниченным.
Приобретение активов South32 может улучшить себестоимость
Эксперты также выделяют объявленное приобретение алюминиевых активов South32 за $4,1 млрд. Сделка охватывает добычу бокситов, производство глинозема и алюминия в Австралии, Бразилии и Южной Африке.
По оценке, приведенной аналитиками Freedom, ожидаемая синергия может обеспечить около $900 млн чистой приведенной стоимости — расчетной стоимости будущих выгод с учетом времени их получения. Приобретение должно углубить производственную интеграцию Alcoa, расширить географию бизнеса и улучшить позиции компании по себестоимости.
Ранее Freedom уже рекомендовал покупать акции Alcoa
В августе аналитики Freedom Broker рекомендовали открыть длинную позицию по Alcoa с целевой ценой $60 на горизонте двух месяцев и стоп-лоссом $43. Тогда при цене $51,01 потенциал роста составлял 17,62%. Эксперты также связывали идею с возможным подорожанием алюминия из-за перебоев с поставками.
Этой оценке предшествовала сильная отчетность за II квартал 2026 года: выручка выросла с $3,018 млрд до $3,966 млрд год к году, чистая прибыль — со $164 млн до $407 млн. Скорректированная EBITDA увеличилась на 51% относительно предыдущего квартала, до $901 млн, благодаря более высоким ценам на алюминий и росту поставок.
Не является индивидуальной инвестиционной рекомендацией.