
Аналитики Freedom Broker сохраняют рекомендацию «Держать» по акциям Tesla (TSLA): заметное влияние роботакси и робототехники на финансовые результаты компании может проявиться во второй половине 2027 года. Целевая цена остается на уровне $360, что предполагает потенциал снижения на 6,85% относительно котировки $386,47, указанной в обзоре. Скорректированная прибыль за III квартал превысила ожидания рынка, однако сроки масштабирования новых направлений остаются неопределенными.
Что представляет собой Tesla
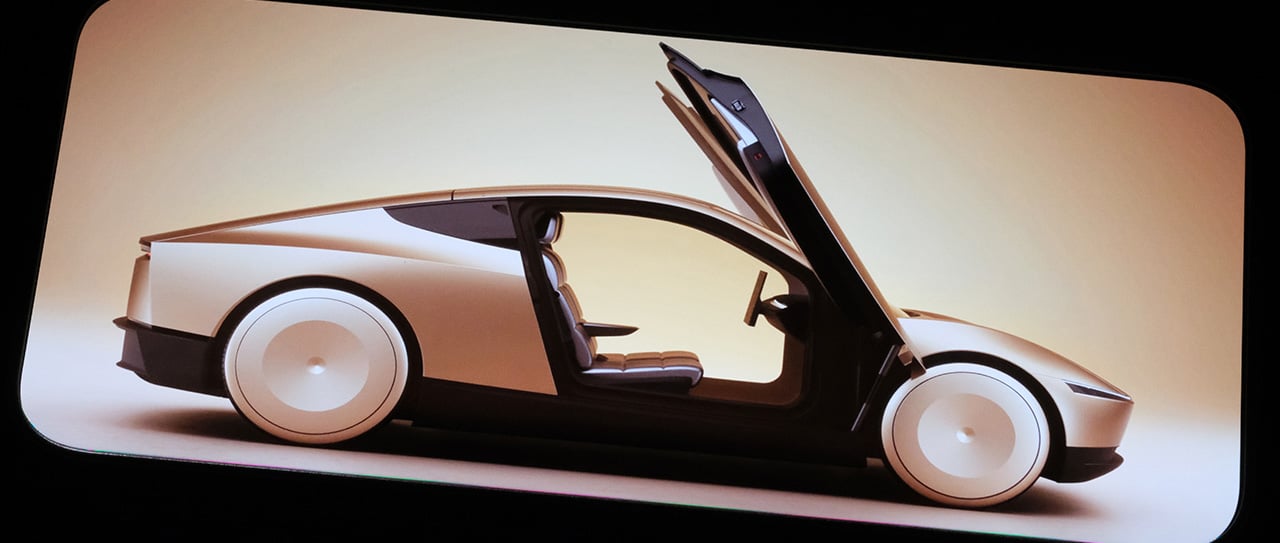
Tesla производит электромобили, солнечное оборудование и накопители энергии, а также развивает систему автоматизированного вождения FSD, сервис роботакси, беспилотную модель Cybercab и человекоподобных роботов Optimus.
Для инвестиционной оценки компании важны как результаты автомобильного бизнеса, так и перспективы новых продуктов. По мнению Freedom Broker, комментарии руководства указывают на то, что переход от первых запусков к масштабной коммерческой работе может потребовать дополнительного времени.
Новые направления пока не меняют финансовую картину
Аналитики оценивают отчет Tesla за III квартал как нейтральный. Компания сохранила выручку примерно на уровне прошлого года, когда в США и Китае еще действовали стимулы для покупателей электромобилей. Вместе с тем сроки расширения новых бизнесов могут вновь сдвинуться.
В конце квартала Tesla вывела Cybercab на дороги Остина в рамках сервиса роботакси. Руководство рассчитывает расширять географию поездок, однако, по оценке Freedom Broker, компании еще предстоит решить технологические вопросы перед более активным масштабированием. Оно может начаться в следующем году.
Количество активных подписчиков FSD достигло 1,74 млн, увеличившись на 67% год к году. Tesla рассчитывает получить одобрение системы на уровне всего Европейского союза в ближайшие месяцы. Это ожидание менеджмента, а не уже принятое регуляторное решение.
Компания также сообщила о начале производства грузовиков Tesla Semi и начальном этапе выпуска Optimus. По словам Илона Маска, для достижения производственных возможностей в 1 млн роботов потребуется еще не менее года.
Выручка оказалась ниже прогноза Freedom Broker
Tesla представила результаты 21 октября после закрытия рынка. Выручка за III квартал составила $28,0 млрд, снизившись на 0,2% относительно $28,1 млрд годом ранее. Результат оказался около консенсус-прогноза FactSet в $28,1 млрд, но ниже ожиданий Freedom Broker в $29,6 млрд.
Основное автомобильное направление сократило выручку на 3,0% год к году, до $20,6 млрд. Аналитики связывают снижение с уменьшением поставок и средних цен продажи автомобилей.
Выручка сегмента солнечного оборудования и накопителей энергии снизилась на 15,6%, до $2,9 млрд. Услуги и прочие операции, напротив, обеспечили рост на 32,5%, до $4,6 млрд. По оценке экспертов, это направление уже значительно превосходит энергетический сегмент по выручке и в ближайшие годы может демонстрировать наиболее высокие относительные темпы роста.
Прибыль превысила ожидания, но расходы давят на рентабельность
Чистая прибыль Tesla составила $0,8 млрд — на 42,7% меньше, чем годом ранее, но выше прогноза Freedom Broker в $0,6 млрд. Скорректированная чистая прибыль достигла $1,70 млрд против консенсус-прогноза $1,57 млрд. Скорректированная прибыль на акцию составила $0,48 при ожиданиях FactSet $0,47.
Операционная маржа — доля операционной прибыли в выручке — повысилась до 2,6% против 1,4% кварталом ранее, однако осталась ниже прошлогодних 5,8%. Валовая маржа выросла до 19,6% с 18,0% благодаря улучшению результатов сервисного направления.
Этого оказалось недостаточно, чтобы компенсировать увеличение операционных расходов на 39% год к году. Основное давление оказали затраты на исследования и разработки, выросшие на 69%. При этом руководство снизило прогноз капитальных расходов на 2026 год с $25 млрд до $20 млрд.
Поставки поддержал экспорт из Китая
За III квартал Tesla поставила 486,5 тыс. электромобилей — на 2,1% меньше, чем годом ранее, и на 1,3% больше, чем в предыдущем квартале. По приведенным в обзоре оценкам Kelley Blue Book, продажи новых аккумуляторных электромобилей в США снизились примерно на 39,5% год к году, тогда как поставки Tesla на внутреннем рынке могли сократиться на 19,7%. Более умеренное падение позволило компании увеличить долю этого рынка до 54,0% против 50,5% кварталом ранее.
В Китае оптовые поставки Tesla снизились на 16,0% год к году, согласно данным China Passenger Car Association. Одновременно завод в Шанхае увеличил экспорт на 83,18%, до 132,9 тыс. автомобилей. Компания также сообщила о рекордных поставках в Канаде, Австралии, Японии и на Тайване. Freedom Broker ожидает, что высокие темпы роста поставок автомобилей китайского производства сохранятся.
Каких результатов ожидают аналитики
По прогнозу Freedom Broker, выручка Tesla за весь 2026 год может составить $106,0 млрд, увеличившись на 11,7% год к году. В 2027 году аналитики ожидают $115,1 млрд. Прогноз выручки на IV квартал составляет $27,3 млрд, или рост на 9,6% год к году. Эксперты несколько снизили эту оценку из-за пересмотра ожиданий по энергетическому направлению.
Прогноз прибыли на акцию по GAAP составляет $0,87 на 2026 год и $0,92 на 2027 год. Целевая цена $360 рассчитана на основе пятилетней модели дисконтированных денежных потоков: она оценивает будущие денежные потоки компании с учетом времени и риска.
Ранее роботакси были основным катализатором краткосрочной идеи
В сентябре Freedom Broker представил отдельную инвестиционную идею дня по Tesla с рекомендацией «Покупать» и целевой ценой $425 на горизонте двух месяцев. Тогда аналитики выделяли расширение флота роботакси и возможность превышения рыночных ожиданий по квартальным поставкам.
В октябрьском обзоре после отчетности эксперты сохраняют рекомендацию «Держать» и целевую цену $360. Основной вопрос теперь — когда развитие автономного транспорта и робототехники начнет заметно отражаться на выручке и прибыли Tesla.
Не является индивидуальной инвестиционной рекомендацией.