
Freedom повысил целевую цену BP до $51 на фоне сокращения долга
Биржевые новости
5 ноября 2026, 19:08
Аналитики Freedom повысили целевую цену американских депозитарных расписок BP (BP) с $43 до $51, сохранив рекомендацию «Держать». Сильная нефтепереработка и высокие цены на углеводороды помогли компании увеличить прибыль и резко сократить долг. Однако эксперты считают, что значительная часть улучшения связана с временной рыночной конъюнктурой, тогда как добыча продолжает снижаться.
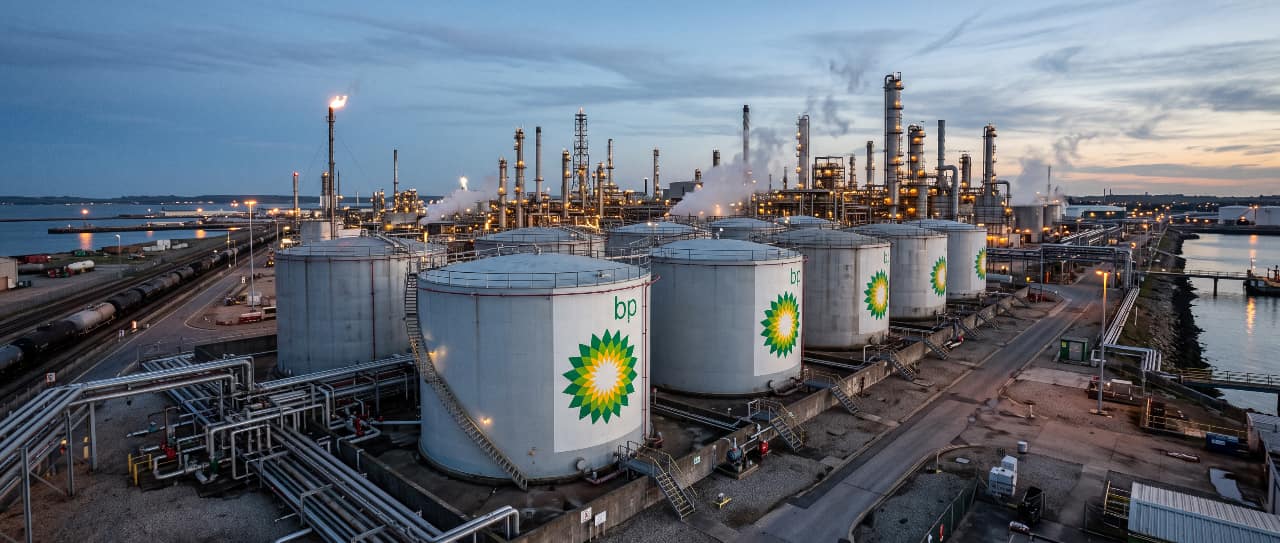
О британской энергокомпании
BP — британская международная энергетическая компания. Она добывает нефть и газ, перерабатывает сырье, торгует энергоносителями, управляет розничными сетями и развивает низкоуглеродные проекты.
Переработка обеспечила резкий рост прибыли
В III квартале 2026 года выручка BP увеличилась на 41,3% год к году, до $68,4 млрд, благодаря повышению цен реализации углеводородов. При этом относительно предыдущего квартала показатель снизился на 1%. Скорректированная чистая прибыль достигла $8,5 млрд против $2,2 млрд годом ранее. Прибыль на депозитарную расписку составила $3,26, превысив консенсус-прогноз на 15,4%.
Особенно сильные результаты показало направление трейдинга и переработки: его операционная прибыль выросла вчетверо год к году, до $6,9 млрд. Маржа переработки — показатель доходности превращения нефти в нефтепродукты — достигла $46,7 за баррель. Это почти втрое выше прошлогоднего уровня и на 57,8% больше результата II квартала. По оценке Freedom, именно благоприятная ценовая конъюнктура во многом объясняет масштаб улучшения финансовых результатов. Ее сохранение нельзя считать гарантированным.
Добыча остается слабым местом
Операционная динамика добывающего бизнеса оказалась отрицательной. В сегменте природного газа и низкоуглеродной энергии производство сократилось на 2,7% год к году, до 0,78 млн баррелей нефтяного эквивалента в сутки. В сегменте добычи снижение составило 7,7%, до 1,44 млн баррелей.
В IV квартале менеджмент ожидает дальнейшего сокращения добычи на 2,7%. Среди причин — конфликт на Ближнем Востоке, погодные условия в Мексиканском заливе и сезонное снижение спроса на газ.
Объем нефтепереработки также может уменьшиться на 15% из-за продажи НПЗ Gelsenkirchen и ремонтных работ. Поэтому поддержка прибыли со стороны высоких цен сопровождается сокращением физических объемов бизнеса.
Долг сократился на $8,4 млрд за квартал
Главным позитивным изменением аналитики считают укрепление баланса. Чистый долг BP с учетом лизинга уменьшился за квартал на $8,4 млрд, до $27,2 млрд. Этому помогли сильные денежные потоки и высвобождение оборотного капитала на $1,4 млрд.
Операционный денежный поток без учета изменений оборотного капитала составил $13,4 млрд против $7,3 млрд годом ранее. Денежные средства и эквиваленты на конец квартала достигли $43 млрд при краткосрочной задолженности $9 млрд. Капитальные затраты снизились на 10,2% год к году, до $3 млрд. Однако в IV квартале инвестиционные расходы могут увеличиться до $4,1–4,6 млрд: годовой ориентир составляет $13,5–14 млрд.
Дивиденды сохранены, выкуп акций остается на паузе
Совет директоров сохранил квартальный дивиденд на уровне $0,52 на депозитарную расписку. Выплата запланирована на 18 декабря, экс-дивидендная дата — 13 ноября. В III квартале BP не проводила обратный выкуп акций. Свободные средства компания направляет на укрепление баланса и досрочное погашение оставшихся обязательств по аварии в Мексиканском заливе, составляющих около $5 млрд. Такой подход снижает финансовые риски, но ограничивает возврат капитала акционерам через выкуп.
Продажа активов поможет балансу, но сократит будущие доходы
За девять месяцев поступления от продажи активов составили $0,8 млрд. В ближайшее время компания ожидает закрытия сделки по продаже 65% бизнеса смазочных материалов Castrol, которая должна принести около $6 млрд. Всего за 2026 год BP может получить от реализации активов около $8 млрд.
Компания также завершила продажу НПЗ Gelsenkirchen, договорилась о продаже сети АЗС в Австрии и начала поиск покупателей на активы в Северном море и бизнес Archaea.
Freedom положительно оценивает выход из низкоуглеродных проектов, по которым BP признала обесценение на $4,1 млрд, преимущественно в Lightsource bp и офшорной ветроэнергетике. Вместе с тем продажа Castrol и североморских активов уменьшит базу будущих операционных денежных потоков.
Почему рекомендация осталась «Держать»
Новая цель $51 учитывает сильные квартальные результаты, сокращение долговой нагрузки и сохранение высоких цен на углеводороды. После II квартала аналитики повысили оценку с $39 до $43 и улучшили рекомендацию с «Продавать» до «Держать».
Теперь основным вопросом становится устойчивость прибыли. В прогнозе Freedom скорректированная прибыль на депозитарную расписку снижается с $9,43 в 2026 году до $5,37 в 2027-м. Такая оценка предполагает, что текущие исключительно благоприятные условия постепенно нормализуются, а компании предстоит компенсировать снижение добычи и продажу доходных активов.
Не является индивидуальной инвестиционной рекомендацией.