
Freedom: улучшение рентабельности поддерживает оценку BioMarin, несмотря на снижение прогноза
Биржевые новости
5 ноября 2026, 19:43
Рост операционной эффективности становится главным аргументом в пользу акций BioMarin Pharmaceutical (BMRN), считают аналитики Freedom Broker Илья Зубков и Борис Толкачев. Компания снизила годовой прогноз, а квартальные продажи зависели от сроков крупных заказов. При этом базовая рентабельность оказалась лучше ожиданий. Аналитики сохранили рекомендацию «Покупать» и целевую цену $110 за акцию.
BioMarin разрабатывает и выпускает препараты для лечения редких генетических заболеваний. После приобретения Amicus Therapeutics компания расширила портфель лекарств от наследственных нарушений обмена веществ. Еще одно важное направление – терапия заболеваний, влияющих на рост костей у детей.
Выручка выросла, но сроки поставок искажают картину
Согласно отчетности за III квартал 2026 года, выручка BioMarin увеличилась на 32% год к году, до $1,025 млрд. Рост поддержали препараты, приобретенные вместе с Amicus, и увеличение продаж действующего портфеля.
Выручка направления лечения нарушений обмена веществ достигла $744 млн, превысив рыночный консенсус примерно на 1%. Однако, по оценке Freedom, общий результат скрывает неоднородную динамику отдельных препаратов.
Продажи VIMIZIM получили поддержку от сроков международных заказов. PALYNZIQ и NAGLAZYME, напротив, оказались ниже ожиданий после сильного II квартала. Аналитики считают, что недобор по PALYNZIQ преимущественно связан с графиком поставок: число пациентов продолжило расти.
Продажи VIMIZIM – препарата для лечения редкого наследственного заболевания мукополисахаридоза IVA типа – получили поддержку благодаря срокам международных заказов. Продажи PALYNZIQ, предназначенного для лечения фенилкетонурии, и NAGLAZYME, применяемого при мукополисахаридозе VI типа, напротив, оказались ниже ожиданий после сильного II квартала. Аналитики считают, что недобор по PALYNZIQ преимущественно связан с графиком поставок: число пациентов продолжило расти.
Отсрочка заказов одного международного клиента и перебои на Ближнем Востоке привели к снижению годового прогноза выручки этого направления до $2,675–2,750 млрд с $2,725–2,775 млрд.
Замедление роста VOXZOGO усиливает неопределенность
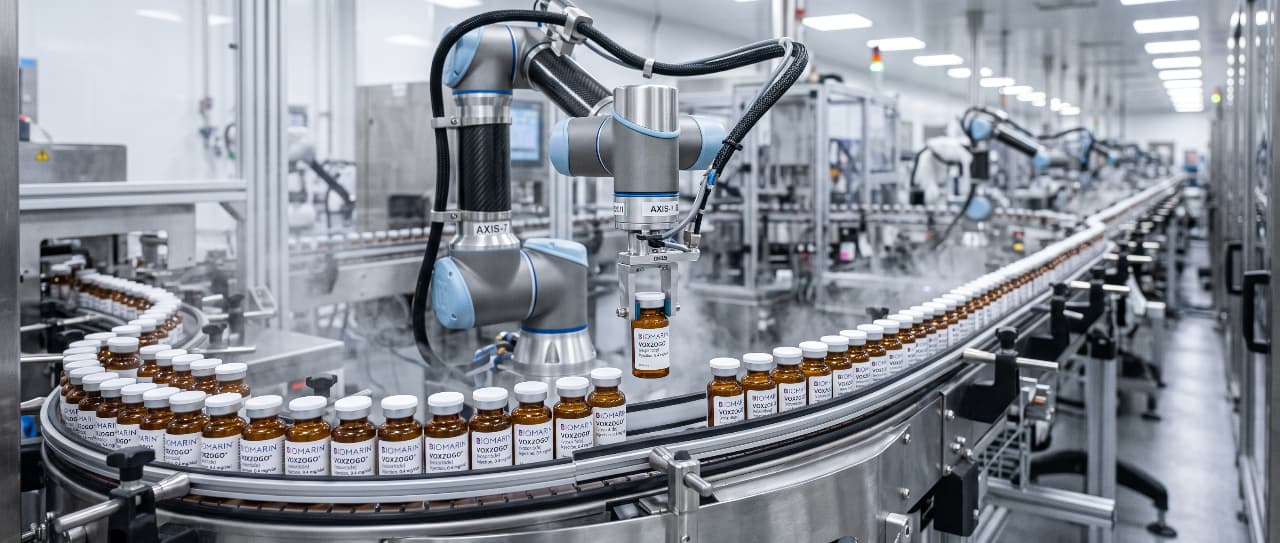
Выручка VOXZOGO составила $245 млн, увеличившись на 12% год к году, но оказавшись почти на 5% ниже консенсуса. Препарат применяется для увеличения роста у детей с ахондроплазией – генетическим нарушением развития костей.
Менеджмент объяснил отклонение переносом крупного международного заказа на IV квартал. Однако число пациентов выросло на 17% против более чем 20% кварталом ранее. Годовой прогноз продаж VOXZOGO снижен до $975 млн–1,025 млрд, что отменяет предыдущее повышение.
Freedom сохраняет осторожный взгляд на устойчивость роста препарата. Помимо сроков поставок, на перспективы влияет конкуренция, а решение компании прекратить раскрытие показателей перехода пациентов на другую терапию уменьшает прозрачность.
Возможности для расширения рынка связаны с регуляторными решениями в 2027 году. FDA рассматривает заявку на полное одобрение VOXZOGO при ахондроплазии и расширение применения на гипохондроплазию – другое заболевание, нарушающее рост костей. Решения ожидаются 28 февраля и 30 мая соответственно.
Без расходов на приобретенные разработки рентабельность выше
Скорректированная операционная прибыль BioMarin составила $137 млн, а рентабельность – 13,4%. Показатель превысил консенсус, но оказался ниже прогноза Freedom.
Основная причина расхождения с оценкой аналитиков – около $288 млн расходов на приобретенные незавершенные исследования и разработки, преимущественно в рамках сделки с Alesta. Эти затраты не были включены в предыдущий прогноз Freedom.
Без них операционная рентабельность, по расчетам аналитиков, составила бы около 41,5%. Это дополнительная корректировка Freedom, а не опубликованный компанией показатель.
Бизнес получает эффект от того, что выручка растет быстрее расходов. Скорректированные затраты на исследования и разработки снизились на 4% год к году, а коммерческие и административные расходы увеличились на 12% при росте выручки на 32%.
По заявлению менеджмента, экономия от интеграции Amicus опережает график. Компания подтвердила ориентир около $220 млн ежегодного эффекта к 2028 году.
Почему рекомендация осталась прежней
BioMarin снизила прогноз скорректированной прибыли на акцию на 2026 год до $2,80–3,10. На него повлияли расходы на приобретенные разработки и пересмотр ожиданий по выручке.
Freedom также уменьшил ближайшие оценки финансовых результатов, но сохранил положительный взгляд на способность компании повышать прибыльность. Теперь инвестиционный тезис в большей степени зависит от контроля расходов и интеграции Amicus, чем от ускорения продаж.
Ранее Freedom Broker уже отмечал улучшение рентабельности BioMarin после приобретения Amicus. Тогда аналитики также предупреждали, что повышение прогноза VOXZOGO могло отражать график международных поставок. Новая отчетность подтверждает значимость обоих факторов: операционная эффективность улучшается, а квартальная выручка остается нестабильной.
Не является индивидуальной инвестиционной рекомендацией.