
Двухнедельный обзор фондовых рынков №356. Переоценка ценностей
Обзор на 20 октября
Глобальная картина
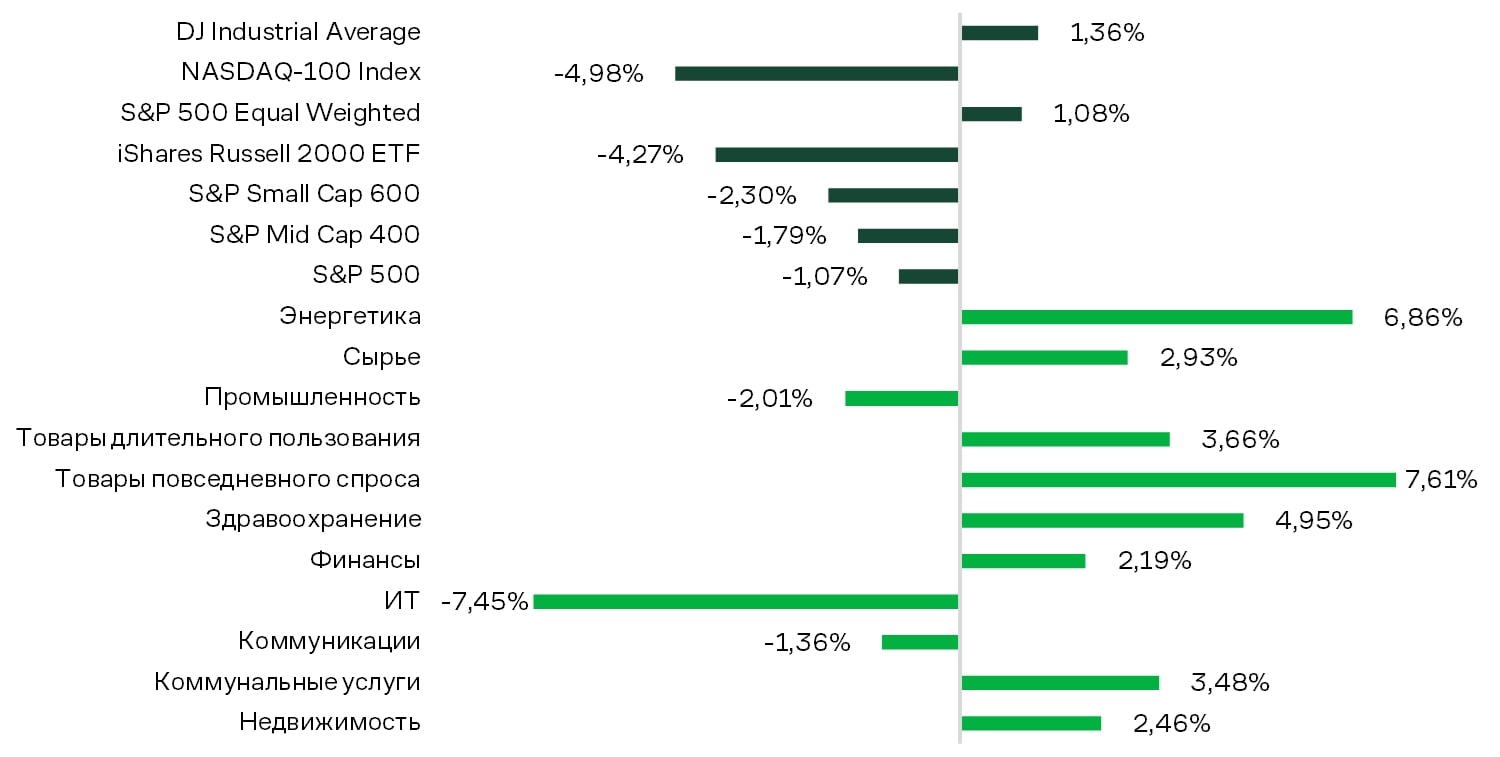
С середины первой по начало третьей декады октября на американском рынке наблюдался переток капиталов из технологического сектора в более традиционные отрасли. В результате S&P 500 снизился на 1,07%, а Nasdaq-100 упал на 4,98%. Одновременно Dow Jones вырос на 1,36%, а равновзвешенный индекс широкого рынка повысился на 1,08%. В секторе товаров повседневного спроса зафиксирован рост на 7,61%, в энергетике — на 6,86%, в здравоохранении — на 4,95%, в сегменте коммунальных услуг — на 3,48%. Таким образом, инвесторы не уходили из акций повсеместно, а перераспределяли средства в пользу защитных инструментов.
В этой связи также усилился спрос на казначейские облигации США, в результате чего доходность десятилетних трежерис опустилась на 17 б.п., до 5,1%. В свою очередь, Nasdaq-100 показал крупнейшее недельное снижение со времен распродажи, которую в апреле 2025 года спровоцировало введение Белым домом повышенных тарифов на импорт. Тогда, как и в сентябре 2024-го, резкое падение акций технологических компаний также сопровождалось покупками государственного долга. В отличие от ряда эпизодов 2022 года, когда акции и облигации дешевели одновременно, сейчас трежерис выполняют традиционную для себя функцию тихой гавани.
Из входящих в S&P 500 секторов лидером падения стала ИТ-индустрия (−7,45%). Давление на нее оказали бумаги специализированных провайдеров облачных вычислений для ИИ, которые финансируют расширение дата-центров преимущественно за счет привлечения долга. Доходность облигаций CoreWeave (CRWV) приблизилась к 15%, а стоимость кредитно-дефолтных свопов, отражающих цену страховки от банкротства эмитента, достигла рекордного уровня. Дорогое финансирование вкупе с риском дальнейшего повышения ставки ФРС усиливают сомнения инвесторов в устойчивости такой структуры капитала, поскольку новым мощностям предстоит не только обеспечить рост выручки, но и покрыть значительные расходы на обслуживание долговых обязательств.
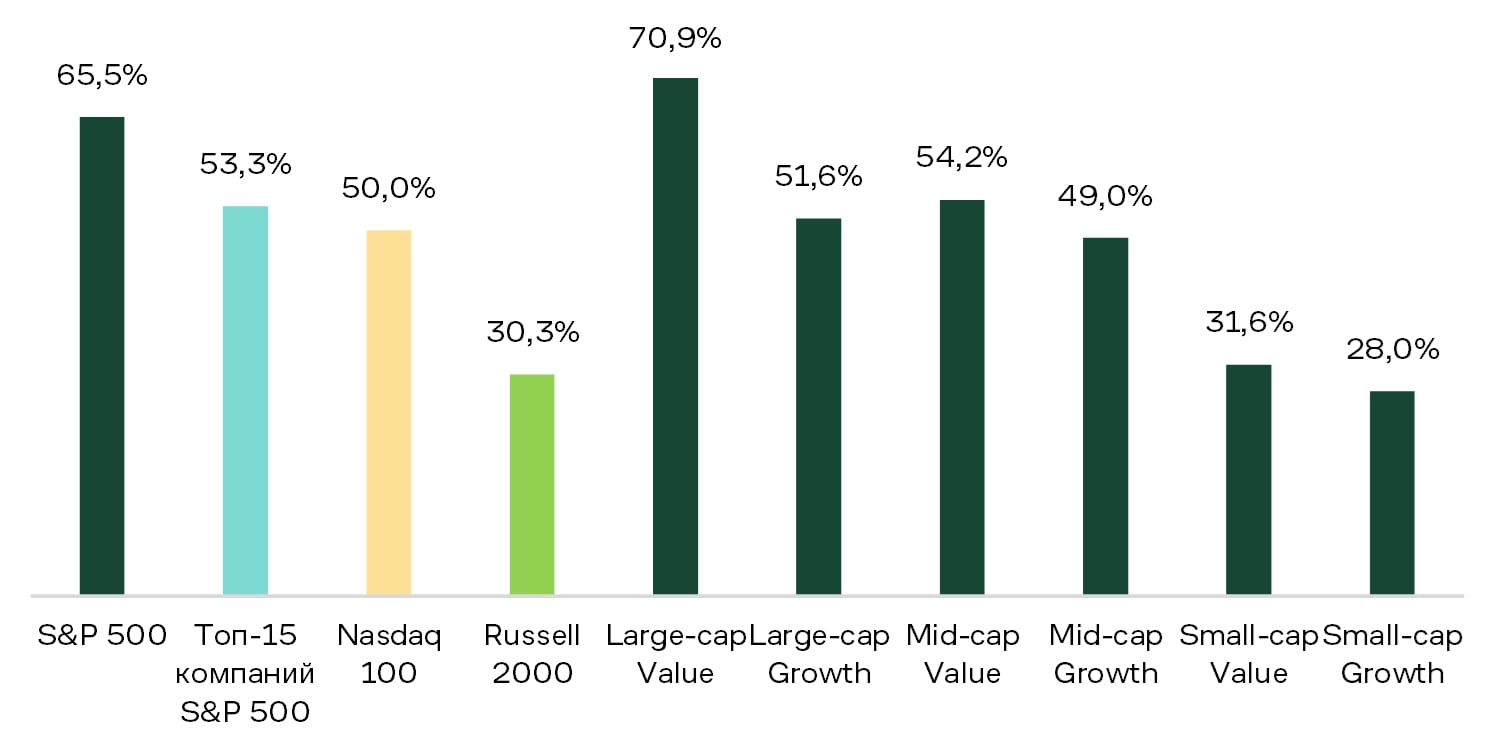
Поддержка со стороны главы NVIDIA (NVDA) Дженсена Хуанга, покупки фондов Кэти Вуд и последующее повышение рекомендаций инвестдомов не смогли устранить опасения относительно долговой нагрузки CoreWeave. Дополнительную тревогу вызвали продажи акций CRWV тремя сооснователями компании: с момента IPO объем этих сделок составил $3,3 млрд, из которых $2,4 млрд пришлось на 2026-й. Компания отмечает, что эти операции были заранее запланированы, поэтому сами по себе они не свидетельствуют об ожидании распродажи.
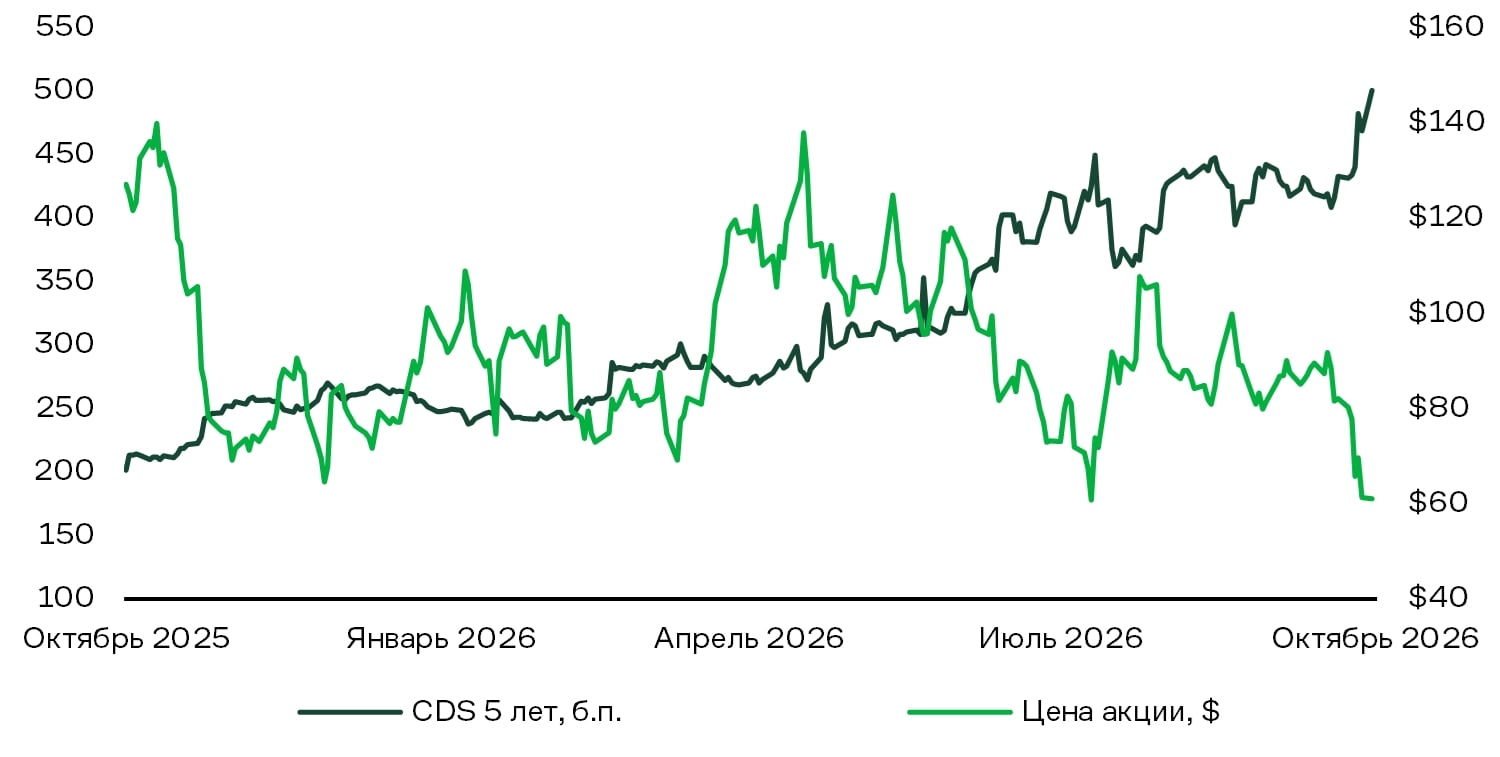
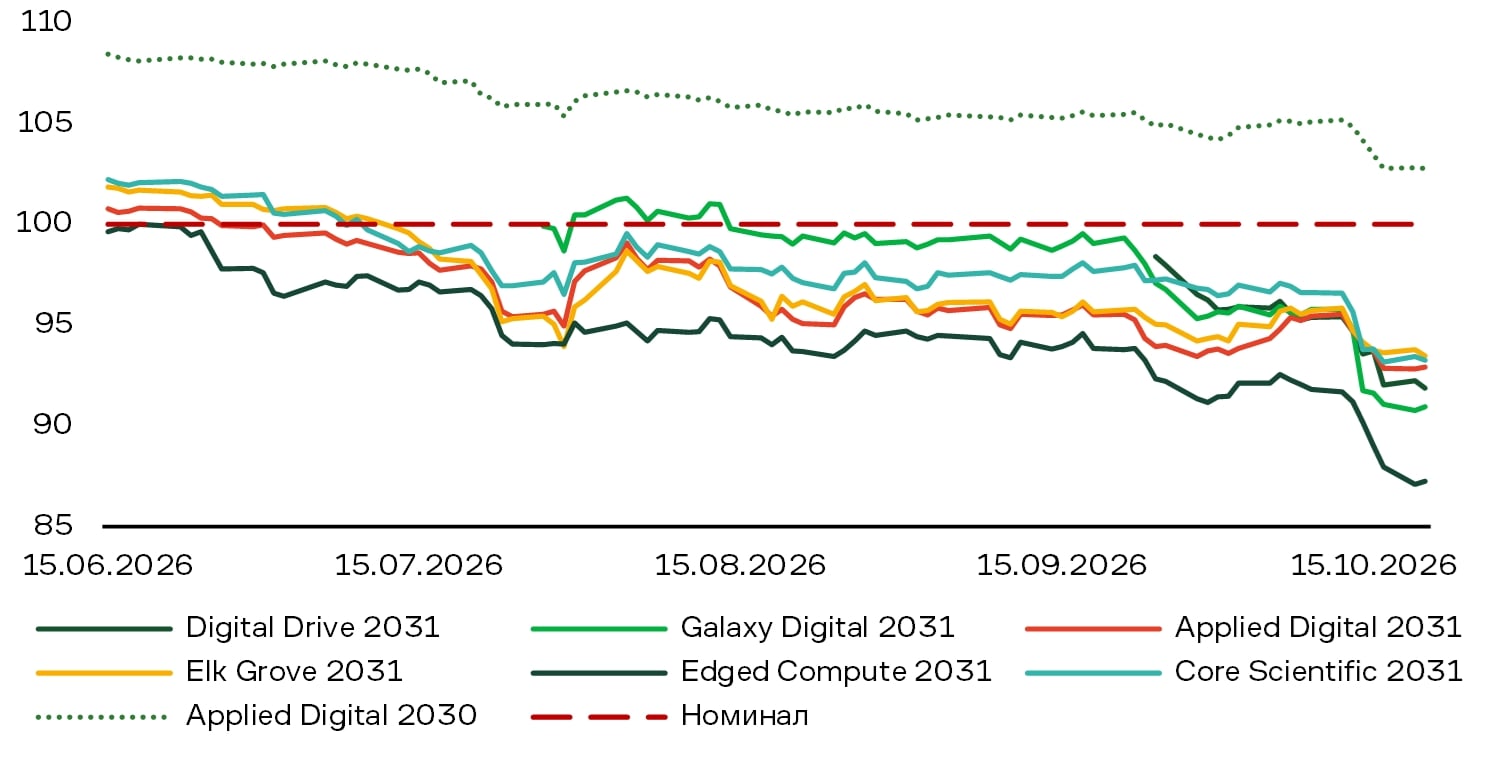
На этом фоне цены на облигации операторов дата-центров ушли ниже номинала. По данным Barclays, в 2026 году из $80 млрд бондов, выпущенных для финансирования дата-центров, бумаги на сумму $37 млрд имели «мусорный» рейтинг, а в 2025-м такая оценка была у $8,6 млрд облигаций из $36 млрд. То есть рост заимствований сопровождается расширением доли рискованного долга. Средняя доходность американских облигаций неинвестиционного уровня достигла 8,41% — максимума примерно за полтора года. В таких условиях способность рынка поглощать новые выпуски ИИ-долга прежними темпами вызывает все больше вопросов, а дальнейшее расширение инфраструктуры может потребовать более дорогого финансирования.
Негатив был усилен прогнозом Gartner, согласно которому более $3,5 трлн вложений в ИИ-инфраструктуру могут столкнуться с риском обесценения к концу 2030 года из-за отставания монетизации вычислительных мощностей от расходов на их строительство и финансирование.
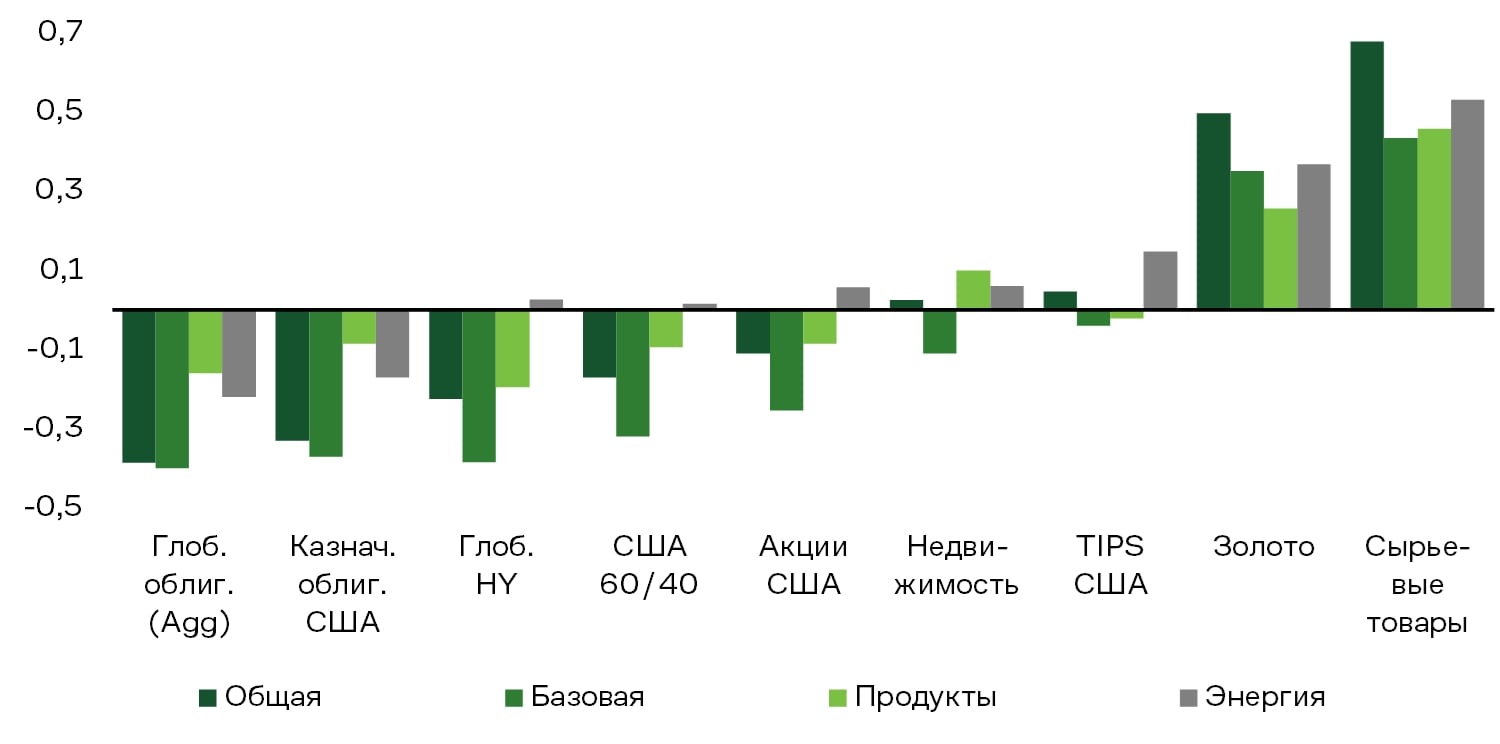
Главной макропубликацией последних недель стали сентябрьские данные потребительской инфляции (CPI) в США, вышедшие 14 октября. Общий индекс вырос на 0,65% м/м, а базовый повысился на 0,33% м/м при консенсусе 0,6% и 0,2% м/м соответственно. В годовом выражении общая инфляция составила 3,7%, а базовая — 2,6%. Рост цен на жилье достиг 0,39% м/м, базовые товары подорожали на 0,25%, а транспортные услуги — на 0,59%. Данные указывают на сохранение влияния на цены дорогой нефти. Повышение транспортных издержек ведет к удорожанию практически всех товаров и услуг. Это усиливает инфляционную неопределенность и сохраняет риск дальнейшего повышения ставки ФРС.
Упомянутый выше переток капитала в трежерис пока нельзя считать началом устойчивого роста облигаций. Исследование AQR показывает, что ускорение инфляции исторически сопровождалось слабой динамикой казначейского и корпоративного долга, особенно при повышении базовой инфляции. Одновременно золото и сырьевые товары демонстрировали положительную чувствительность к росту цен. Прогнозировать продолжительность ротации сложно, при этом защитная роль облигаций зависит от характера рисков. Если внимание инвесторов вновь сместится с распродажи бумаг техсектора на инфляцию и ужесточение ДКП, долговой рынок также может оказаться под давлением.
Фокус рынка
Существенное влияние на динамику нефтяных котировок оказывает эскалация вооруженного конфликта в Йемене, а также интенсификация ударов Ирана по судам в Ормузском проливе. В результате WTI с начала октября подорожала на 9% и торгуется вблизи $100 за баррель.
Дефицит углеводородов сохраняется из-за блокады иранских портов и снижения трафика через Ормузский пролив, а также сокращения объемов перевозок сырья из Саудовской Аравии в Красном море. Мировые запасы нефти и нефтепродуктов продолжают падать. Их стратегические резервы в США с начала военной операции против Ирана уменьшились уже на 31,8%.
В сентябре страны ОПЕК (включая ОАЭ) нарастили объем добычи нефти на 0,92 млн баррелей в сутки (МБС) по сравнению с предыдущим месяцем. Рост производства фиксируется четвертый месяц подряд, он достиг 6,1 МБС (+32,3%) по сравнению с майским объемом, однако остается на 12,5% ниже февральского уровня.
При эскалации боевых действий цена на WTI поднимется выше $110 за баррель, а в случае достижения договоренностей между США и Ираном о нормализации судоходства в Ормузском быстро скорректируется в район $80.
На момент подготовки этого обзора квартальные результаты представили 48 компаний из состава S&P 500. Отчеты крупнейших финансовых корпораций зафиксировали снижение инвестиционно-банковской активности и слабые показатели торговли инструментами с фиксированной доходностью. Это было частично компенсировано повышением чистого процентного дохода и показателями торговли акциями. J.P. Morgan (JPM) и Bank of America (BAC) не оправдали ожиданий по прибыли, а превышение прогнозов остальными крупнейшими банками не вызвало устойчивой положительной реакции инвесторов.
28 октября Alphabet (GOOGL) представит результаты за третий квартал 2026 года. Предыдущий трехмесячный период для корпорации оказался весьма удачным. Ее выручка выросла на 24% год к году (г/г), до $119,8 млрд, а операционная прибыль увеличилась на 30%, до $40,8 млрд. Чистая прибыль, относящаяся к акционерам, достигла $112,1 млрд, EPS оказалась на отметке $9,11. Однако переоценка инвестиций обеспечила $77,1 млрд прибыли ($6,26 на акцию), поэтому эти результаты не отражают исключительно операционный рост. Главным позитивным драйвером для корпорации остается облачный бизнес. Здесь выручка за второй квартал выросла на 82%, до $24,8 млрд, благодаря спросу на инфраструктуру и решения для искусственного интеллекта. Доходы поискового направления увеличились на 17%, поступления от рекламы на видеосервисах повысились на 13%. Капитальные инвестиции выросли до $44,9 млрд, усиливая давление на денежный поток. Для инвесторов наиболее значимыми параметрами будут рост облачного бизнеса, монетизация инструментов искусственного интеллекта и окупаемость расходов на инфраструктуру. Консенсусный таргет по акции GOOGL — $428.
29 октября результаты за третий квартал представит Intel (INTC). К отчету компания подходит после сильного второго квартала, в котором выручка выросла на максимальные за последние 15 лет 25% г/г, до $16,1 млрд. Скорректированная чистая прибыль составила $2,2 млрд против убытка $441 млн годом ранее, а убыток на акцию в размере $0,1 на акцию сменился скорректированной прибылью объемом $0,42. По стандартам GAAP компания зафиксировала чистый убыток $11 млрд из-за неденежной переоценки акций, депонированных в пользу правительства США, на $12,5 млрд. Главным драйвером роста выступает спрос на серверные вычисления: выручка дивизиона центров обработки данных и искусственного интеллекта поднялась на 59%, до $6,3 млрд. Клиентское направление прибавило 13%, до $8,9 млрд. На третий квартал руководство прогнозирует выручку в пределах $15,8–16,8 млрд при скорректированной прибыли на акцию в размере $0,38 и валовой марже 42%. Для инвесторов особенно важны будут динамика спроса на серверное оборудование, темпы освоения новых производственных технологий и инвестиции в мощности на фоне восстановления прибыльности основного бизнеса. Консенсусный таргет по акции INTC — $120.
Техническая картина
S&P 500 скорректировался к 7690 пунктам после обновления исторического максимума вблизи 7850, уйдя ниже 20- и 50-дневных скользящих средних. RSI снизился до 47 пунктов, указывая на ослабление краткосрочного импульса. Доля акций, торгуемых выше 50-дневной средней, выросла с 28% до 44%. Баланс рисков на ближайшие две недели оцениваем как нейтральный. S&P 500 тестирует важную зону поддержки 7680–7700, где проходит восходящая трендовая линия. Ее уверенный пробой повысит вероятность ухода к 7510 пунктам. Для восстановления восходящего импульса индексу необходимо закрепиться выше скользящих средних и отметки 7750 пунктов. Это создаст предпосылки для повторного тестирования исторического максимума 7850, преодоление которого откроет путь к психологически значимой отметке 8000.
Ожидаемый торговый диапазон
Ориентируемся на колебания S&P 500 в пределах 7510–7850 пунктов.