
Финансист №3 (43) 2026
Амир Уаджитов
старший менеджер по работе с клиентами Freedom Finance Global
И целой ставки мало
Почему одних лишь действий ЦБ недостаточно для предотвращения глобального роста цен
Инфляция, говоря простыми словами, – это рост цен на товары и услуги. Он происходит либо из-за увеличения количества денег в экономике, либо из-за сокращения предложения этих самых товаров и услуг при неизменном объеме денег.
Сама по себе инфляция естественна для экономики. Быстрый рост цен обесценивает доходы и сбережения граждан, разрушая покупательную способность денег. Бизнес теряет ориентиры для долгосрочного планирования, так как невозможно предугадать будущие издержки. Это приводит к сокращению инвестиций и бегству капитала в реальные активы вместо развития производства.
Низкая инфляция (или даже падение цен – дефляция) опасна тем, что потребители начинают откладывать крупные покупки в ожидании более выгодных предложений. В итоге спрос падает, производство сокращается, компании увольняют сотрудников.
Идеалом для экономики считается стабильный рост цен в пределах нескольких процентов, который стимулирует потребление, но сохраняет предсказуемость рынка. Это значение центробанки разных стран берут за ориентир для своей денежно-кредитной политики. В США и Европе он составляет 2%, в России – 4%, в Казахстане – 5%.
Всему голова
Основной механизм, которым ЦБ регулирует инфляцию, – ключевая (базовая) процентная ставка. Она показывает, под какой процент коммерческие банки могут занять у регулятора деньги, чтобы потом раздать их клиентам (гражданам и бизнесу) в виде кредитов, но на более выгодных для себя условиях. Помимо ставки, регуляторы могут влиять на финансовую систему путем изменения норм обязательных резервов для банков, а у ЦБ есть право изымать излишки денег через продажу гособлигаций или насыщать рынок ликвидностью при их покупке. Иногда центробанки пытаются повлиять на ожидания бизнеса с помощью публичных заявлений или вводят жесткие ограничения на операции с валютой.
В последнее время на инфляцию стали смотреть весьма однобоко: если цены растут, то в экономике слишком много денег, и ЦБ пора поднять ключевую ставку. Иногда эта мера действительно работает. Дорогие кредиты охлаждают спрос, бизнес и потребители меньше занимают, компании более плавно повышают цены, инфляция постепенно замедляется.
Но последние годы показали, что рост цен не всегда начинается с избытка дешевых заемных денег в экономике. Иногда первыми дорожают не кредиты, а производство товаров или их транспортировка. Поднимается стоимость нефти, газа, зерна, удобрений, увеличиваются тарифы на страхование грузов и морские перевозки, растут расценки на электроэнергию и импорт. В этом случае ставка ЦБ остается важным инструментом, но уже не может быть единственным ответом на ускорение инфляции. Финансовый регулятор способен сделать заемные деньги дороже, но не может разблокировать закрытый пролив или быстро построить новый НПЗ, увеличить урожай или заменить выпавшие поставки топлива.
Глобальная инфляция в 2026 году ускорится с прошлогодних 3,3 до 4%, а нефть марки Brent подорожает на 36% и будет стоить примерно $94 за баррель*
*По оценке Всемирного банка
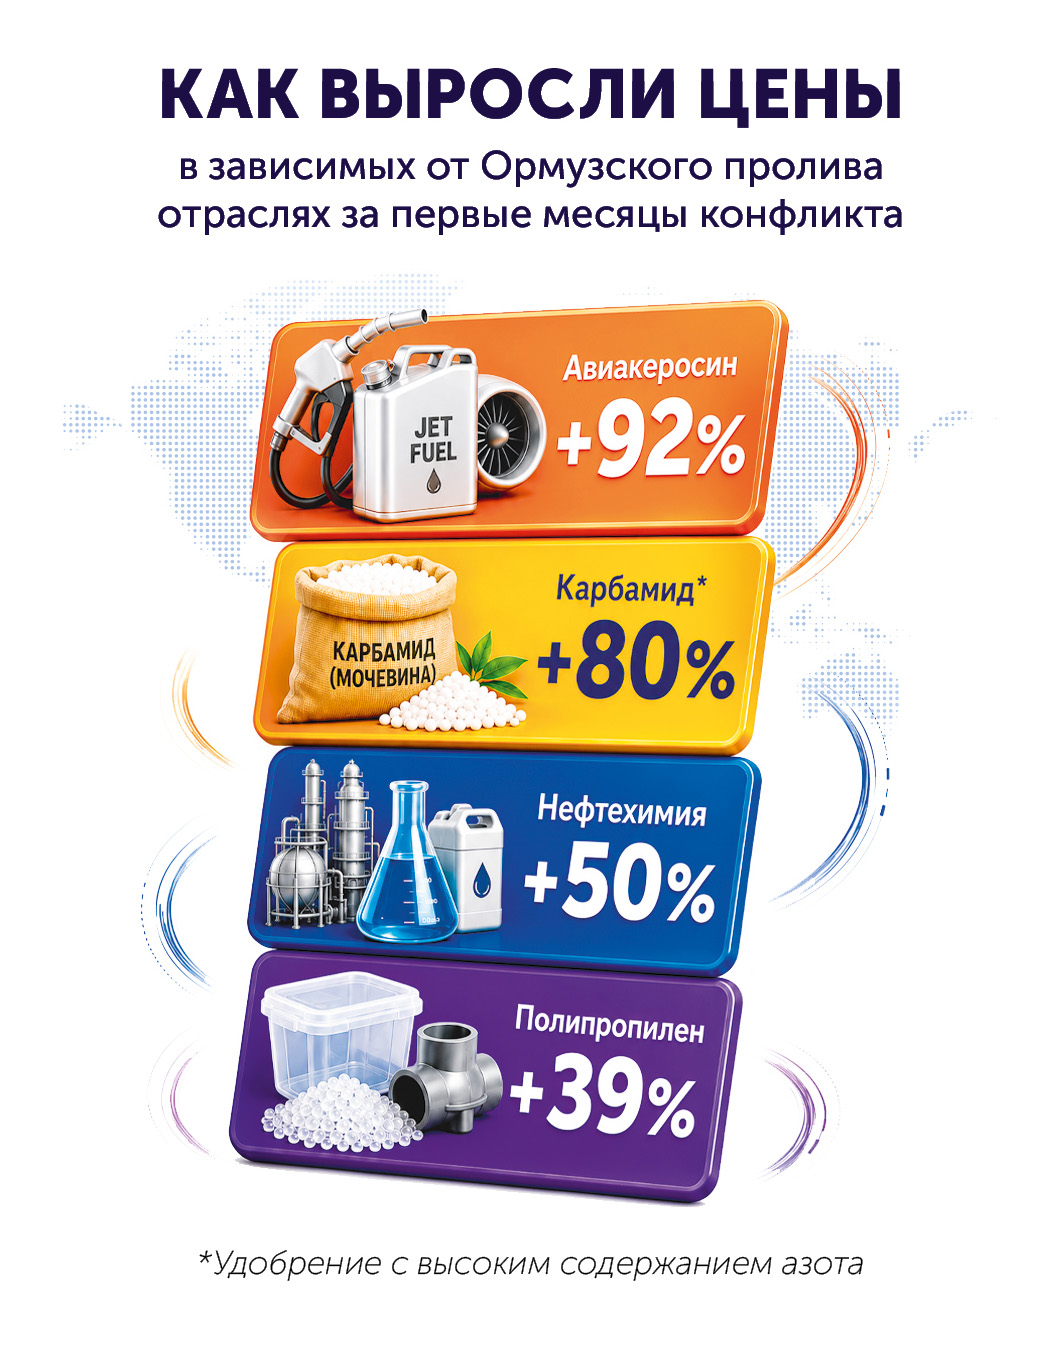
Конфликт Ирана и США повлиял на разные сектора мировой и американской экономики. В текущем году, по прогнозам Всемирного банка, цены на энергоносители поднимутся на 24%, а общий индекс сырьевых товаров вырастет на 16%. Дорогая нефть почти сразу ведет к повышению стоимости дизеля, бензина, авиакеросина, морской логистики, удобрений, продукции нефтехимии. Сначала рост издержек фиксируют перевозчики, сельскохозяйственные и промышленные предприятия, а затем он отражается на оптовых и розничных ценах.
Движение ставки в борьбе с инфляцией, в свою очередь, имеет обратный эффект. Если люди слишком активно берут кредиты и покупают товары, высокая ставка может довольно быстро охладить их активность. Но если не хватает топлива, удобрений, портовых мощностей, рабочих рук или безопасных транспортных маршрутов, то высокая ставка неэффективна. Авиакомпаниям необходим керосин, фермерам не обойтись без дизтоплива, а торговым сетям без бензина не удастся довезти товар до магазина.
Не только деньги
Немонетарная инфляция, при которой рост цен вызван не избытком денег, а другими факторами, в том числе удорожанием той же нефти, особенно тяжела для государств со слабой экономикой. Достаточно состоятельный потребитель сохраняет «пространство для маневра». Например, он может реже ходить в рестораны, отложить покупку автомобиля или сократить другие необязательные расходы. У людей с низким доходом основная часть бюджета уходит на еду, транспортные и коммунальные услуги. Если все это дорожает, сэкономить небогатому гражданину почти не на чем.
Когда нефть дорожает, расходы государств-импортеров на энергоресурсы увеличиваются, а иностранная валюта активнее утекает из экономики. Местные деньги начинают обесцениваться, а импорт в целом становится слишком дорогим. В итоге автоматически растут цены вообще на все товары. С такой проблемой сталкиваются европейские государства, Япония, а также многие развивающиеся экономики, в том числе Индия и Турция.
Страны – экспортеры нефти могут частично компенсировать рост цен притоком валютной выручки, но полностью в этой ситуации они не защищены. Ведь импортное оборудование, продовольствие и логистика также дорожают.
Источники: blogs.worldbank.org, iata.org, icis.com, spglobal.com
Почему ставку нужно двигать
Ключевая ставка ЦБ не способна снизить мировые цены на нефть и не решает проблему перебоев в поставках, зато помогает остановить превращение разового шока в устойчивую инфляцию. Главный риск связан с тем, что бизнес заранее повышает цены, работники требуют более высоких зарплат, поставщики закладывают будущие риски в контракты, а население начинает покупать товары впрок, провоцируя дефицит и дальнейший рост цен. И этот риск центробанк уже может регулировать.
Проблема в том, что финансовые регуляторы сегодня находятся между двух огней. Резкое повышение ставки тормозит экономический рост, увеличивает стоимость обслуживания долга и давит на инвестиции. В то же время слишком мягкая монетарная политика повышает риск, что подорожание топлива, продовольствия и логистики усилит инфляционные ожидания. В таких условиях подъем ставки – это не лекарство от нефтяного шока, а защита от его распространения по всей экономике.
При этом, если власти просто запрещают бизнесу повышать цены, это только провоцирует рост физического дефицита. Компании вынуждены сокращать поставки, откладывать инвестиции или искать обходные схемы продаж. И здесь задача правительства – заранее снижать уязвимость экономики к подобным шокам.
Государства формируют стратегические запасы топлива, газа, зерна и удобрений, чтобы пережить несколько месяцев перебоев в логистике. Важны и альтернативные маршруты поставок, свободные портовые мощности, страхование перевозок и долгосрочные договоренности с транспортировщиками. Необходимо наладить логистику так, чтобы один закрытый маршрут не останавливал всю цепочку. Нужна более предсказуемая энергетическая политика и понимание бизнесом правил инвестиций в добычу, переработку, СПГ-инфраструктуру, электросети и возобновляемую энергетику.
Отдельным вопросом остается поддержка населения. Если власти субсидируют цены на топливо или электричество одинаково для богатых и бедных, бюджетные расходы растут очень быстро, а спрос почти не снижается. Намного эффективнее помогать тем, кто тратит на еду, транспорт и коммунальные платежи основную часть доходов. Адресная помощь сглаживает социальную напряженность и при этом не становится обузой для всей экономики.
Ожидание и реальность
Главный урок последних лет для мировых финансовых регуляторов заключается в том, что глобальная инфляция стала не только денежной, но и ресурсной. Ее уже нельзя объяснять мягкой денежно-кредитной политикой и охлаждать только повышением ставки. Эти меры по-прежнему важны, но их эффективность становится выше только в условиях хорошо продуманной экономической стратегии: при наличии запаса критически важных товаров, устойчивых маршрутов поставок, инвестиций в энергетику и инфраструктуру, адресной помощи населению и сбалансированных расходов бюджета.