
Финансист №3 (43) 2026
Ерлан Абдикаримов
директор департамента финансового анализа Freedom Finance Global
Разумные инвестиции
Аналитики Freedom Broker предлагают для покупки акции энергетиков с высоким потенциалом роста
Апсайды и котировки представлены на 13 августа 2026 года
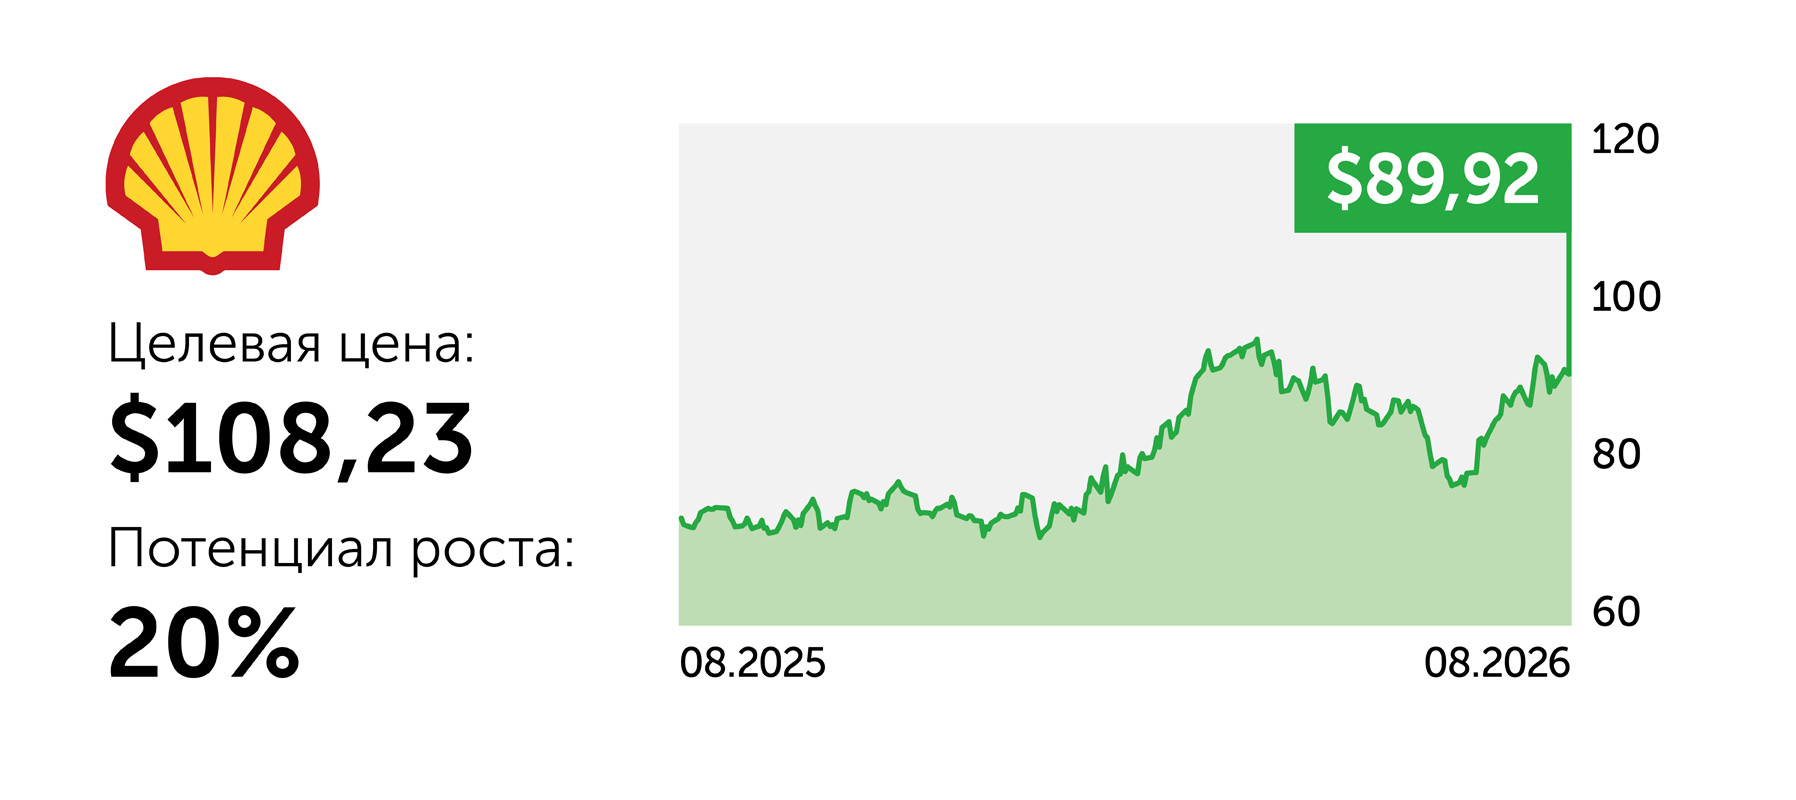
Shell (SHEL) в I квартале получила максимальную за два года скорректированную чистую прибыль в размере $6,9 млрд за счет роста продаж и улучшения маржи нефтепереработки. Дивиденд был повышен на 5% при продолжении обратного выкупа. После поглощения канадской ARC Resources за $16,4 млрд, одобренного ее акционерами, будет укреплена ресурсная база компании в газоносном бассейне Монтни. Это обеспечит дополнительные поставки сырья для проекта LNG Canada. В результате Shell получит более устойчивую платформу для развития газового бизнеса, хотя увеличение долга и интеграция крупного приобретения потребуют дисциплины в распределении капитала.
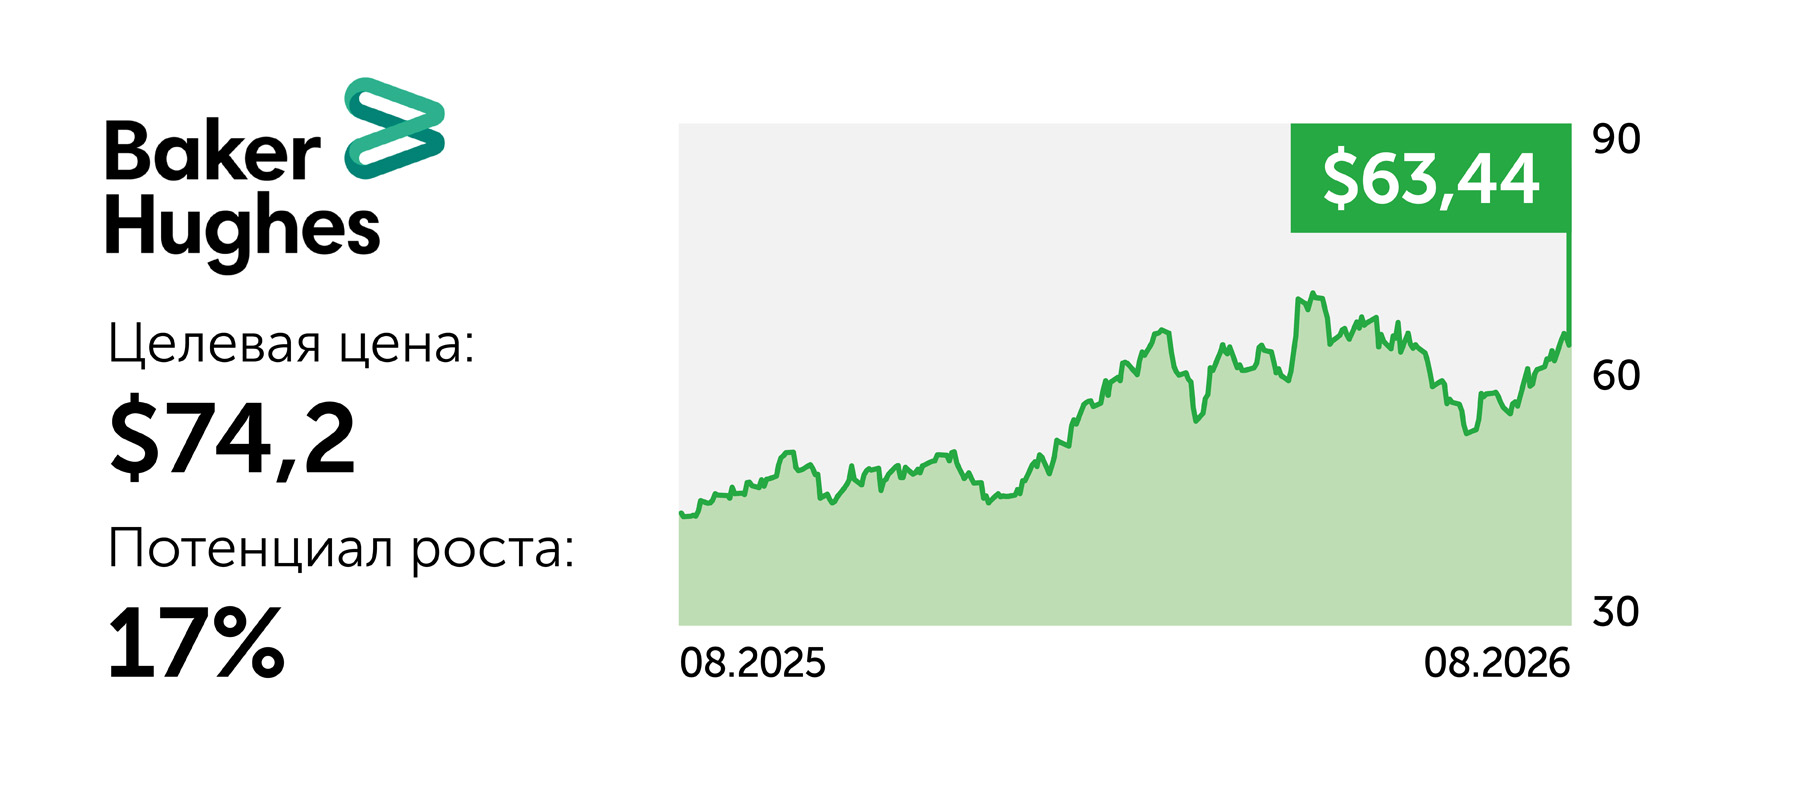
Baker Hughes (BKR) развивается как поставщик оборудования и технологий для СПГ, газовой инфраструктуры, электроэнергетики и дата-центров. В I квартале заказы технологического сегмента выросли на 54% г/г, до $4,9 млрд, его выручка поднялась на 14%, а операционная прибыль до амортизации – на 35%. Новым драйвером роста станет поглощение Chart Industries. За счет него существенно расширятся возможности Baker Hughes в сфере оборудования для СПГ, промышленных газов и автономного энергоснабжения. Поддержку акциям обеспечит увеличение числа действующих установок в США до максимума с весны 2025 года.
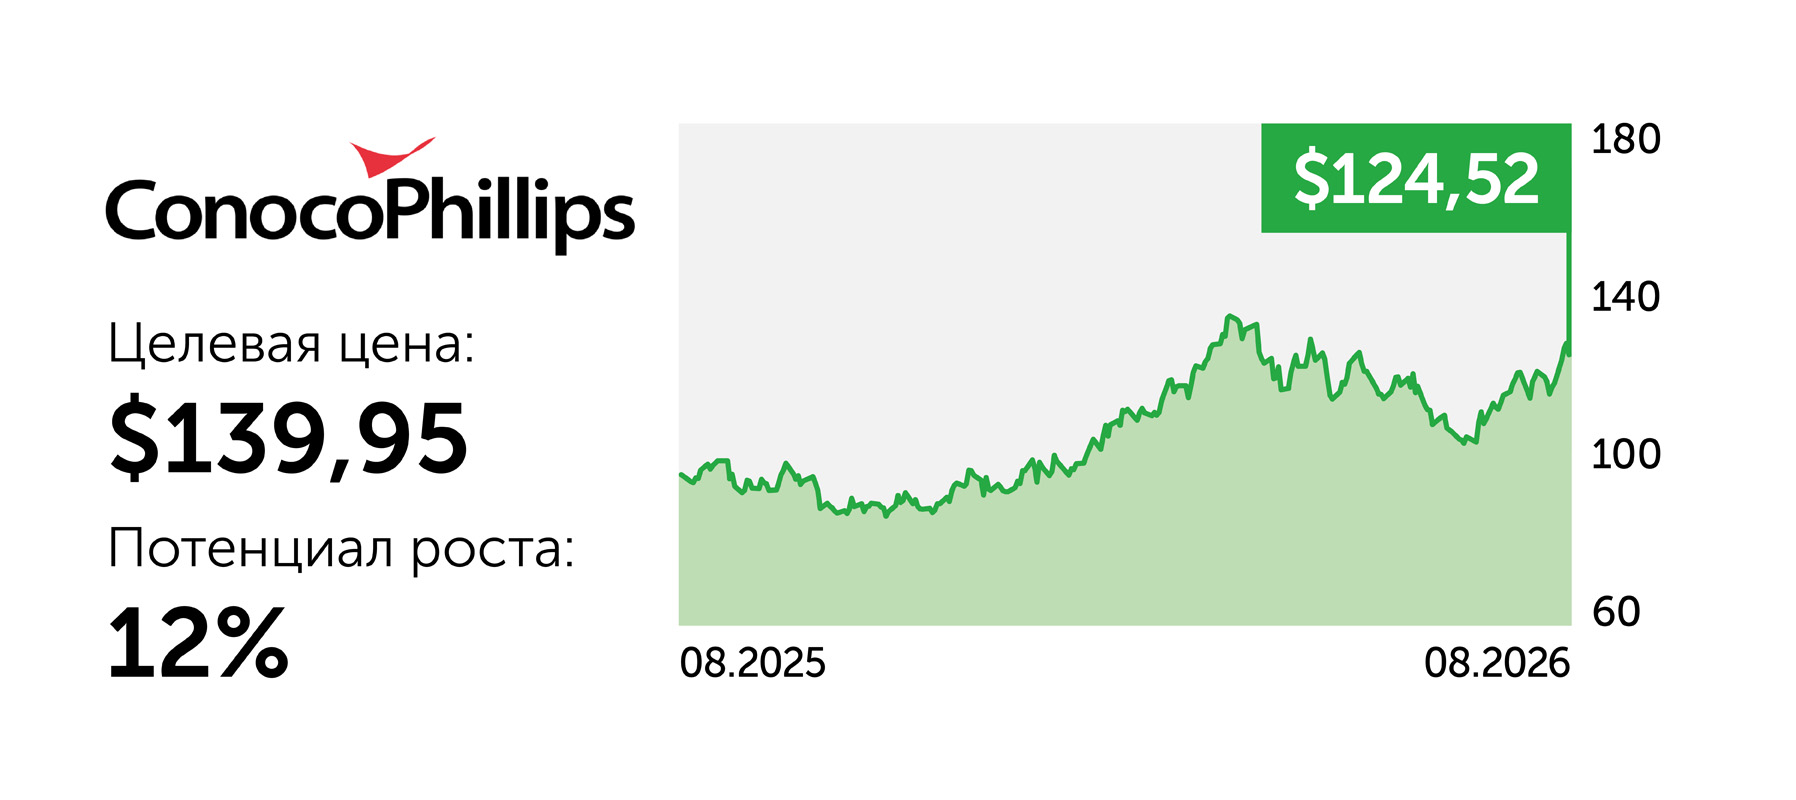
ConocoPhillips (COP) в I квартале сгенерировала денежный поток от основной деятельности в размере $5,4 млрд, вернула акционерам $2 млрд и подтвердила план направлять на выплаты 45% годового денежного потока. Объем добычи достиг 2,31 млн баррелей нефтяного эквивалента в сутки. Драйверами роста выступают сокращение расходов после интеграции Marathon Oil, развитие СПГ-проектов и соглашение о приобретении 42% в проекте по восстановлению крупных месторождений Киркука в Ираке, ресурсная база которых превышает 3 млрд баррелей нефтяного эквивалента. Основным риском остается прямая зависимость финансовых результатов от цен на нефть и газ.
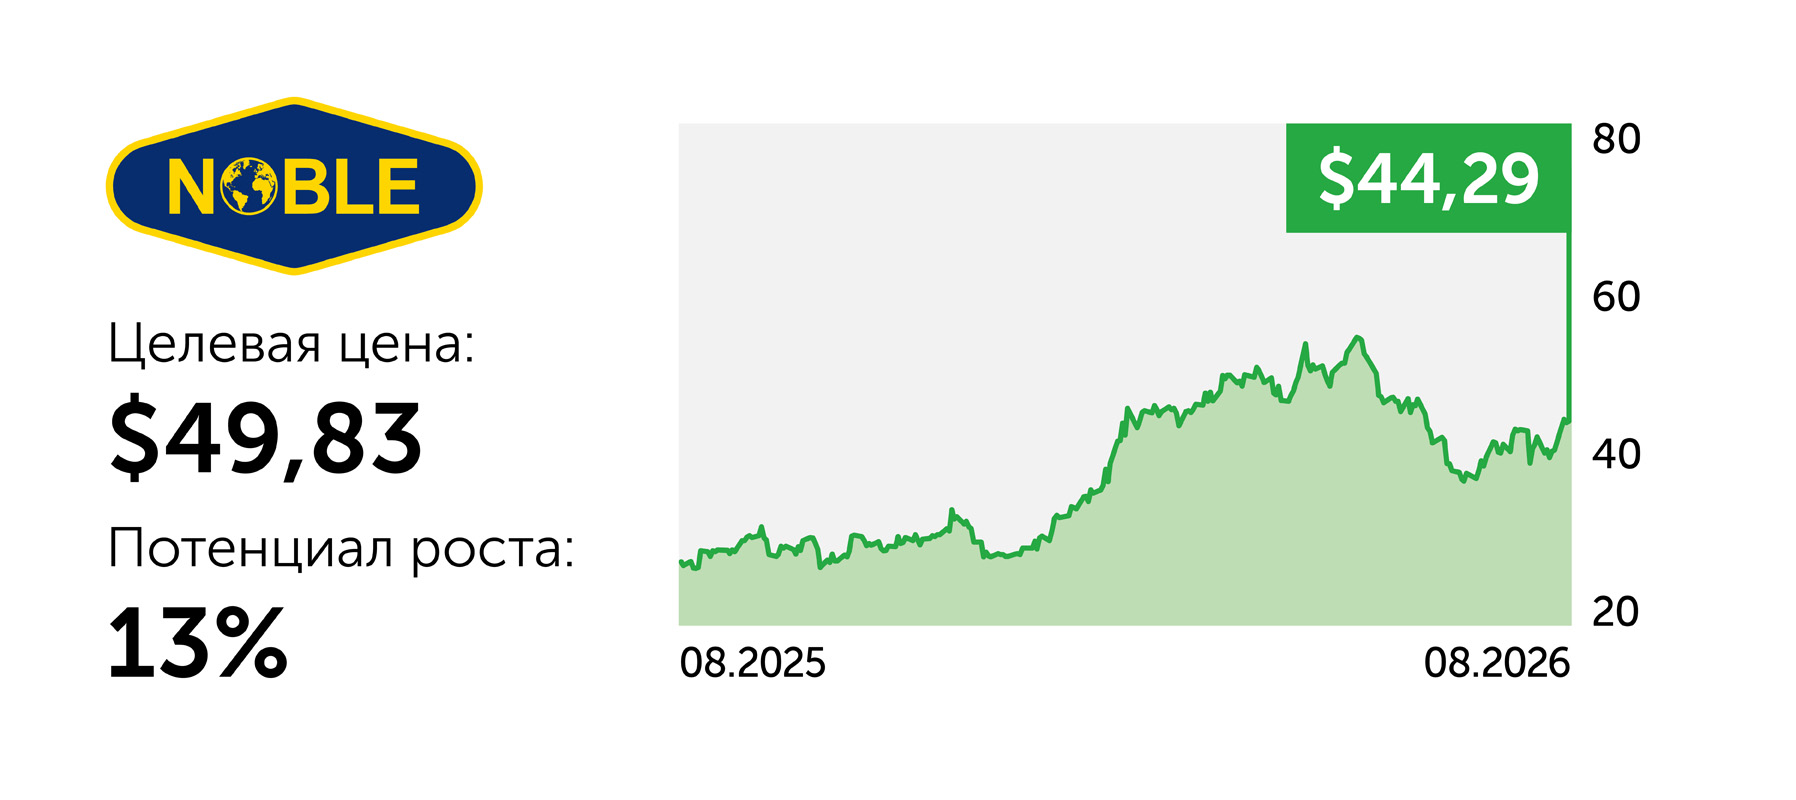
Noble (NE) за I квартал нарастила выручку от буровых услуг до $743 млн. Скорректированная EBITDA компании достигла $277 млн при свободном денежном потоке в размере $169 млн. Загрузка флота повысилась с 64 до 68%. Портфель контрактов увеличился до $7,5 млрд, ставки на современные плавучие буровые установки выросли до диапазона $400–450 тыс. в сутки. В текущем году компания начала реализацию крупных контрактов и повторный ввод установки Noble Deliverer, а также сохранила стабильный квартальный дивиденд, что служит катализатором роста ее акций. Ключевые риски связаны с ценами на нефть и пересмотром заказчиками сроков реализации проектов.
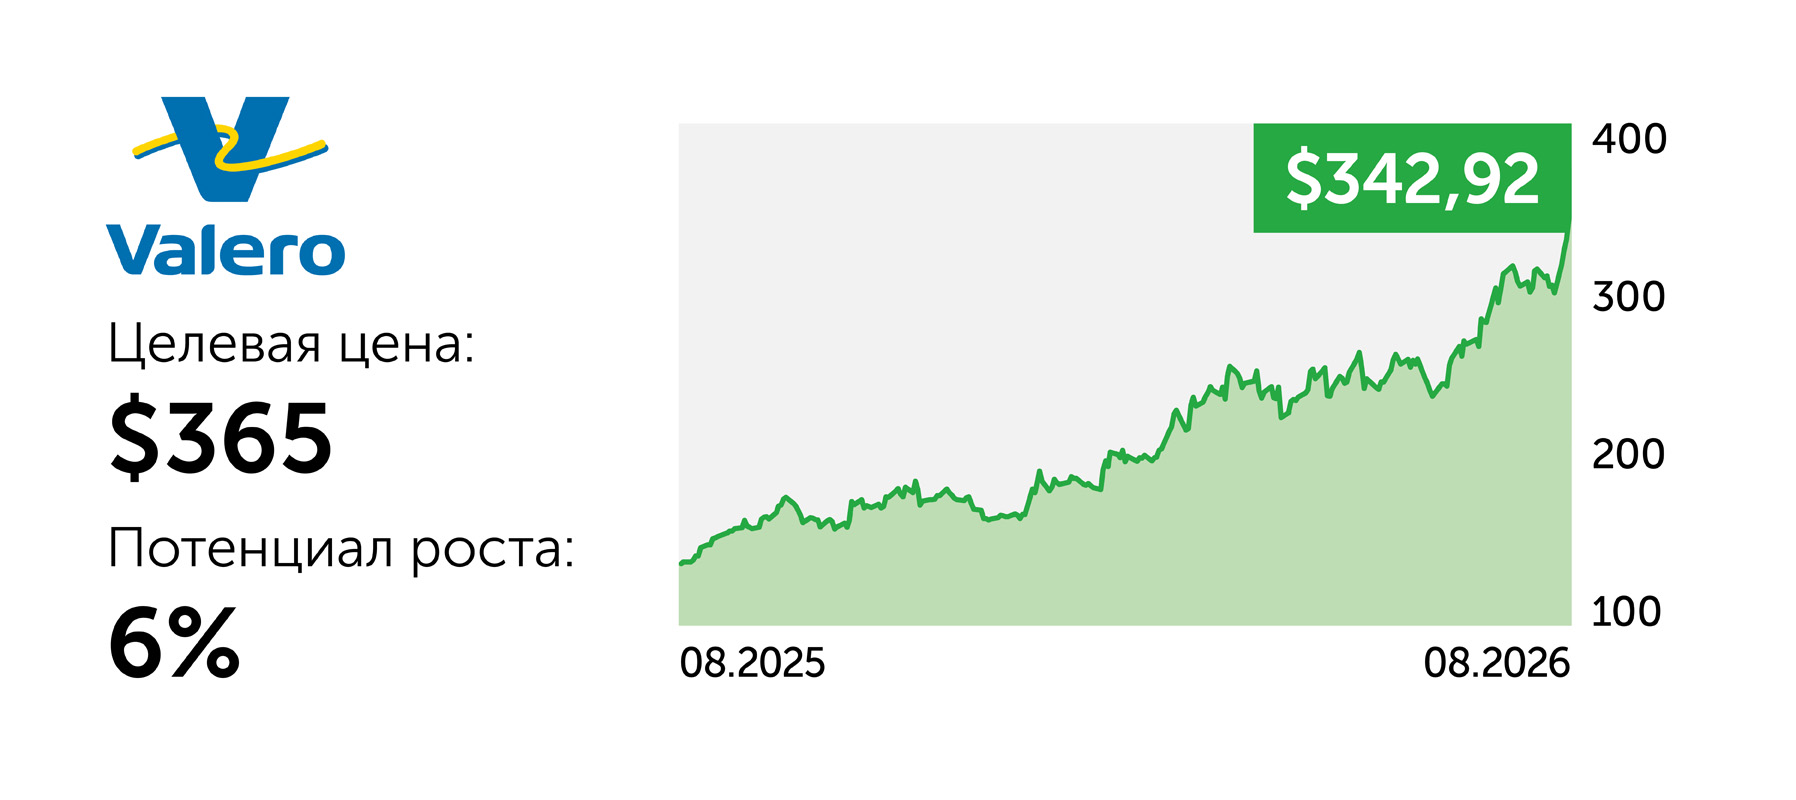
Valero Energy (VLO) в январе – марте получила $1,3 млрд чистой прибыли после убытка годом ранее. Операционная прибыль перерабатывающего сегмента достигла $1,8 млрд при загрузке около 2,9 млн баррелей в сутки. Доход начали приносить сегменты возобновляемого дизельного топлива и этанола. Среди драйверов роста рекордно высокие показатели маржи переработки на фоне перебоев в поставках с Ближнего Востока. Поддержку бизнесу обеспечивают закрытие неэффективных мощностей, ограниченное расширение производства, высокие дивиденды и крупный buyback. Риск представляет быстрая нормализация маржи после ослабления геополитической напряженности.
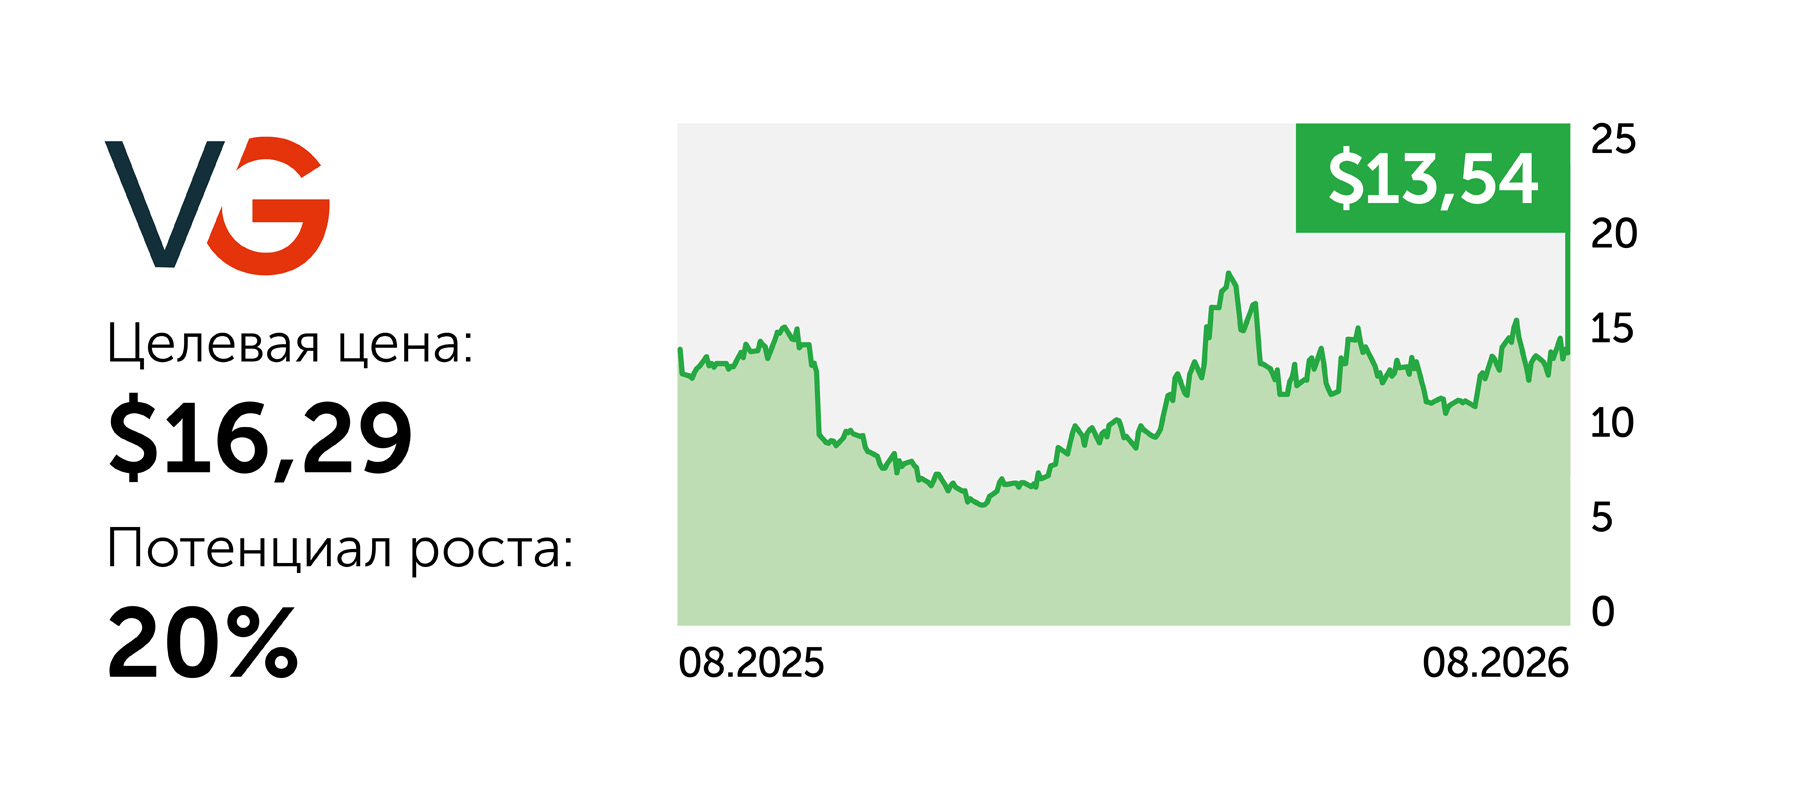
Venture Global (VG) в I квартале увеличила выручку на 59%, до $4,6 млрд, при росте чистой прибыли на 23%. Экспорт СПГ поднялся более чем вдвое благодаря проекту Plaquemines. Прогноз скорректированной EBITDA на 2026 год повышен до $8,2–8,5 млрд. Драйвером роста акций компании станет расширение мощностей Plaquemines в конце 2026 года и в 2027-м, а также начало производства СПГ на предприятии CP2. Значительная доля свободных объемов позволяет компании выигрывать от разрыва между низкими ценами на газ в США и более высокими в Европе и Азии. Среди рисков – высокая долговая нагрузка, крупные капитальные расходы и арбитражные споры.
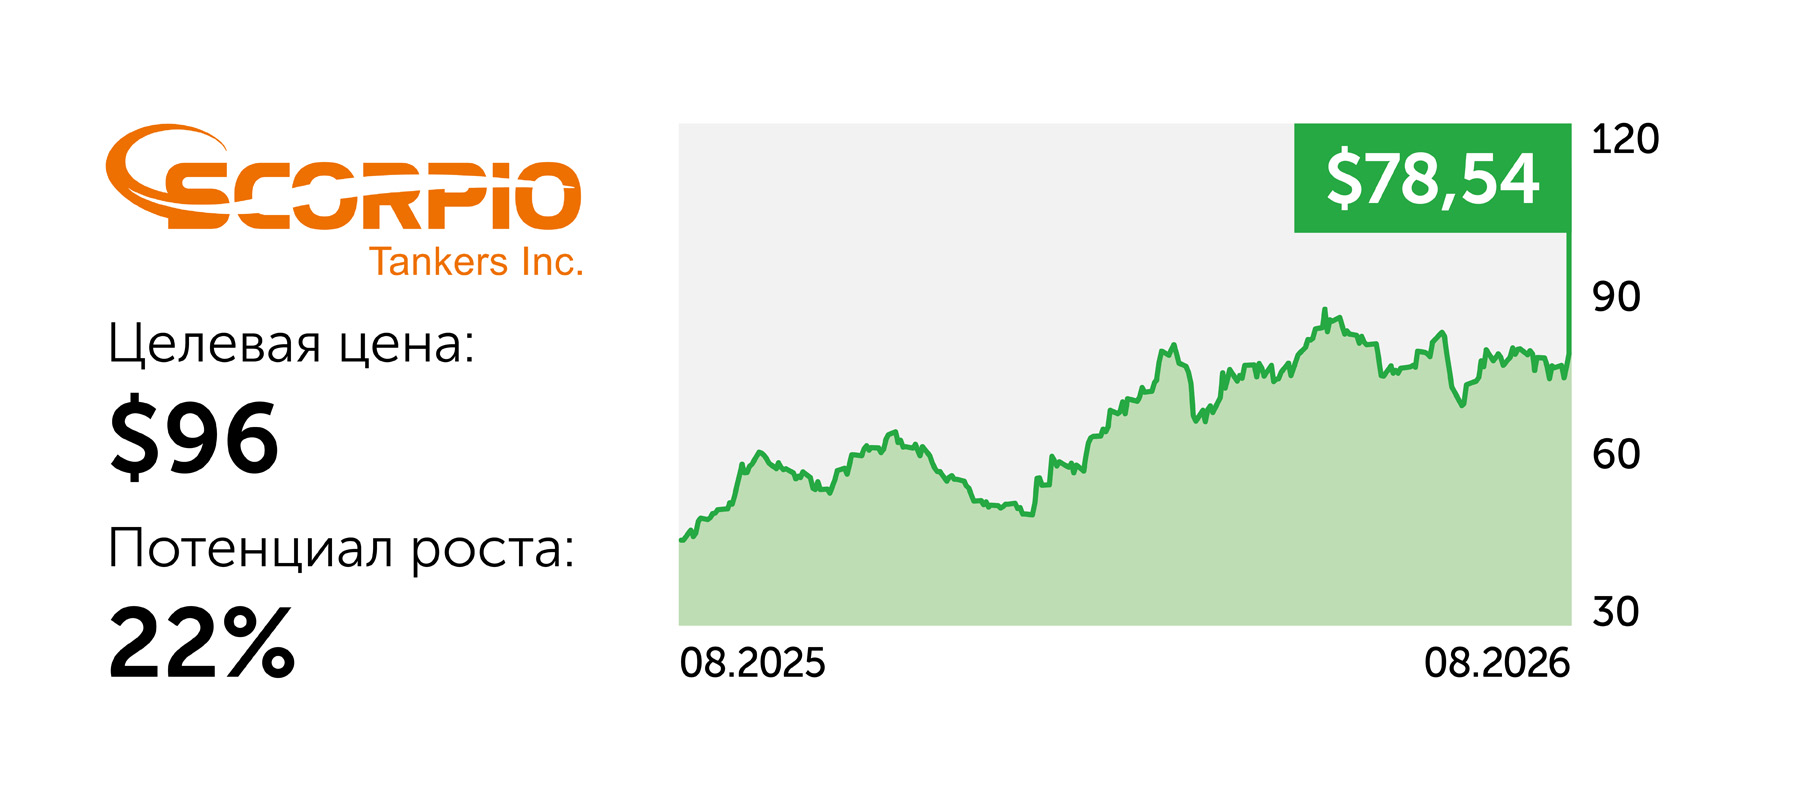
Scorpio Tankers (STNG) отчиталась за I квартал об увеличении среднесуточной выручки с судна почти на 60% при доходе от эксплуатации флота $303 млн и чистой прибыли $216 млн. Долг сократился с $979 млн до $616 млн. Зафиксированные на часть II квартала ставки составляли около $96 тыс. в сутки для крупных танкеров и $66 тыс. для судов среднего класса, что намного выше уровней начала года. Продажа части старого флота, заказ современных судов, снижение процентных расходов и расширение программы обратного выкупа усиливают потенциал возврата капитала акционерам. Дальнейшие результаты будут зависеть от нормализации маршрутов и фрахтовых ставок.
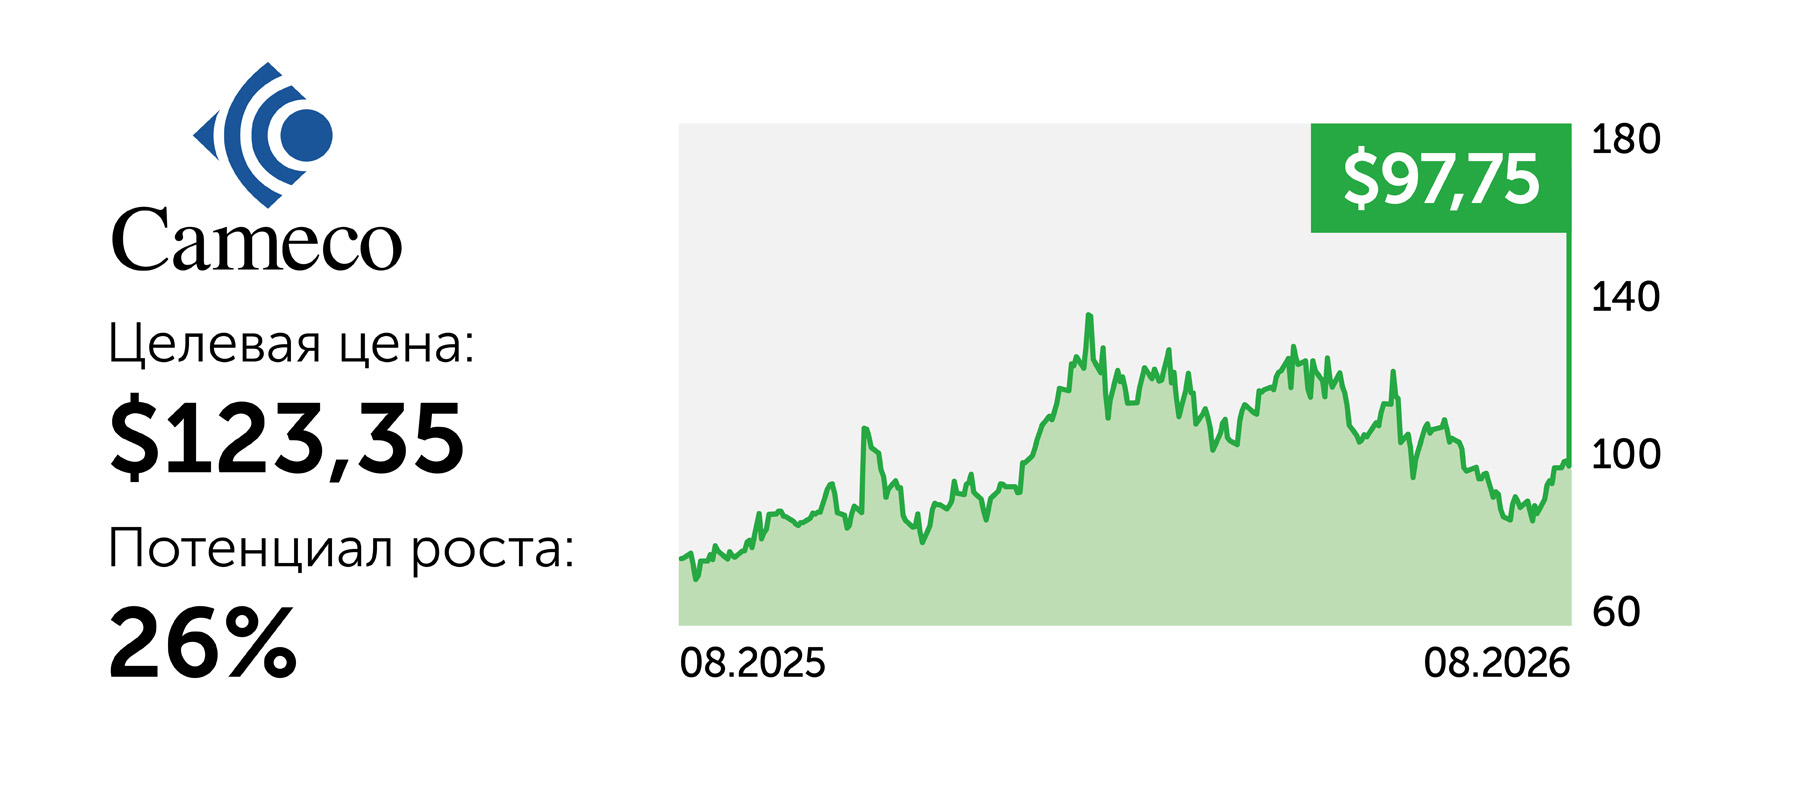
Cameco (CCJ) совмещает добычу урана и производство ядерного топлива. В I квартале ее скорректированная чистая прибыль составила ~$144 млн, а EBITDA превысила $360 млн. Прибыль уранового сегмента выросла за счет повышения объемов продаж и цен по долгосрочным контрактам. Структурными драйверами роста остаются строительство новых реакторов, продление сроков работы АЭС, увеличение энергопотребления дата-центрами и стремление стран Запада сократить зависимость от России. Сбой в работе уранового рудника Cigar Lake был быстро устранен. Стабильный прогноз на 2026 год подтверждает устойчивость операционной модели компании.