Финансист №3 (43) 2026
Ерлан Абдикаримов
директор департамента финансового анализа Freedom Finance Global
Большое нефтепролитие
Как Ормузский кризис влияет на мировую экономику
С момента начала военной операции США и Израиля против Ирана Ормузский пролив систематически полностью блокировали, а проходившие по нему торговые суда подвергались вооруженным атакам – и каждый раз это неизменно вызывало бурю на рынке нефти. Давайте разберемся, почему эта водная артерия критически важна для мировой экономики.
Взяли за горлышко
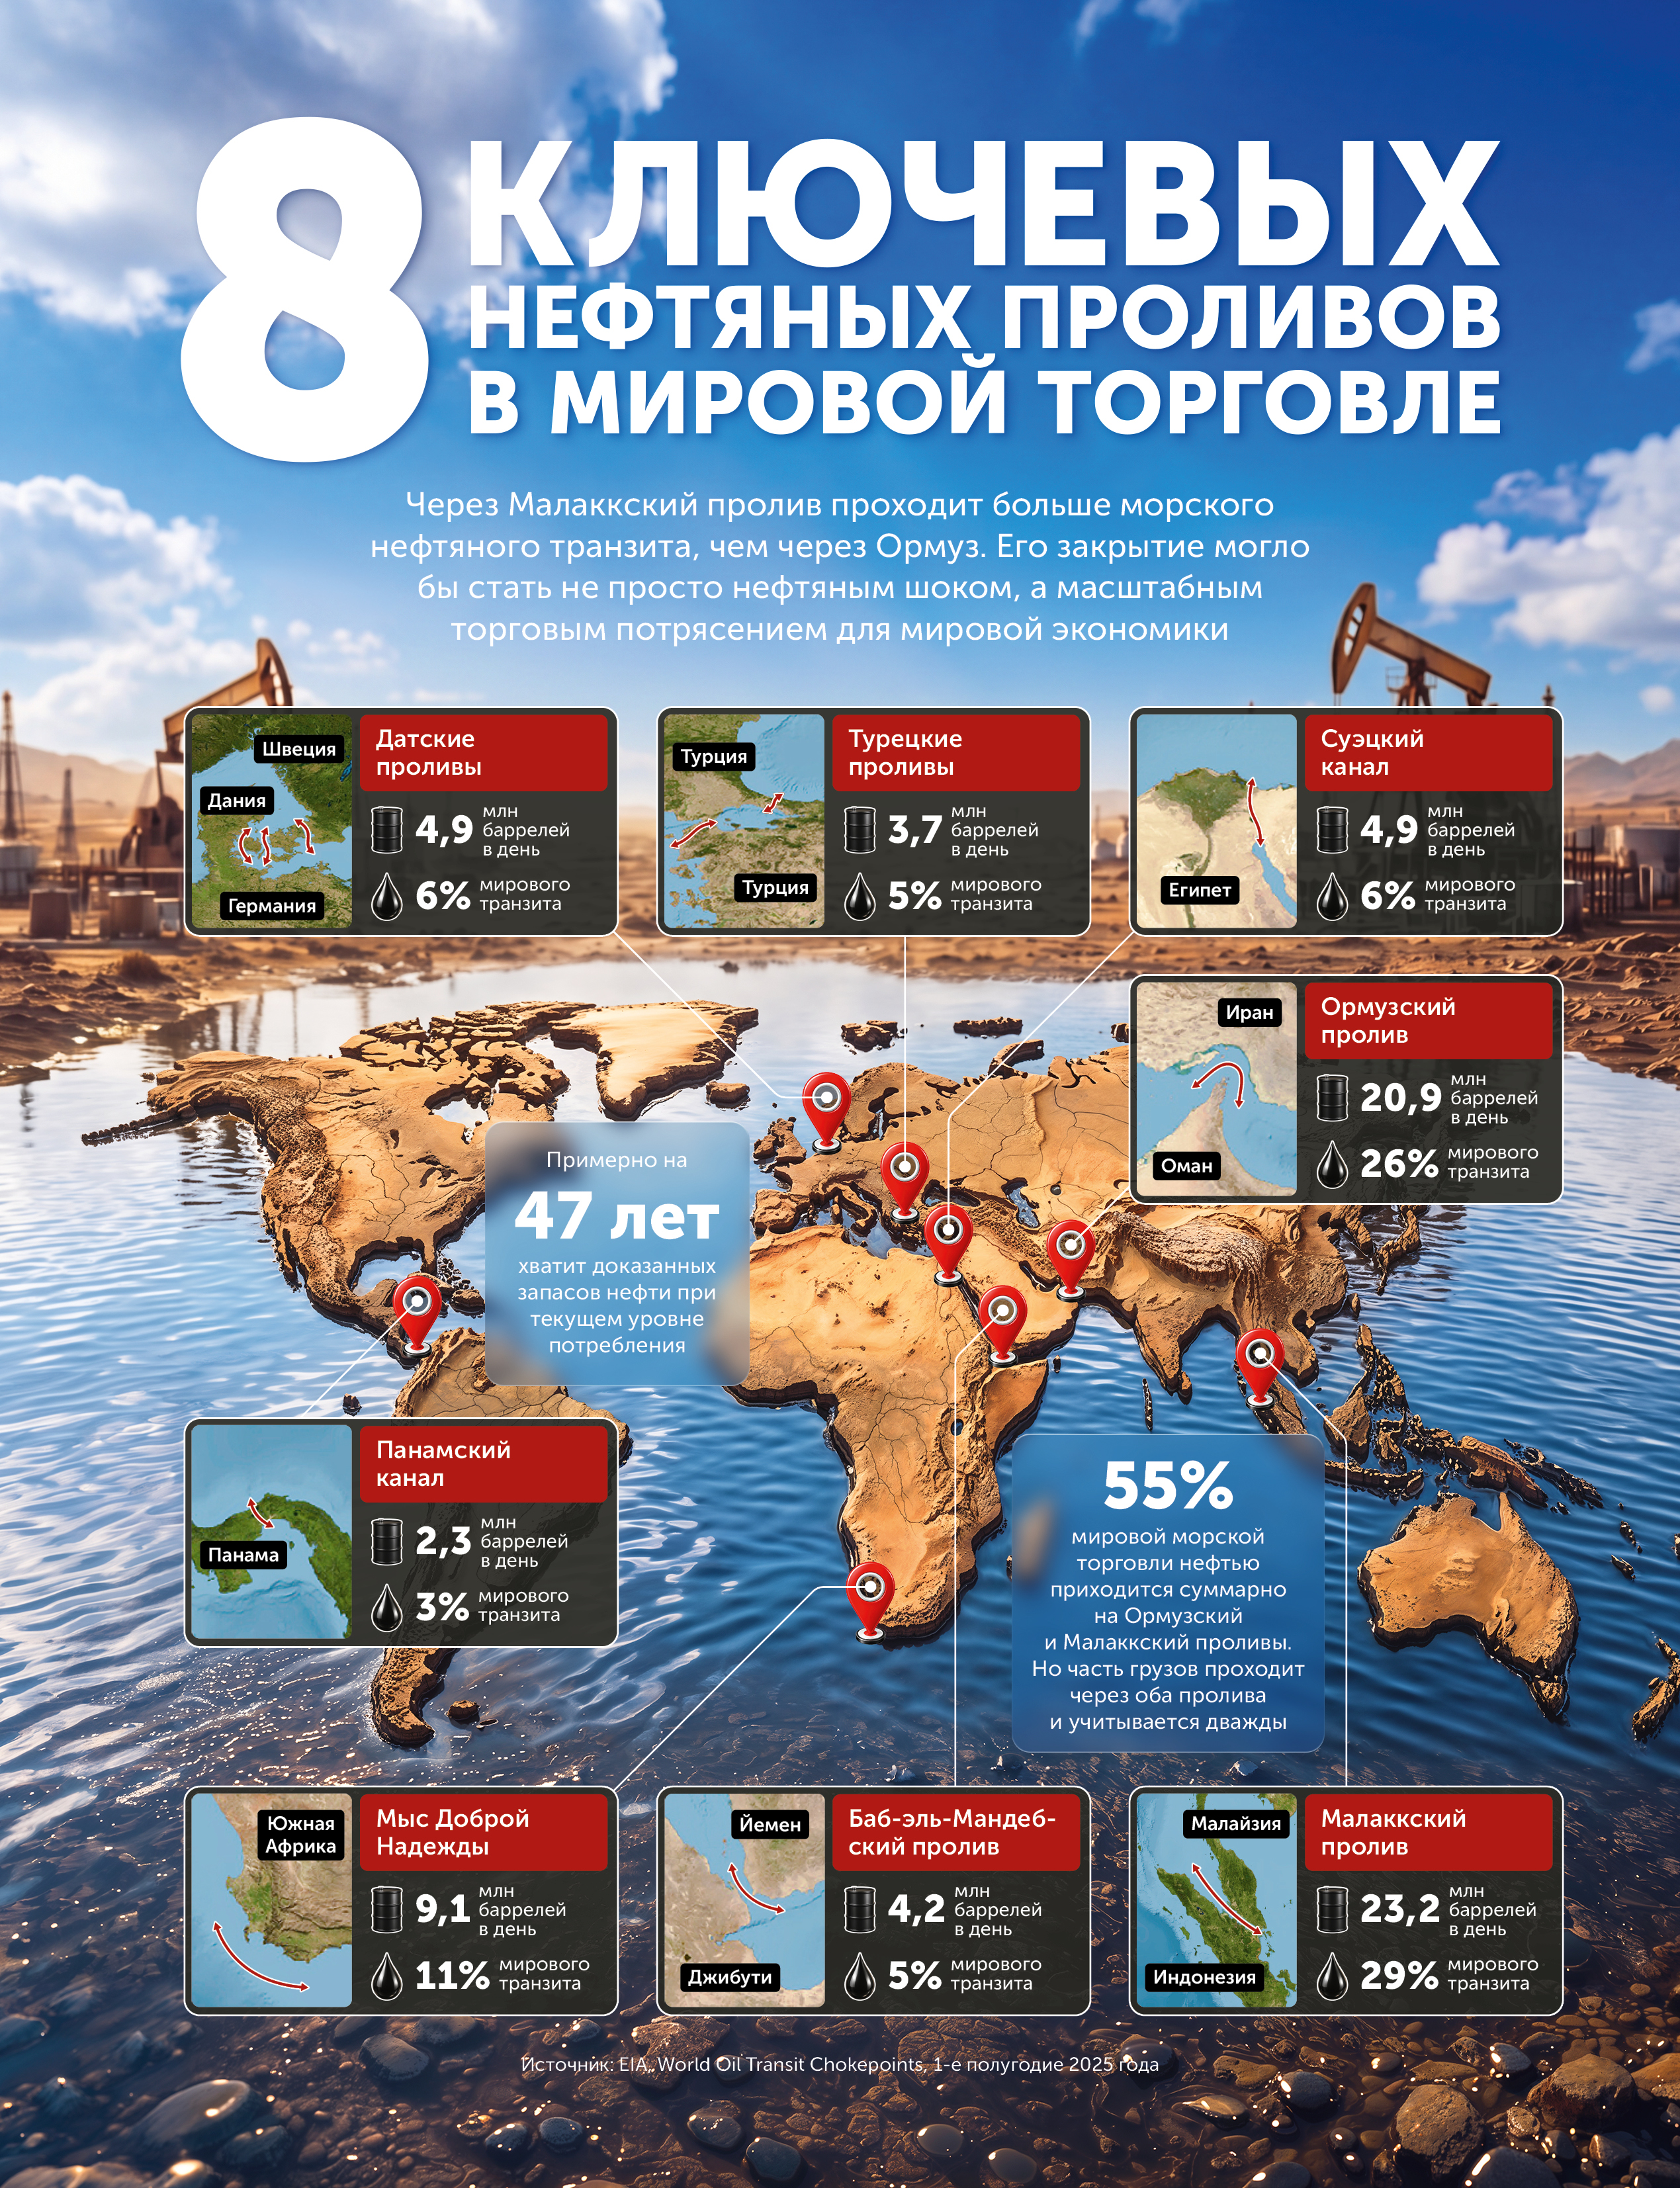
Начнем с географии. Ормузский пролив разделяет Аравийский полуостров и Иран и соединяет Персидский залив с Оманским заливом и Аравийским морем. В самом узком месте расстояние от берега до берега в Ормузе не превышает 29 морских миль (54 км). По данным Международного энергетического агентства (МЭА), в 2025 году по этому маршруту ежесуточно перевозили до 21 млн баррелей сырой нефти и нефтепродуктов, то есть около 26% всего их глобального экспорта.
У Саудовской Аравии и Объединенных Арабских Эмиратов есть альтернативные пути поставок. Для Ирака, Кувейта, Катара, Бахрейна и Ирана Ормуз – главный канал экспорта. Основные потоки по нему идут в Китай, Индию, Японию и Южную Корею, по которым конфликты в странах Залива бьют в первую очередь.
Кому выгодно?
В результате блокировки Ормузского пролива глобальные поставки нефти, по оценкам МЭА, упали более чем на 14 млн баррелей в сутки. Из-за невозможности вывозить сырье нефтедобывающие государства региона только за первые недели конфликта лишились свыше $15,1 млрд экспортных доходов. Добыча нефти в Кувейте, ОАЭ и самом Иране сократилась в несколько раз.
Перекрытие Ормуза имело значительные последствия и для мировой торговли газом, поскольку через него осуществлялся экспорт сжиженного природного газа (СПГ) из Катара и ОАЭ, на которые в совокупности приходится почти 20% мирового предложения этого энергоресурса.
США и европейские страны в этой ситуации столкнулись с ростом цен на топливо. В Штатах средняя цена на бензин поднялась с $2,7–2,8 за галлон в начале года до $4,5 в мае, что усилило нагрузку на бюджеты домохозяйств.
Закрытие Ормузского пролива косвенно усилило давление на рынок критических минералов. Хотя страны Персидского залива не являются ключевыми производителями неодима и диспрозия*, перебои с поставками серы и рост стоимости серной кислоты повысили затраты на переработку ряда металлов, включая редкоземельные. Автопроизводители, в том числе Tesla (TSLA) и BYD (BYD), отложили выпуск новых моделей из-за сложностей с поставками. Продажи Toyota (TM) в марте снизились на 5,8% г/г.
*Редкоземельные металлы, используемые в производстве магнитов, в том числе для электромобилей, ветрогенераторов и электроники
Американское информационное агентство Bloomberg и японский аналитический ресурс Nikkei напрямую связали это с блокировкой Ормузского пролива. Развивающиеся экономики, в том числе Турция и Пакистан, фиксируют усиление инфляционного давления и обесценивание национальных валют. Наиболее серьезно перекрытие Ормуза отразилось на ключевых экономиках Азии, которые критически зависят от поставок нефти из Персидского залива.
По мнению ряда экспертов, в контексте большой геополитики военная операция США направлена в первую очередь на ослабление китайской экономики. Из-за перекрытия основных морских транспортных коридоров КНР сталкивается как с общими для государств Юго-Восточной Азии затруднениями в виде перебоев в поставках энергоносителей, так и с проблемами экспорта в Европу и другие регионы мира по морю.
Ормузский кризис привел к сокращению импорта нефти в Китай на 40%: с февраля по май поставки упали на 4,6 млн баррелей в сутки, по данным МЭА
Что дальше?
При сохранении блокады Ормуза, продолжении атак на суда и роста страховых и фрахтовых расходов** цена на нефть, по прогнозам аналитиков Freedom, может вновь подняться выше $100 за баррель. Если же кризис затянется, то котировки устремятся к $120 за «бочку» и выше. При достижении устойчивого перемирия и восстановлении транзита через Ормуз нефтяные цены скорректируются к $65–80 за баррель, но останутся выше, чем были до американской военной операции против Ирана, из-за геополитической премии в размере $10–15.
**Стоимость доставки нефти танкером от продавца к покупателю
На этом фоне в ОАЭ активизировалось использование нефтепровода Абу-Даби (ADCOP) – стратегически важной магистрали протяженностью 360 км, соединяющей месторождение Хабшан с портом Фуджейра на берегу Оманского залива. ОАЭ ежесуточно экспортируют около 1,1 млн баррелей нефти по этому маршруту, преимущественно в Азию, сохраняя возможности и для дополнительных объемов прокачки.
У Саудовской Аравии есть своя «труба», соединяющая месторождение Абкайк с портом Янбу-эль-Бахр на Красном море, откуда сырье отправляется в Европу, Средиземноморье и Азию. Система состоит из двух ниток общей проектной мощностью 5 млн баррелей в сутки. До кризиса 2026 года трубопровод использовался значительно ниже максимальной загрузки, ведь основная часть саудовского экспорта шла через Ормуз. После начала конфликта саудовская нефтедобывающая компания Aramco за восемь дней довела прокачку до 7 млн баррелей в сутки.
Альтернативными маршрутами обладает и сам Иран. В провинции Бушер в 2021 году был официально запущен нефтепровод до экспортного терминала Джаск в Оманском заливе, откуда нефть шла преимущественно в Китай. Пропускная мощность этой транспортной артерии 1 млн баррелей в сутки, но на сегодняшний день эксплуатировать ее невозможно, так как портовая инфраструктура пока не достроена, а в регионе продолжаются боевые действия.
В масштабах планеты
Перекрытие Ормузского пролива бьет не только по нефтяному рынку, но и по всей мировой экономике: рост цен на энергоносители повысит расходы бизнеса, ускорит инфляцию и ослабит потребительский спрос. Чем дольше продолжается блокада, тем заметнее этот эффект.
Всемирный банк уже снизил прогноз роста мирового ВВП на 2026 год с 2,6 до 2,5%. На первый взгляд разница невелика, но в масштабах мировой экономики она означает недополученные сотни миллиардов долларов и более слабый рост доходов, инвестиций и занятости. По оценке Организации экономического сотрудничества и развития, при продолжительном нарушении поставок динамика мирового ВВП может замедлиться до 2,1% в 2026 году и до 1,8% в 2027-м. Иными словами, экономический рост почти остановится, компании будут меньше инвестировать, потребители – осторожнее тратить, риск рецессии*** в отдельных странах станет заметно выше.
***Спад в экономике, когда компании производят и продают меньше, инвестиции сокращаются, а безработица обычно растет
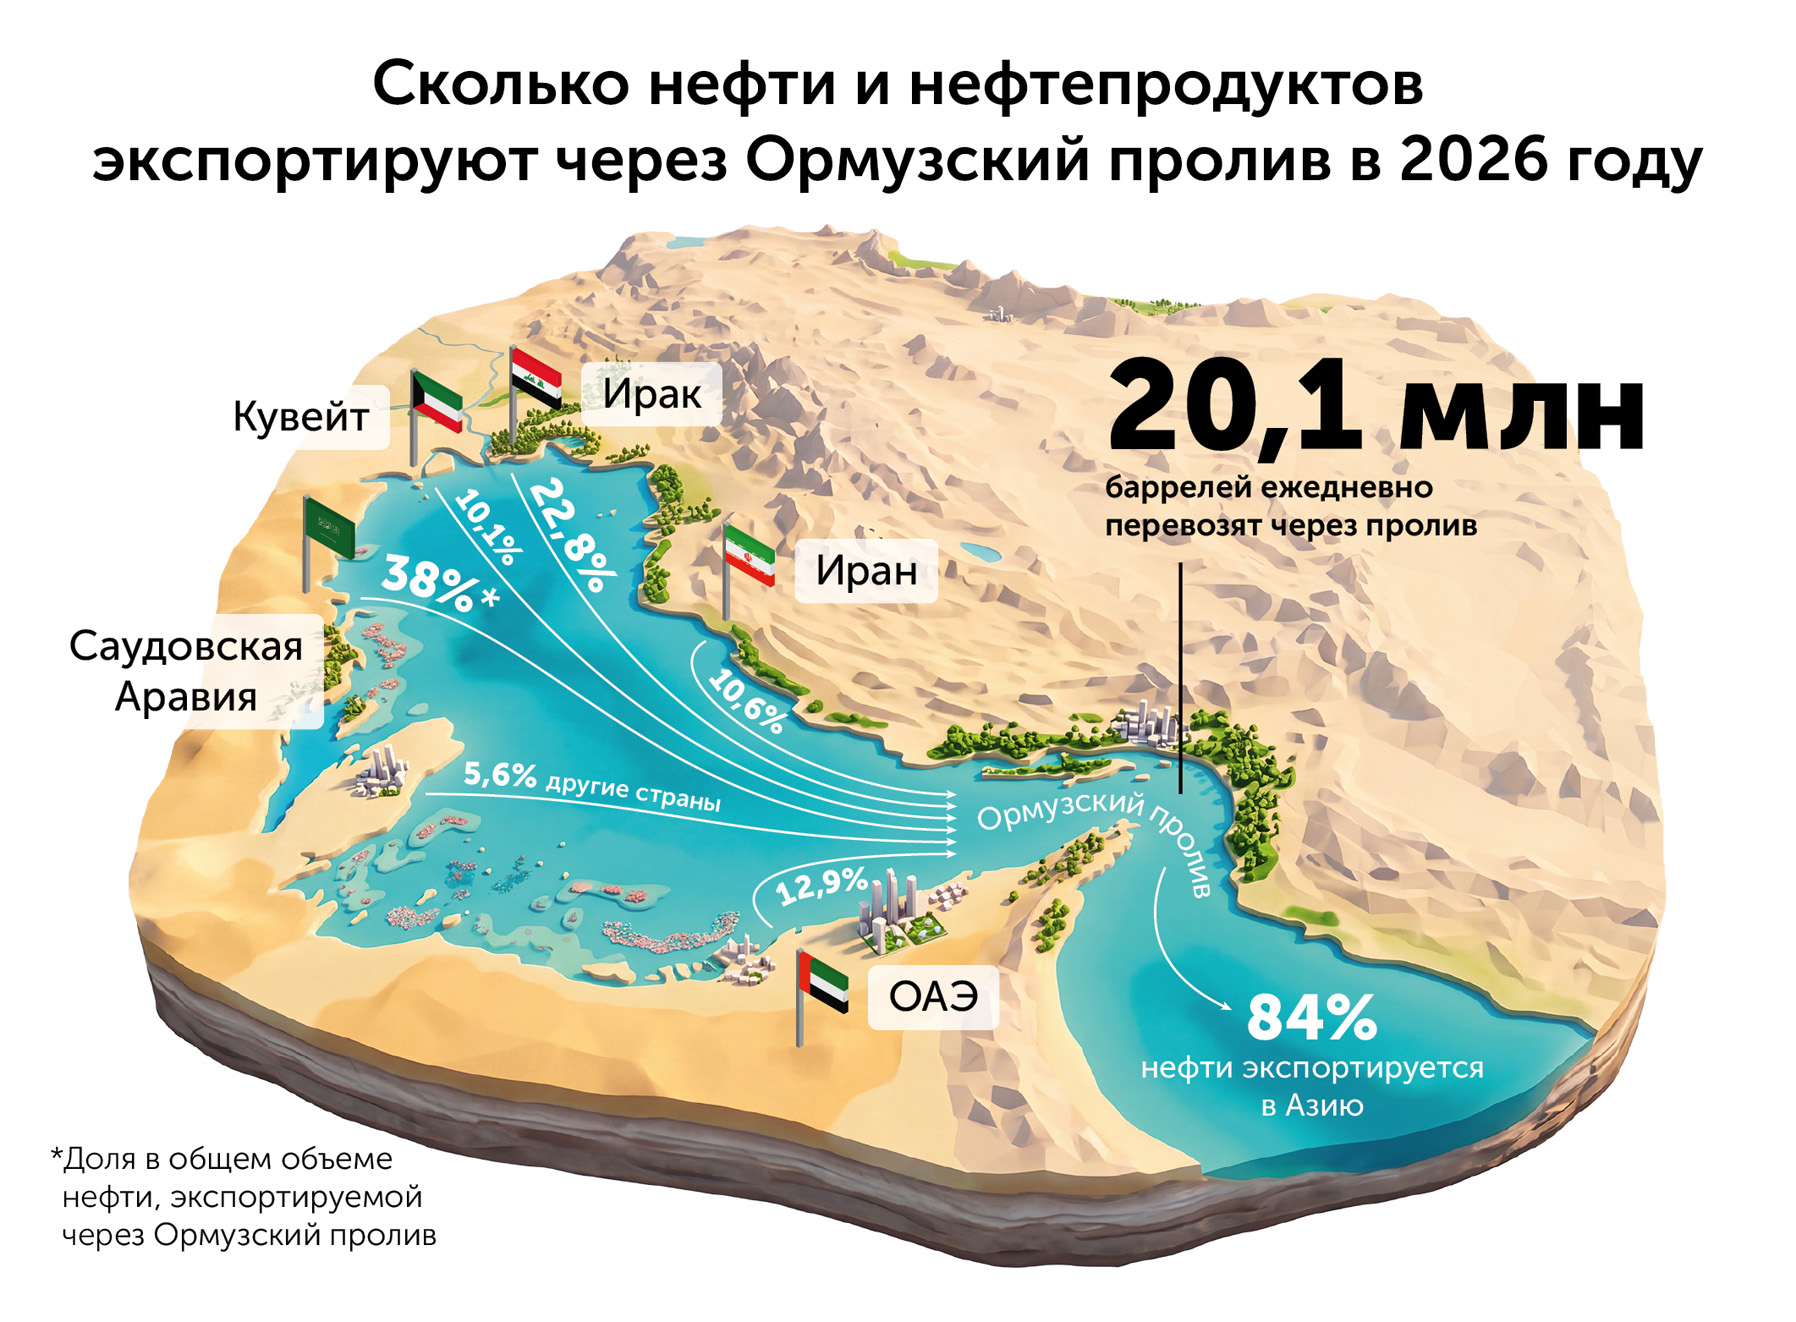
Источник: анализ IEA на основе данных Kpler