Инвестициялық шолу №357. Көшбасшыны ауыстыру
Сарапшыларымыздың назарындағы компания жаңалықтары
ServiceNow
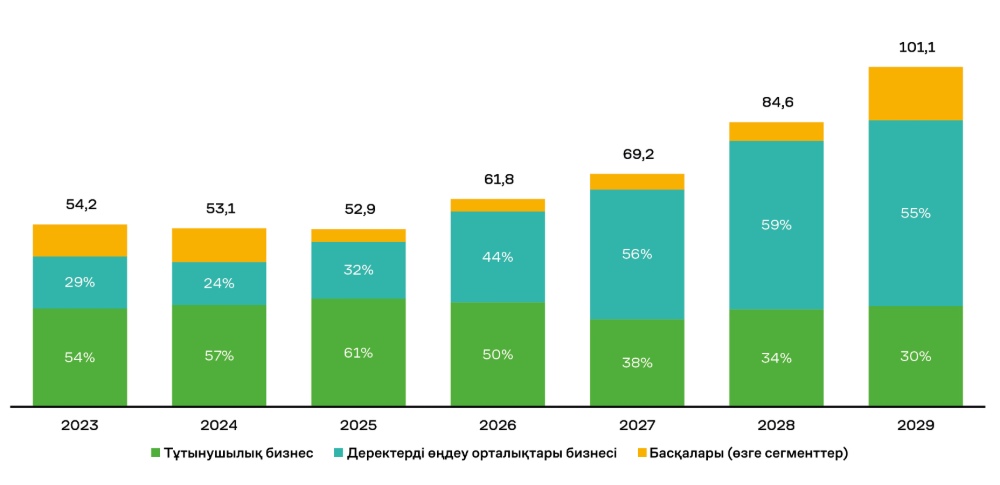
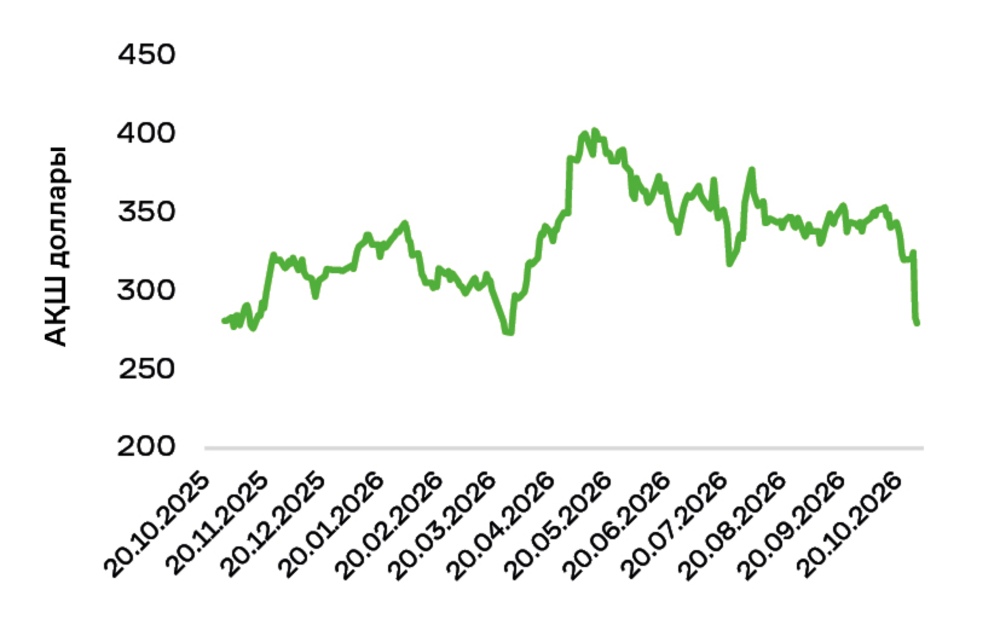
28 қазанда ServiceNow (NOW) үшінші тоқсан бойынша аралас нәтижелерді жариялады. Компанияның тұрақты валюта бағамы бойынша жазылымнан түскен кірісі жыл сайын 20,5%-ға өсіп, 3,99 млрд долларға жетті, ал жалпы міндеттемелік кірісі (RPO) 22,5%-ға өсіп, 29,7 млрд долларды құрады, бұл Now Assist пен бизнес-процестерді автоматтандыруға жоғары сұранысты растайды. Сонымен бірге эмитенттің түзетілген акцияға табысы (EPS) жоғары интеграциялық шығындарға байланысты 1 АҚШ долларын құрады, бұл 1,02 долларлық консенсус болжамымен салыстырғанда төмен, ал төртінші тоқсанға жинақталған мойындалған міндеттемелердің (cRPO) өсімі шамамен 18,5 пайызды құрайды деп болжануда, консенсус болжамы шамамен 19,8 пайыз болған. Бұл NOW акцияларының бағасын күрт қайта бағалауға әкелді. Компания алдында тұрған тәуекелдерге ірі корпоративтік мәмілелердің жабылу циклдерінің ұзаруы, операциялық шығындардың табыстылыққа қысым жасауы және тар салаға арналған жасанды интеллект құралдарымен бәсекелестік жатады. Ұзақ мерзімді өсу драйверлері кәсіпорын сегментіндегі қатысуын кеңейту, жоғары жалпы маржа және IT мен корпоративтік экожүйелерді басқарудың орталық платформасы ретіндегі мәртебесі болып қала береді.
AT&T
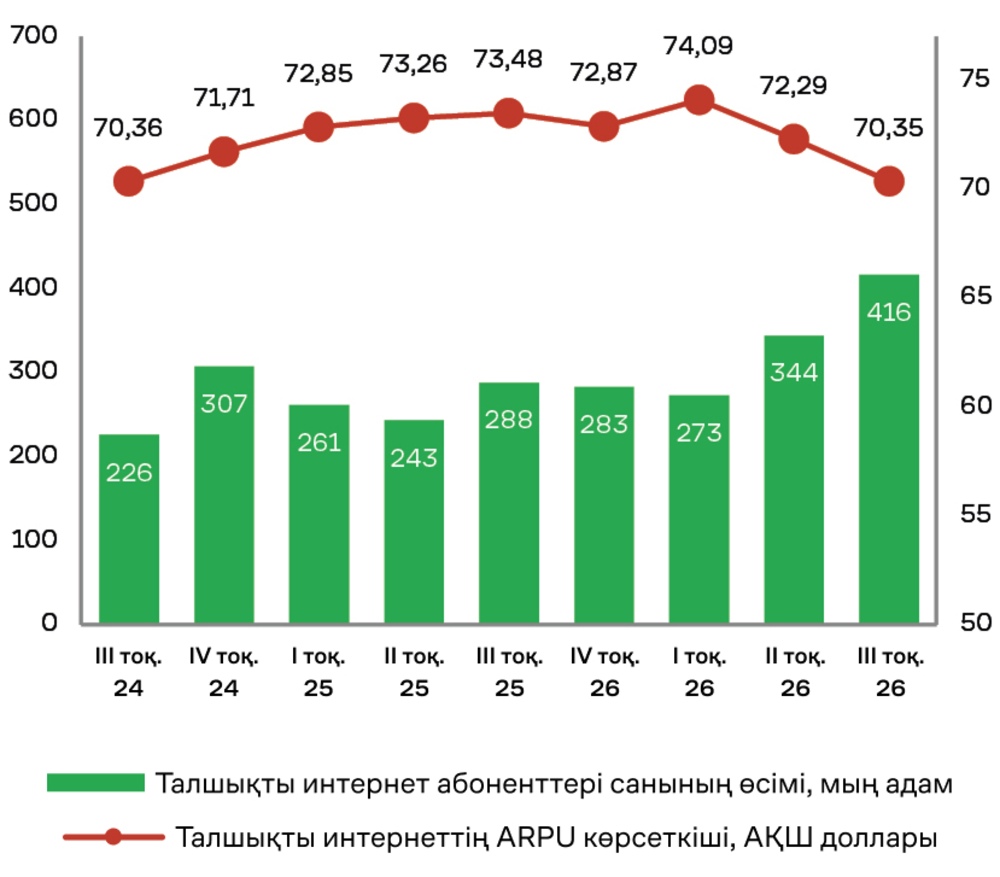
AT&T (T) үшінші тоқсанның нәтижелерін жариялады, олар түзетілген акцияға есептелген пайда (EPS) бойынша орташа болжамды ($0,65, жылдық өсім 20,4 %), EBITDA бойынша ($12,51 млрд, жылдық өсім 5,4 %) және еркін ақша ағынын ($4,95 млрд, орташа болжамнан 11 %) асыра орындады. Талшықты-оптикалық және бекітілген сымсыз қолжетімділік (FWA) қызметтері мен кейінгі төлемді телефон байланысы бойынша абоненттік база өткен тоқсан сияқты өсті. Осы жолы өсім 1 миллионға жетті. Талшықты-оптикалық абоненттер саны жылдық есеппен 44,4%-ға өсті, алайда сегменттегі әр пайдаланушыға шаққандағы орташа кіріс (ARPU) 4,3%-ға төмендеп, 70,35 долларды құрады және консенсус болжамнан төмен болды. Бұл теріс үрдіс бастапқы бағалар, белгілі бір клиент топтарына жасалған жеңілдіктер және Lumen жоспарының қолданушыларына арналған арнайы тариф салдарынан пайда болды. 2026 жылға арналған EPS болжамы шамамен 2,4 АҚШ долларына дейін көтерілді, себебі мексикалық бизнес сатылымға шығарылып, амортизациядан алынды. Негізгі фактор – талшықты-оптикалық қызметтер бойынша ARPU үрдісі болады. Басқарма болжамы бойынша көрсеткіш тұрақты болып қалады, егер төртінші тоқсандағы қайталанатын кірістің төмендеуі 4,3%-дан аспай, 2027 жылы тоқтаса.
Boeing
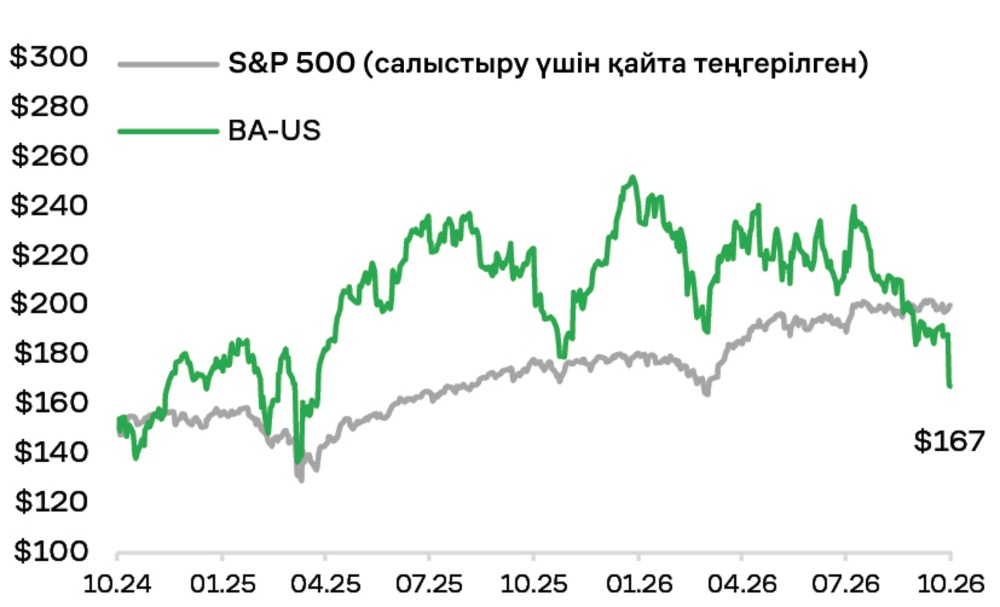
Үшінші тоқсанда Boeing (BA) компаниясының кірісі жыл сайын 3,9%-ға өсіп, 24,2 млрд долларға жетті; түзетілген акцияға шығын 0,34 долларды құрады, күтілген 0,26 долларға қарағанда; ал еркін ақша ағыны 464 млн долларға жетті. Қайта қалпына келу коммерциялық ұшақтар бөліміндегі төмен рентабельділік пен өндірісті ұлғайту мәселелері салдарынан тежеліп отыр. Қорғаныс бөлімінің (BDS) кірісі 15 пайызға өсті, қызмет көрсету сегментіндегі (BGS) рентабельділік 18,3 пайызда тұрақтады, ал коммерциялық бөлім (BCA) шығындарының өсуіне байланысты 697 миллион доллар операциялық шығын көрсетті. Басқарма еркін ақша ағыны (FCF) бойынша болжамдық диапазонды ұсынды: 2026 жылы шамамен 2 млрд доллар, 2027 жылы 3 млрд доллар, 2028 жылы 6 млрд доллар және 2029 жылы 10 млрд доллар. BCA-ның шығынсыз деңгейге оралуы 2028 жылдың басына дейін шегерілді. 737-10 жолаушылар ұшақтарын сертификаттау және 737 моделінің өндірісін айына 52 данаға дейін арттыру жоспары оң бағаланады; алайда компоненттер жеткізіліміндегі үзілістер осы мақсаттарға жету тәуекелін арттырады. BA акциялары үшін мақсатты баға – $240, «сатып алу» ұсынысы берілген.
Alphabet
Alphabet (GOOGL) үшінші тоқсан бойынша аралас нәтижелерді жариялады. Компанияның Google Cloud сегментінен түскен кірісі жыл сайын 103 пайызға өсіп, 30,7 миллиард долларды құрады, ал болжам 28,7 миллиард доллар болған. Осы нәтижеге негізгі үлесті Google Cloud Platform табысы қосты: AI инфрақұрылымына, кәсіпорындық AI шешімдеріне және негізгі бұлттық қызметтерге сұраныстың артуы мен TPU жүйелерінің сатылуы нәтижесінде. Алдағы кезеңдік тапсырыстар көлемі (backlog) өткен тоқсандағы 514 миллиард доллардан 561 миллиард долларға дейін өсті. Осы соманың 55 пайыздан сәл артығы келесі 24 ай ішінде табыс ретінде танылады. Google Search & Other сегменті бойынша табыс өткен жылмен салыстырғанда 12 пайызға өсіп, 63,4 миллиард долларды құрады, ал болжам 65 миллиард доллар болған. Іздеу белсенділігінің жеделдеуі әлі де табысқа толықтай әсер етпей отыр, себебі AI Mode-тен түскен монетизация төмен. Компания AI Overviews пен AI Mode-тағы жарнаманы кеңейтіп, пайдаланушылар мен сұраулар ауқымын, соның ішінде халықаралық деңгейде, ұлғайтуға ұмтылуда. Капиталдық шығындардың өсуі маржаны жақсартуға кедергі келтіріп отыр. Бос ақша ағыны өткен жылғы 24,5 млрд доллардан –9,1 млрд долларға дейін төмендеді, ал болжам –2,7 млрд доллар болған.
Intel
Intel (INTC) компаниясының 2026 қаржылық жылдың үшінші тоқсанындағы нәтижелері компанияның қарқынды өсіп келе жатқанын растайды. Деректер орталығы мен жасанды интеллект (DCAI) сегментіндегі кіріс өсімі 15 жыл ішіндегі ең жоғары деңгейге жетті. Қамтамасыз ету кіріске негізгі шектеу болып қала береді. Intel 3 және 18A өндіріс шығындарының төмендеуі компанияға маржалар мен акцияға шаққандағы пайда (EPS) бойынша күтілген көрсеткіштерден асуға мүмкіндік берді. Алайда 2026 қаржылық жылдың төртінші тоқсанына арналған болжам консенсуспен салыстырғанда әлдеқайда сақ болып шықты, себебі жад чиптері тапшылығы жағдайындағы компьютер нарығындағы қорларды түзету, Fab 28 зауытындағы апаттың салдары және тиімділігі төмен сату құрамы себепті. Басқарма келесі жылы CAPEX-ті айтарлықтай арттыруды жоспарлап отыр, бұл теріс FCF-ке әкелуі мүмкін. Келісімшарттық өндірісті дамытудағы негізгі белестер жоспар бойынша жүріп жатыр, бірақ әзірге сыртқы тапсырыс берушілерден нақты уәделер жоқ. Тұтынушылық сегменттегі тереңдеуші құлдырау мен жалпы маржаның баяу қалпына келуі DCAI-дың кіріс болжамын едәуір жоғары қарай түзетуді өтейді.