
Инвестициялық шолу №355. Ралли баршаға бірдей емес
6 қазандағы сыртқы ая
Жаһандық көрініс
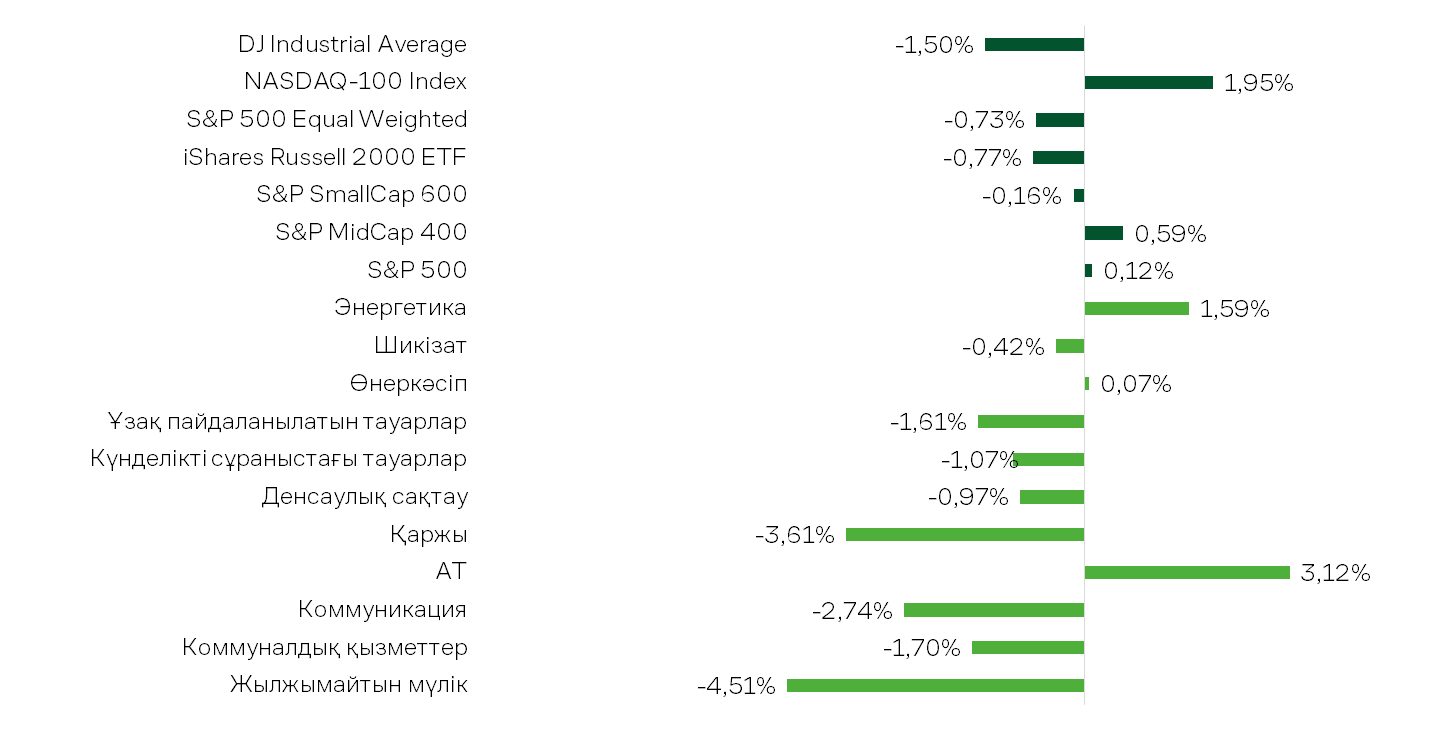
Соңғы екі аптада АҚШ қор нарығы оң динамика көрсеткенімен, өсім қайтадан нарықтың тар сегментімен ғана шектелді. S&P 500 индексі небәрі 0,12%-ға көтерілсе, оның тең салмақталған аналогы 0,73%-ға төмендеді. Nasdaq-100 1,95%-ға, Dow Jones 1,50%-ға, ал Russell 2000 0,77%-ға өсті. Есептік кезеңді S&P 500 құрамындағы компаниялардың тек 35,6%-ы ғана оң нәтижемен аяқтады. Негізгі индекстерге технологиялық сектор қолдау көрсетті. Ал қалған секторлардың басым бөлігі кезеңді төмендеумен қорытындылады.
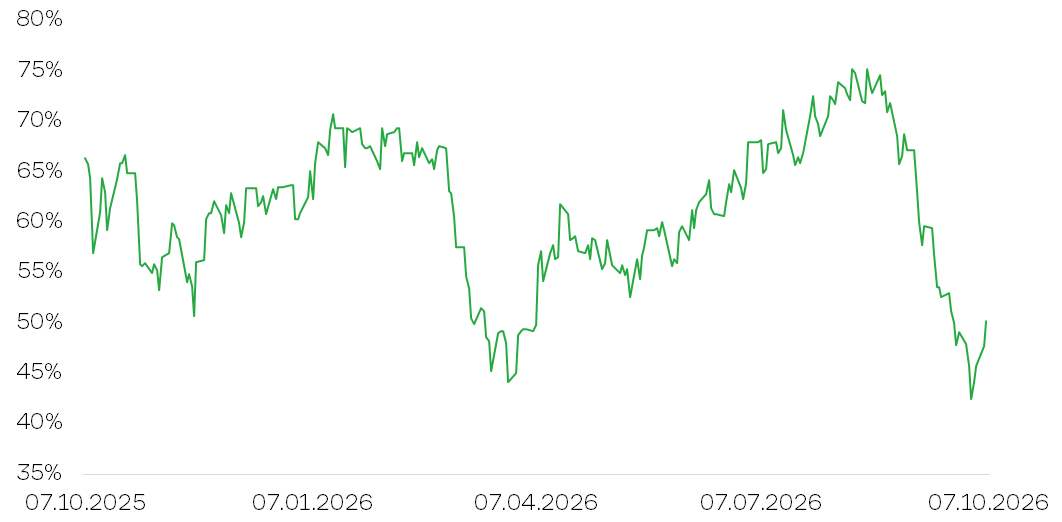
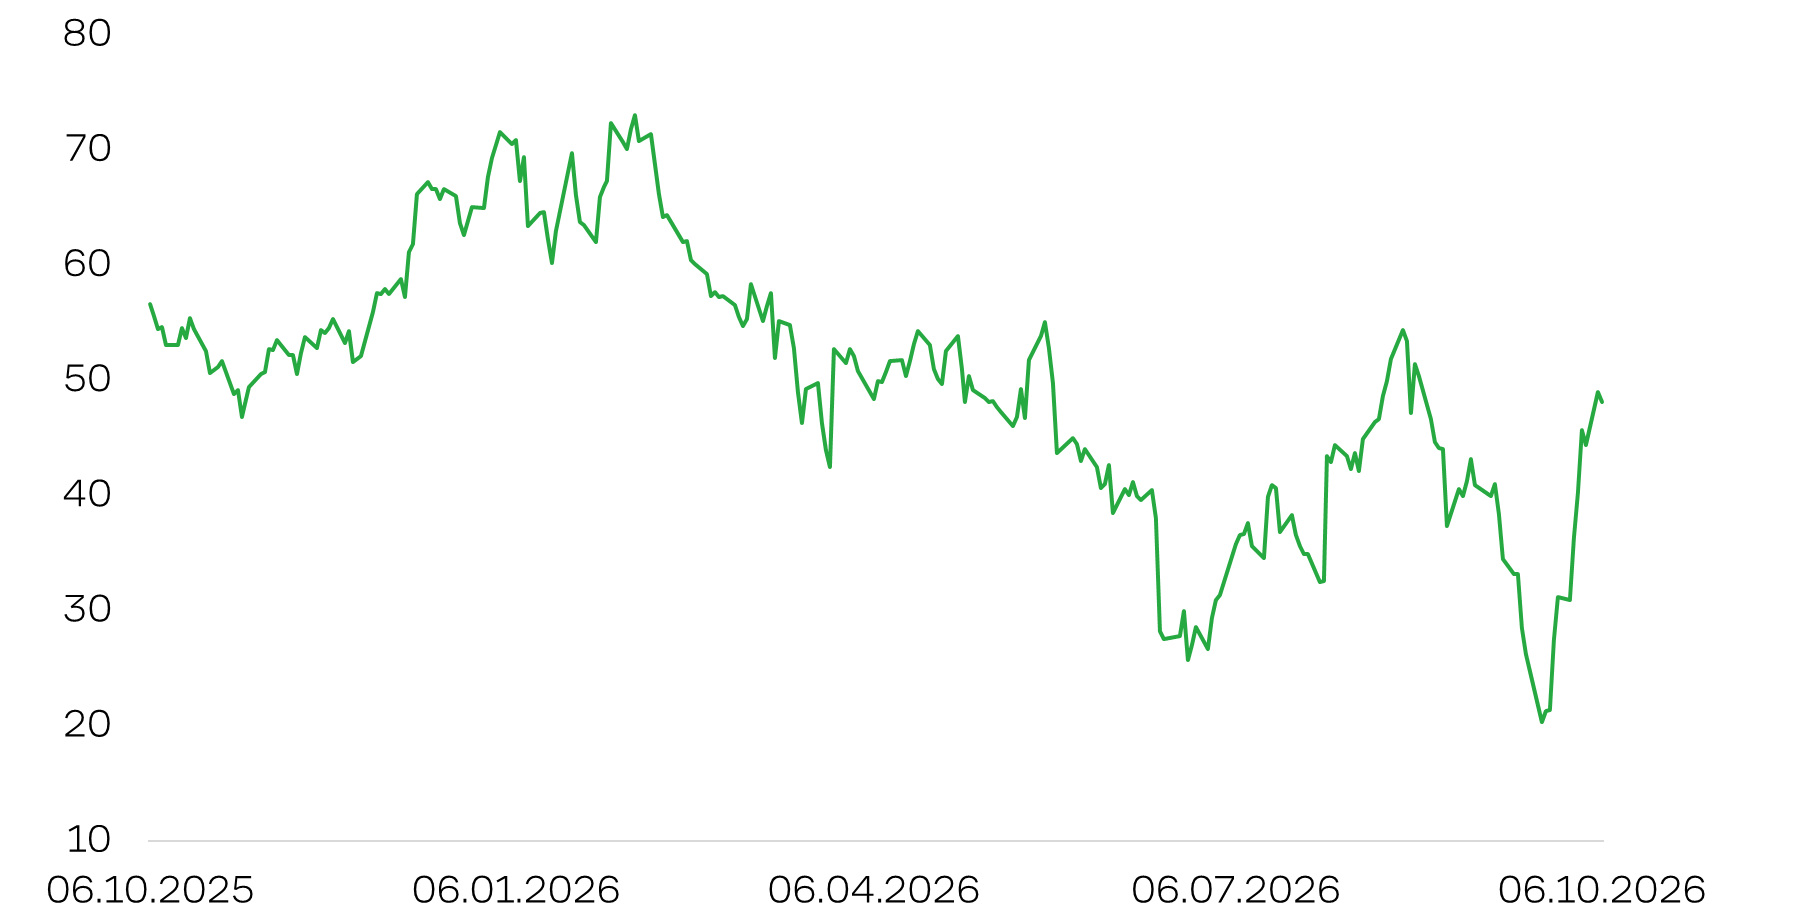
Кең нарық индексіне кіретін акциялардың шамамен 50%-ы 200 күндік жылжымалы орташа мәннен жоғары саудаланса, 29%-ы 50 күндік жылжымалы орташа деңгейден жоғары орналасты. Бұл эмитенттердің ұзақ мерзімді де, қысқа мерзімді де өсу трендіне қатысуы шектеулі екенін көрсетеді. Сонымен қатар компаниялардың 51%-ы тарихи максимумдарынан 20%-дан астам төмен деңгейде қалып отыр, ал 35%-ының бағасы рекордтық көрсеткіштерінен 30%-дан астам төмен. Осылайша, S&P 500 индексінің тұрақтылығы оның құрамындағы компаниялардың басым бөлігінің орнықты динамикасымен қамтамасыз етілген жоқ.
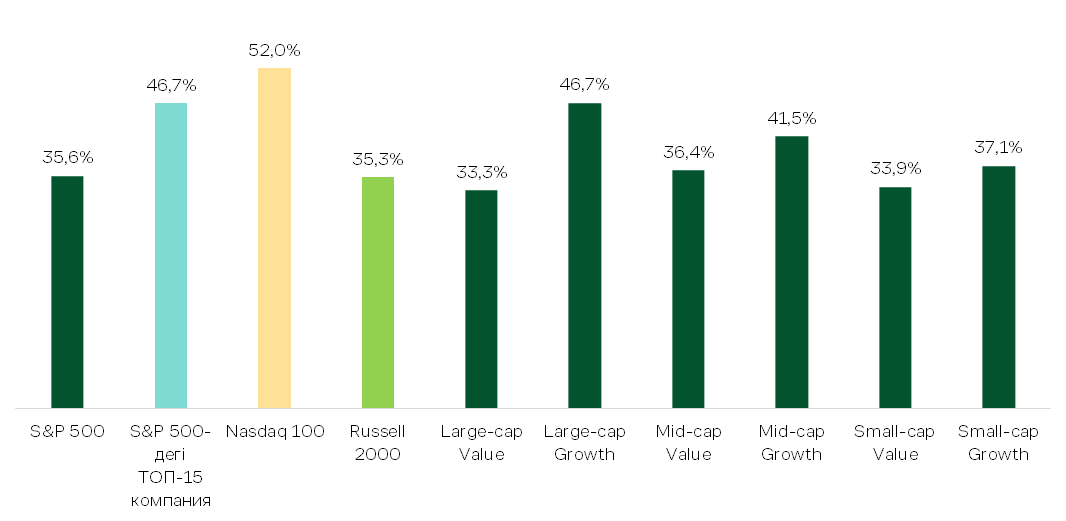
Соңғы екі аптада ең жоғары өсім көрсеткен сектор ақпараттық технологиялар секторы болды (+3,12%). Бұл сектордағы сатып алушылардың белсенділігіне Ақ үй өкілдерінің, соның ішінде АҚШ президентінің, ірі технологиялық компаниялар басшыларымен кездесуі қорытындысы қолдау көрсетті. Кездесу барысында тараптар жасанды интеллект қауіпсіздігіне қатысты ерікті стандарттарды келісті. Олар тәуелсіз аудит пен ішкі бақылау тетіктерін енгізуді көздейді. Сонымен қатар Дональд Трамп деректерді өңдеу орталықтарын (data center) жедел кеңейтуге қолдау білдіретінін растады. Нарық мұны реттеушілік бақылаудың күшеюі жасанды интеллект инфрақұрылымының дамуын тоқтатуды немесе баяулатуды көздемейтінінің белгісі ретінде қабылдады. Бұған дейін мұндай тәуекелдер туралы компания басшылары бірнеше рет мәлімдеген болатын.
Алайда сектор ішіндегі оң динамика біркелкі болған жоқ. Seagate (STX), Micron (MU), SanDisk (SNDK), Western Digital (WDC) және SK Hynix (SKHY) акциялары Toshiba компаниясының 2027 қаржы жылына қарай деректерді өңдеу орталықтарына арналған қатқыл дискілер өндірісін 2025 қаржы жылындағы деңгеймен салыстырғанда шамамен екі есе арттыруды жоспарлап отырғаны туралы хабарлар аясында төмендеді. Инвесторлар уақыт өте келе бұл ұсыныс тапшылығының әлсіреуіне әкеліп, өндірушілердің бағаны көтеру мүмкіндігін шектеуі мүмкін деп қауіптенеді. Toshiba өндірістік қуаттарының кеңеюі тікелей қатқыл дискілер шығаруға маманданған Seagate пен Western Digital компанияларына ғана әсер етеді. Ал жедел және флеш-жад сегментіне қысым жанама сипатқа ие және бұл олардың өнім ұсынысы нақты артады дегенді білдірмейді. Әзірге аталған компаниялардың пайда болжамдары өзгеріссіз қалып отыр.
Қарастырылып отырған кезеңде ең көп төмендеген секторлардың қатарында қаржы секторы болды (-3,61%). Жақында байқалған қалпына келуге қарамастан, он жылдық және екі жылдық қазынашылық облигациялар кірістілігінің спрэді жыл басындағы деңгеймен салыстырғанда тарылды. Кірістілік қисығының тегістелуі банктердің таза пайыздық маржасына қысым түсу қаупін арттырады. Әсіресе, базалық мөлшерлеменің одан әрі көтерілуі депозиттердің құнын жылдам өсіріп, ал несиелік портфельдің кірістілігі баяу өзгеретін жағдайда бұл тәуекел күшейе түседі. Сондықтан банктер үшін ақша-кредит саясатын қатаңдату циклының қанша уақытқа созылатыны ғана емес, сонымен қатар қорландыру құнын бақылауда ұстау қабілеті де маңызды фактор саналады.
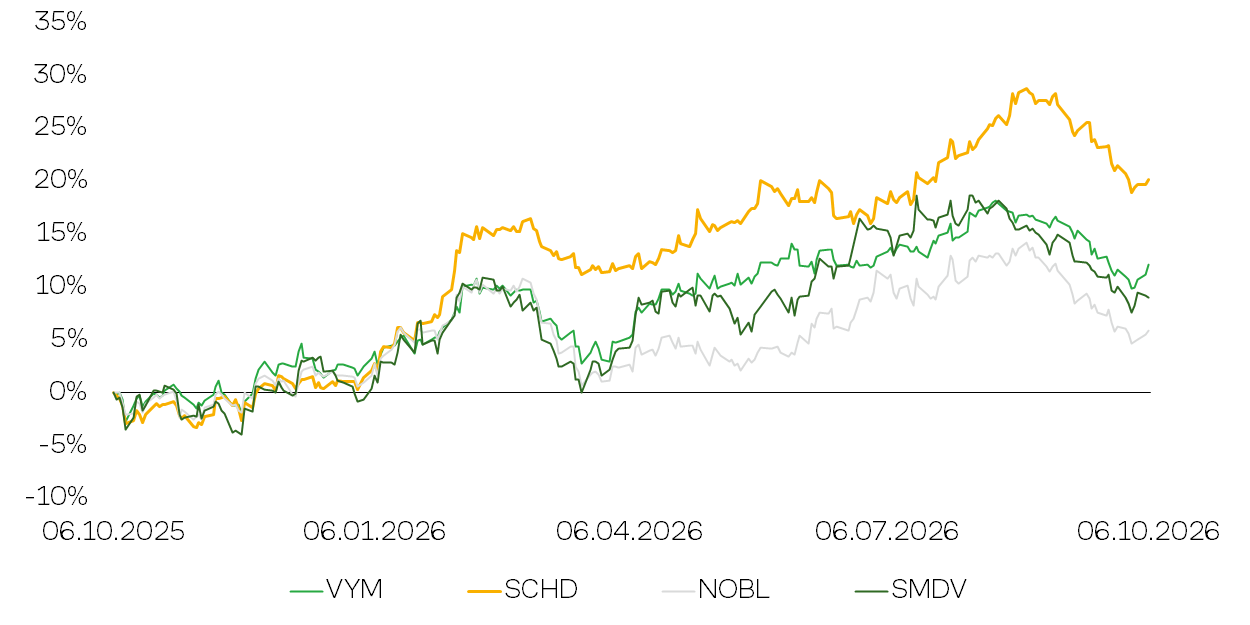
ФРЖ мөлшерлемесінің одан әрі көтерілу тәуекелі нарықтың басқа сегменттеріне де әсер етуде. Коммуналдық қызметтер секторы мен жылжымайтын мүлік индустриясы үшін тәуекелсіз кірістіліктің өсуі облигациялар тарапынан бәсекені күшейтеді. Сонымен қатар бұл компаниялардың қарызға қызмет көрсету және жаңа инвестицияларды қаржыландыру шығындары артады. Пайыздық мөлшерлемелердің мұндай динамикасы дивидендтік акциялардың тартымдылығын да төмендетеді. Кейбір облигациялар жоғарырақ кірістілік ұсынса, қарыз алу құнының өсуі компаниялардың борыштық жүктемесін күшейтеді. VYM, SCHD, NOBL және SMDV дивидендтік ETF-терінің төмендеуі осы сегментке қысымның артқанын көрсетеді.
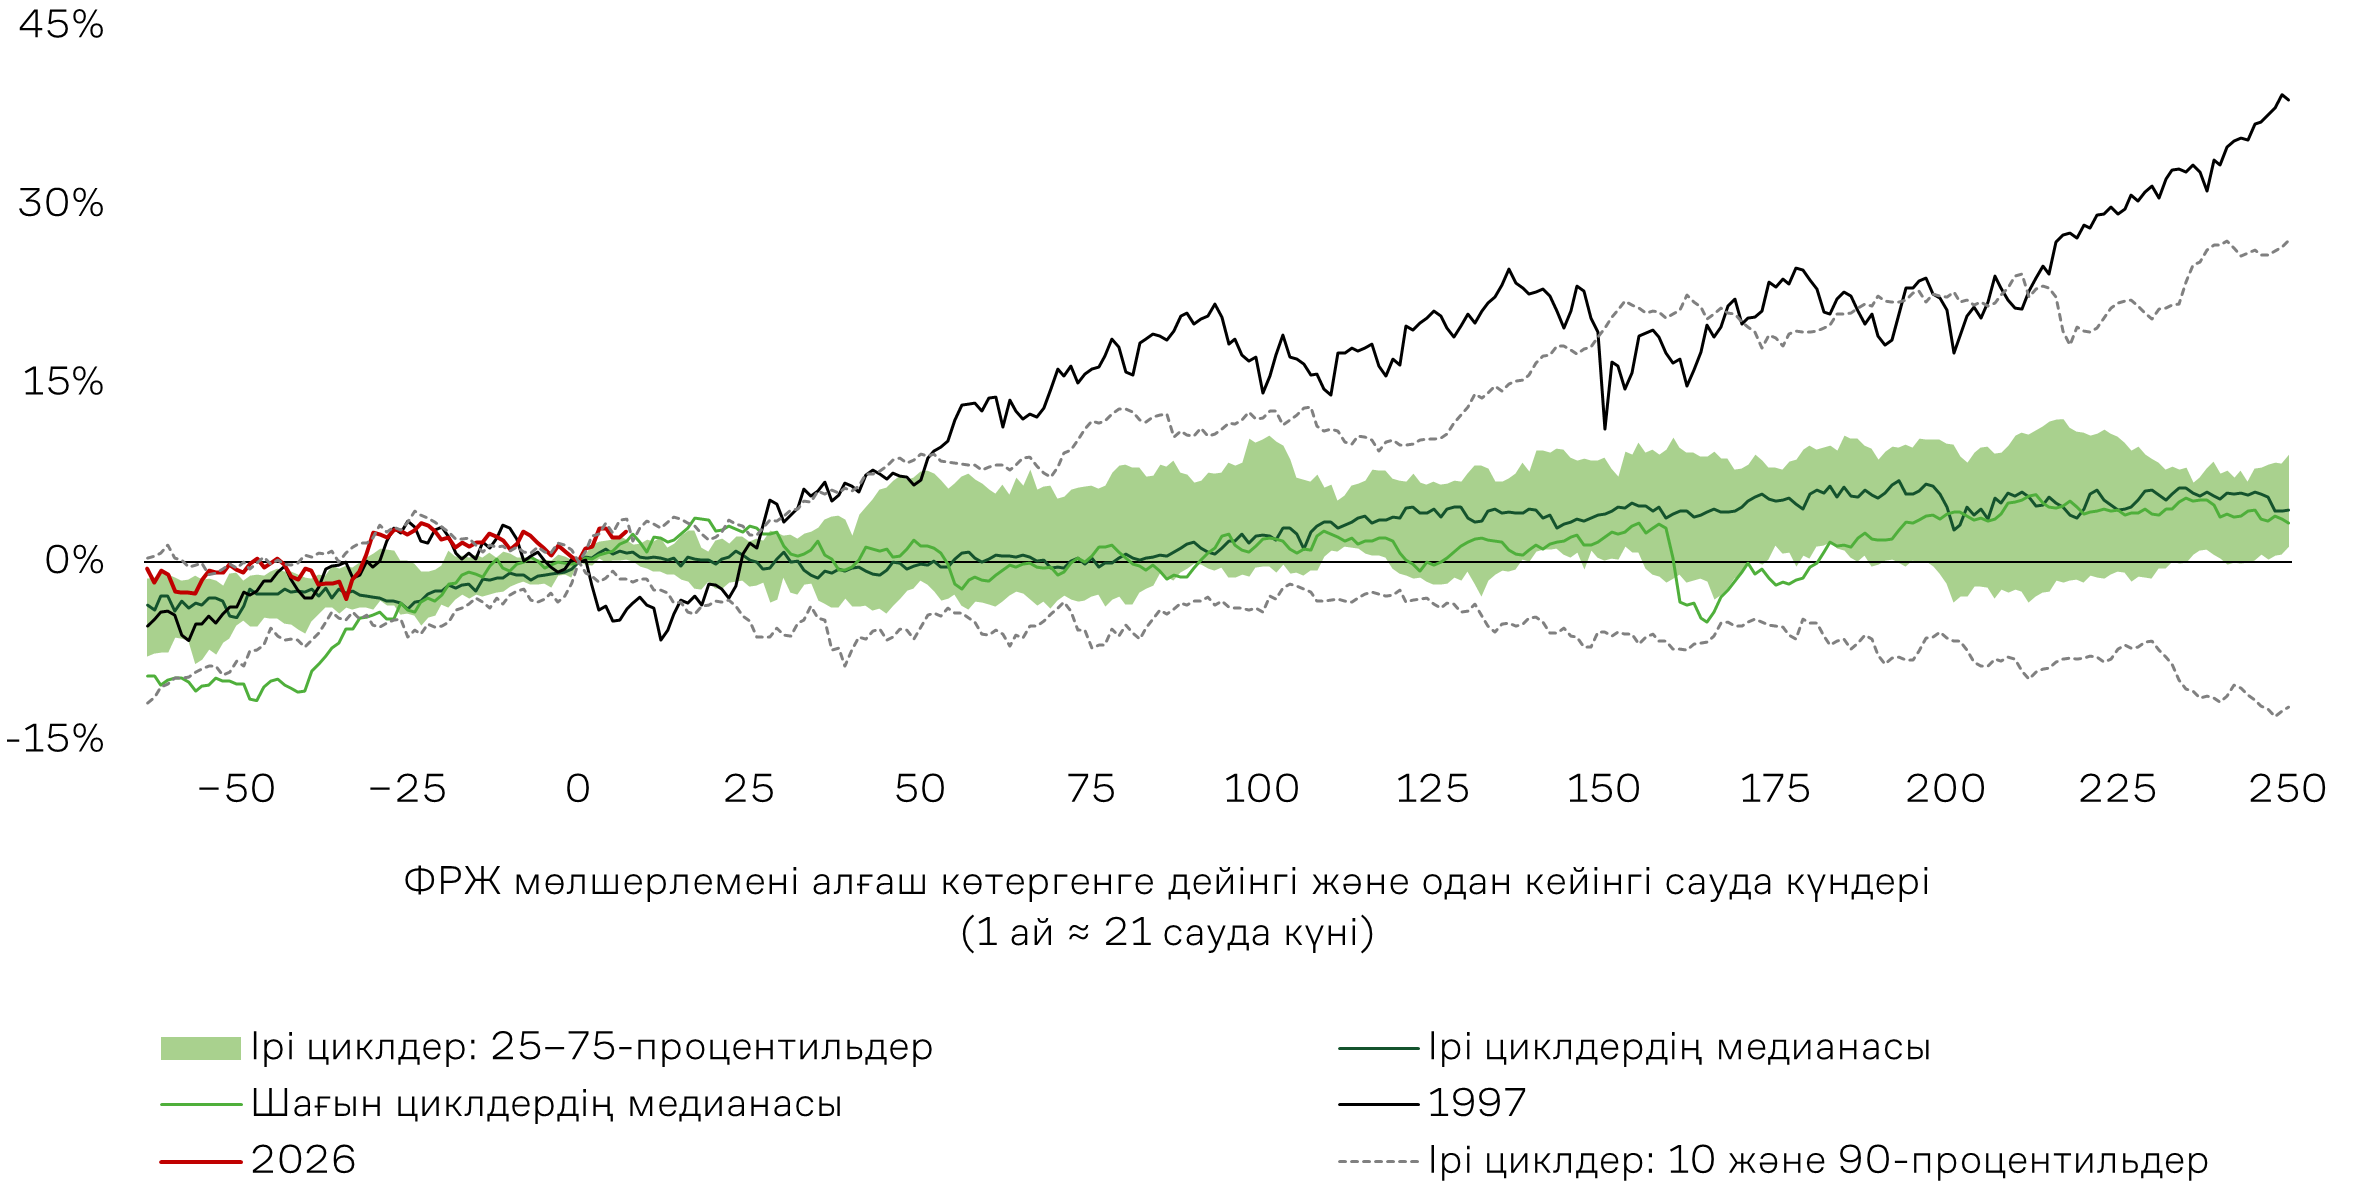
ФРЖ тарапынан монетарлық шарттарды қатаңдату кең нарықтың міндетті түрде құлдырауына әкеледі дегенді білдірмейді. Тарихи деректерге сәйкес, мөлшерлемені ұзақ уақыт көтеру циклдарынан кейінгі келесі 12 айда S&P 500 индексінің медиандық кірістілігі шамамен 4,4%-ды, ал қысқа циклдардан кейін 3,2%-ды құраған. Ерекше жағдай ретінде 1997 жылды атауға болады. Сол кезде мөлшерлеме бір рет қана көтерілгеніне қарамастан, кең нарық индексі келесі бір жыл ішінде шамамен 39%-ға өсті. Осыған байланысты негізгі мәселе мөлшерлеменің алғаш рет көтерілуінде емес, реттеушінің ақша-кредит саясатын қаншалықты қатаңдататынында. Сондай-ақ бұл үдерістің экономиканың баяулауымен және корпоративтік қаржы нәтижелерінің нашарлауымен қатар жүретін-жүрмейтіні де маңызды. Сондықтан ФРЖ мөлшерлемені алғаш көтергеннен кейін S&P 500 индексінің өсуі дивидендтік акциялар мен қарыз капиталына тәуелді компанияларға ұзақ уақыт бойы қысым сақталуымен қатар жүруі әбден мүмкін.
30 қыркүйекте жарияланған тамыз айындағы жеке тұтыну шығындары дефляторының (PCE) деректері ең маңызды макроэкономикалық жарияланымдардың бірі болды. Жалпы индекс бір айда 0,31%-ға өссе, базалық көрсеткіш шамамен 0,25%-ға артты. Бұл нарық күткен 0,35% және 0,3% деңгейлерінен төмен болды. Инфляциялық қысымды төмендеткен қосымша жағымды фактор ретінде алдыңғы айлардағы инфляция бағаларын төмендеткен әдіснамалық қайта қарау да әсер етті. Жылдық мәнде базалық және жалпы PCE тиісінше 3% және 3,4%-ға өсті. Түзетілген деректерді ескергенде, жаздың үш айындағы базалық инфляцияның орташа айлық өсімі небәрі 0,17%-ды құрады. Бұл жылдық есептеуде шамамен 2%-ға сәйкес келеді және ФРЖ мөлшерлемесін одан әрі көтеру қажеттігі жөніндегі уәждерді әлсіретеді.
2 қазанда жарияланған АҚШ Еңбек министрлігінің қыркүйек айына арналған есебі нарықтың орташа күтулерінен әлсіз болды. Ауыл шаруашылығынан тыс секторларда жұмыспен қамтылғандар саны небәрі 29 мың адамға артты, ал консенсус-болжам 90 мың адамды құраған еді. Сонымен қатар алдыңғы екі айдың көрсеткіштері жиынтық түрде 66 мың адамға төмендетіліп қайта қаралды. Жұмыссыздық деңгейі шамамен 4,2%-ға дейін көтерілді (4,14%-дан 4,18%-ға дейін), алайда нақты өсім айтарлықтай болған жоқ. Орташа сағаттық жалақы бір айда небәрі 0,13%-ға өсті, бұл күтілген 0,3%-дан төмен. Ал жылдық өсім қарқыны 3%-ға дейін баяулады. Осылайша, есеп экономика жағдайының күрт нашарлағанын емес, еңбек нарығында қызып кету белгілерінсіз жалдаудың баяу сақталып отырғанын көрсетеді. Инфляцияның бәсеңдеуімен қатар бұл деректер ФРЖ-ның қазан айындағы отырысында үзіліс жасау ықтималдығын күшейтеді. Қазіргі уақытта базалық мөлшерлеменің өзгеріссіз қалу ықтималдығы шамамен 80% деп бағалануда.
Нарық назары
Қарастырылып отырған кезеңде WTI маркалы мұнайдың бағасы 3%-ға төмендеп, барреліне $90 деңгейінен төмен түсті. Бағаға Таяу Шығыстан мұнай экспортының қалпына келуі және G7 елдерінің стратегиялық мұнай мен дизель отыны қорларын нарыққа шығару туралы шешімі қысым жасады. Сонымен қатар Ормуз бұғазы маңындағы кемелерге жасалып жатқан шабуылдар мен жеткізілімдердің жаңа іркілістеріне қатысты қауіптер геосаяси тәуекелдердің жоғары деңгейде сақталуына себеп болды.
4 қазанда өткен ОПЕК+ отырысында қатысушы елдер бір ай бұрынғыдай мұнай өндіру квоталарын өзгеріссіз қалдырды. Көрсеткіш тәулігіне 31,01 млн баррель деңгейінде сақталды. Ал Қызыл теңіз арқылы көмірсутек шикізатын экспорттау тәуекелдерін арттырған қосымша фактор ретінде Йемен үкіметінің Сауд Арабиясының қолдауымен хуситтерге қарсы ауқымды әскери операция бастағаны аталды. Бұған хуситтердің Моха портын және Баб-эль-Мандеб бұғазындағы аралдарды бақылауға алуы себеп болған.
АҚШ Энергетика министрлігінің статистикасы мұнай бағасына қолдау көрсетті. Мұнай өндіру көлемі тәулігіне 13,96 млн баррельге дейін артқанына қарамастан, мұнай мен мұнай өнімдерінің жиынтық қоры 7,8 млн баррельге қысқарды.
Қазан айының ортасына қарай дәстүрлі түрде Уолл-стриттің жетекші банктері бастайтын корпоративтік есептілік маусымы басталады. Сарапшылар инвестициялық қоғамдастықтың ерекше қызығушылығын тудыруы мүмкін бірнеше есепті бөліп көрсетіп отыр.
13 қазанда J.P. Morgan Chase (JPM) үшінші тоқсанның қаржылық нәтижелерін жариялайды. Былтырғы сәйкес кезең қаржы корпорациясы үшін табысты болды. Елеулі біржолғы кірістерді есептемегендегі түсімі жылдық мәнде 15%-ға артса, түзетілген таза пайдасы 13%-ға өсіп, $16,9 млрд-қа жетті. Бір акцияға шаққандағы түзетілген пайда бір жыл бұрынғы $5,24-пен салыстырғанда $6,14 болды. Банк көрсеткіштерінің өсуіне клиенттік белсенділіктің жоғары болуы, сауда операцияларынан түскен кірістің 35%-ға және инвестициялық банкинг комиссияларының 30%-ға артуы негізгі қолдау көрсетті. J.P. Morgan-ның таза пайыздық кірісі 10%-ға өсіп, $25,6 млрд болды. Алайда сауда бағытын есепке алмағанда бұл көрсеткіштің өсімі небәрі 4%-ды құрады, өйткені мөлшерлемелердің төмендеуі берілген несиелер мен тартылған депозиттер көлемінің ұлғаю әсерін ішінара өтеді. Инвесторлар үшін пайыздық кіріс бойынша болжамдар, комиссиялық түсімдердің тұрақтылығы, шығындардың серпіні және несиелік портфель сапасы басты назарда болады. JPM акциясы бойынша консенсус-мақсатты баға $375 деңгейінде.
20 қазанда Netflix (NFLX) үшінші тоқсанның қаржылық нәтижелерін жариялайды. Алдыңғы есепті кезеңде компанияның түсімі жылдық мәнде 13,4%-ға өсіп, $12,6 млрд-қа жетті. Таза пайда шамамен 9%-ға артып, $3,4 млрд болды. Бір акцияға шаққандағы пайда (EPS) бизнестің кеңеюі мен акцияларды кері сатып алу нәтижесінде олардың санының азаюы есебінен 11%-ға өсіп, $0,80-ге жетті. Netflix үшін өсімнің негізгі драйверлері аудиторияның ұлғаюы, жазылым бағасының көтерілуі және жарнамалық бағыттың дамуы болып қалып отыр. Компания басшылығының бағалауынша, осы сегменттің жылдық кірісі шамамен екі есеге өсіп, $3 млрд-қа жетуі мүмкін. Үшінші тоқсанға арналған болжамда менеджмент түсім көлемін $12,86 млрд (+11,7% ж/ж), таза пайданы $3,45 млрд, ал акцияға шаққандағы пайданы $0,82 деңгейінде күткен. Операциялық маржа өткен жылғы 28,2%-бен салыстырғанда 33,2%-ға дейін ұлғаяды деп болжанған. Инвесторлар жарнамалық табыстардың динамикасына, жазылушылардың баға өзгерістеріне реакциясына, сондай-ақ контент өндіру мен сатып алуға кететін шығындардың өзгерісіне ерекше назар аударады. NFLX акциясы бойынша консенсус-мақсатты баға $92 деңгейінде.
Кең нарық бойынша техникалық көрініс
S&P 500 индексі 7800 пункт деңгейіне дейін көтеріліп, шамамен 7680-7690 аралығында орналасқан 20 және 50 күндік жылжымалы орташа мәндерден жоғары бекіді. RSI көрсеткіші 60 пунктке жетіп, артық сатып алу белгілерінсіз өсім импульсінің сақталып отырғанын растады. Сонымен қатар нарықтың кеңдігі әлі де әлсіз күйінде қалып отыр: индекс құрамындағы акциялардың небәрі 28%-ы ғана өздерінің 50 күндік жылжымалы орташа мәнінен жоғары саудалануда. Өсімнің осындай шоғырлануы жоғары құбылмалылық тәуекелін сақтайды. Алдағы екі аптаға арналған тәуекелдер мен мүмкіндіктер арақатынасын орташа оң деп бағалаймыз. Тамыз айындағы максимумнан жоғары көтерілу индекс үшін 8000 пункт деңгейіне жол ашуы мүмкін. Негізгі қолдау аймағы 7680-7690 пункт аралығында орналасқан. Бұл деңгейдің бұзылуы 7510 пунктке дейінгі түзету ықтималдығын арттырады. Қолдау сақталған жағдайда, өсім трендіне акциялардың толық қатыспауына қарамастан, нарықтың одан әрі жоғарылауын негізгі сценарий ретінде қарастырамыз.
Күтілетін сауда ауқымы
S&P 500 индексі бойынша бағдар: 7690-8000 пункт аралығы.