
Эксперты Freedom Broker: Walmart превращает магазины в цифровую инфраструктуру
Биржевые новости
15 сентября 2026, 08:02
Масштаб бизнеса и улучшение структуры прибыли делают акции Walmart (WMT) привлекательными для покупки, считают аналитики Freedom Broker. Аналитики установили целевую цену $124. При текущей стоимости бумаг $107,1 потенциал роста составляет 15,78%.
Подробности читайте в двухнедельном обзоре рынка № 353 на сайте Freedom Broker.
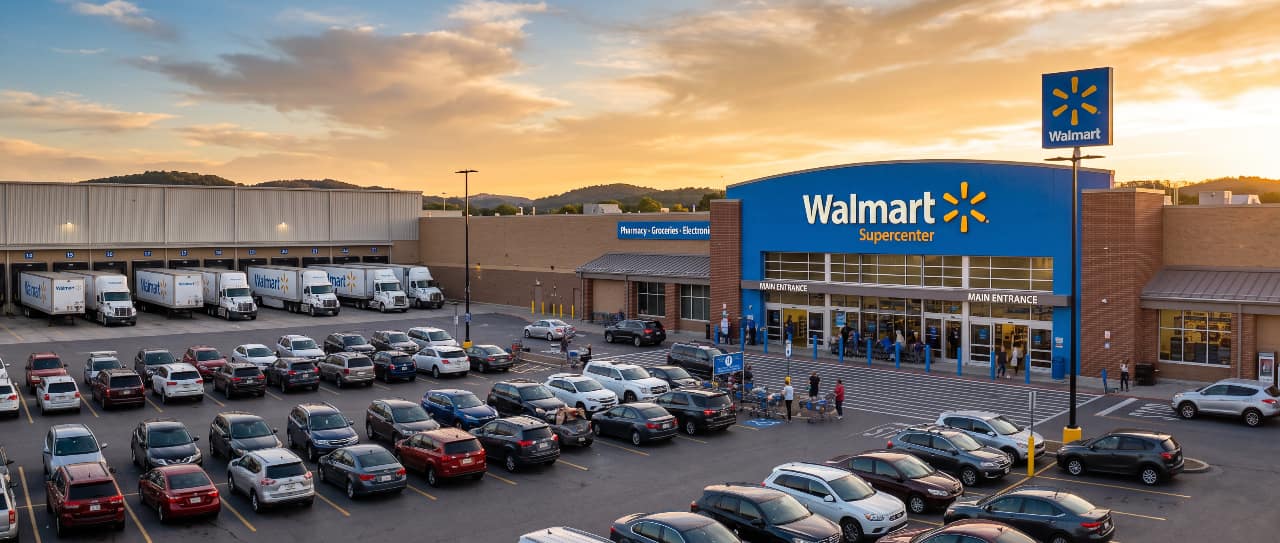
Крупнейшая в мире торговая компания
Walmart — один из крупнейших омниканальных ретейлеров мира. Компания управляет более чем 10,9 тыс. магазинов в 19 странах и развивает онлайн-платформы. Каждую неделю ее магазины и сервисы обслуживают около 280 млн покупателей и участников клубных программ.
Бизнес Walmart разделен на три отчетных сегмента: Walmart U.S., Walmart International и Sam’s Club. Выручка компании за 2026 финансовый год составила $713,2 млрд. Рыночная капитализация на момент подготовки обзора оценивалась в $841 374 млн.
Масштаб бизнеса поддерживает рост прибыли
Масштабы бизнеса и улучшение структуры прибыли делают акции WMT интересными для покупки с целью $124, отмечают эксперты Freedom Broker. Главным элементом инвестиционного тезиса аналитики называют омниканальную модель Walmart. Компания использует сеть физических магазинов как инфраструктуру для обработки и выполнения онлайн-заказов, объединяя традиционную розницу с маркетплейсом, доставкой, рекламой и программами членства.
Во втором квартале 2027 финансового года глобальные онлайн-продажи Walmart выросли на 23% год к году. В сегменте Walmart U.S. показатель увеличился на 24%. Объем доставки из магазинов поднялся на 40%, а чистые продажи американского маркетплейса — более чем на 50%.
По оценке аналитиков, дальнейшее масштабирование платформы должно улучшить экономику доставки, повысить частоту покупок и дополнительно укрепить рыночные позиции Walmart.
Реклама и подписки меняют структуру бизнеса
Walmart последовательно расширяет высокомаржинальные направления и снижает зависимость прибыли от традиционной низкомаржинальной розницы. Компания развивает рекламную платформу, маркетплейс, услуги выполнения заказов и программу членства Walmart+. В последнем квартале доходы глобального рекламного бизнеса выросли на 38%. Выручка Walmart Connect без учета VIZIO увеличилась на 43%, а доходы от членских взносов — на 17%.
Аналитики ожидают, что сочетание роста этих направлений и улучшения экономики электронной торговли обеспечит более быстрое увеличение операционной прибыли по сравнению с общей выручкой.
Сопоставимые продажи замедлились
Во втором квартале 2027 финансового года сопоставимые продажи Walmart U.S. без учета топлива выросли на 2,6%. Количество транзакций увеличилось на 1,5%. Walmart продолжил расширять долю рынка среди покупателей с разным уровнем доходов. Число подписчиков Walmart+ показало рекордный для второго квартала рост, что, по мнению аналитиков, подтверждает привлекательность ценового предложения и удобство сервисов компании.
Однако темп сопоставимых продаж оказался ниже ожиданий рынка в 3,7% и стал минимальным более чем за шесть лет. Покупатели стали тратить меньше за один визит, хотя частота покупок не изменилась. На динамику также повлияли снижение показателей аптечного направления из-за регулирования цен на лекарства и более осторожное поведение потребителей.
Выручка превысила ожидания
Общая выручка Walmart во втором квартале выросла на 5,9%, до $187,94 млрд, превысив рыночный прогноз $186,77 млрд. Чистая прибыль сократилась на 9,4%, до $6,37 млрд. Скорректированная прибыль составила $0,81 на акцию при ожиданиях $0,74. Акции Walmart после публикации результатов упали более чем на 8% на открытии торгов 20 августа. Инвесторов насторожили замедление сопоставимых продаж и более слабый, чем ожидалось, прогноз прибыли на третий квартал.
Несмотря на первоначальную реакцию рынка, Чернов оценивал потенциал дальнейшего сильного снижения как ограниченный. Для возвращения акций к устойчивому росту Walmart потребуется продемонстрировать восстановление сопоставимых продаж в следующих кварталах.
Walmart повысила годовой прогноз
После сильных результатов первого полугодия руководство улучшило прогноз на 2027 финансовый год. Walmart ожидает роста выручки в постоянной валюте на 4–5% против прежнего ориентира 3,5–4,5%. Скорректированная операционная прибыль должна увеличиться на 7–8,5%. Прогноз скорректированной прибыли на акцию повысили с $2,75–2,85 до $2,80–2,87.
На третий квартал компания ожидает роста продаж на 3–3,75% и скорректированную прибыль $0,62–0,64 на акцию. Последний показатель оказался ниже консенсуса $0,69. С января по июнь Walmart направила $5,1 млрд на обратный выкуп акций. Доступный остаток утвержденной программы составляет $25,1 млрд.
Финансовые показатели продолжат расти
По прогнозу Freedom Broker, выручка Walmart увеличится с $713 163 млн в 2026 финансовом году до $752 560 млн в 2027-м и $785 954 млн в 2028-м.
Скорректированная EBITDA, как ожидается, вырастет с $44 028 млн до $49 272 млн и $53 584 млн соответственно. Скорректированная чистая прибыль может увеличиться с $22 270 млн в 2026 году до $26 003 млн в 2027-м и $28 326 млн в 2028-м. Скорректированная разводненная прибыль на акцию прогнозируется на уровне $2,73 в 2026 финансовом году, $2,88 в 2027-м и $3,20 в 2028-м. Маржа EBITDA должна повыситься с 6% до 7%, а операционная маржа — с 4% до 5% к 2028 году.
Не является индивидуальной инвестиционной рекомендацией.