
Эксперты Freedom Broker: ЦОД и слияние поддержат акции Black Hills
Биржевые новости
2 октября 2026, 09:32
Аналитики Freedom Broker начали покрытие американской энергетической компании Black Hills Corporation (BKH) с рекомендацией «Держать» и целевой ценой $69. При текущей котировке $70,08 это предполагает снижение на 1,54%. Компания выигрывает от роста спроса на электроэнергию и готовится к объединению с NorthWestern Energy Group (NWE), однако высокая стоимость капитала ограничивает потенциал ее акций.
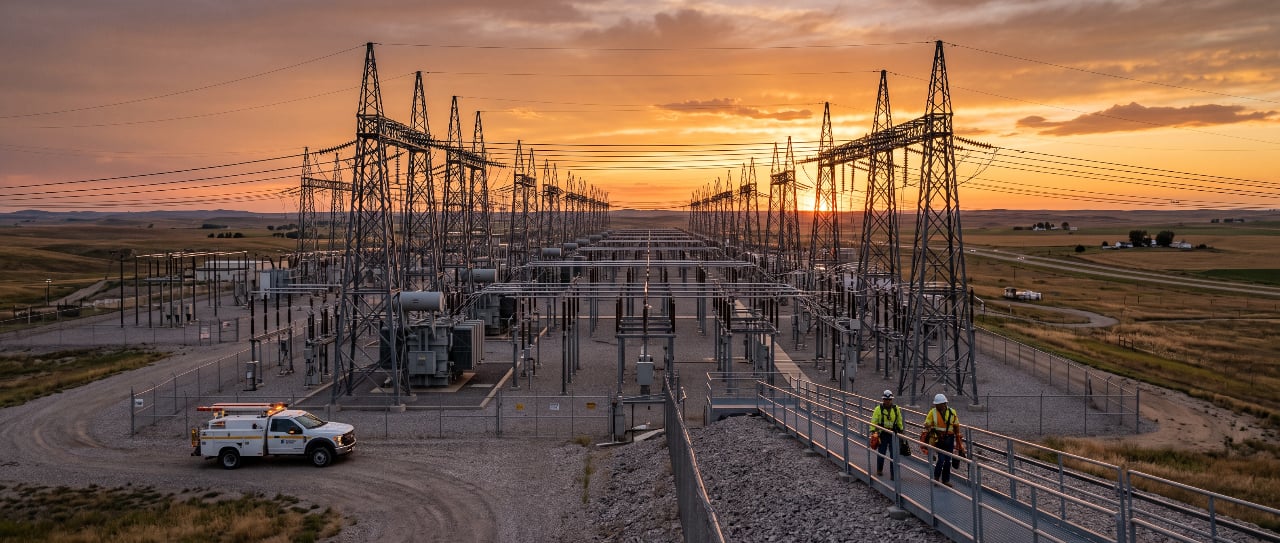
Поставщик энергии
Black Hills поставляет электроэнергию и природный газ примерно 1,37 млн клиентов в восьми штатах США. Основу бизнеса составляют регулируемые коммунальные услуги: компания инвестирует в инфраструктуру, а возмещение затрат и допустимую доходность определяют отраслевые регуляторы. Электроэнергетическое направление включает генерацию, передачу и распределение электричества, газовое — распределительные сети, транспортировку и хранение газа.
Слияние увеличит масштаб, но потребует одобрения регулятора
Главным катализатором роста аналитики называют слияние с NorthWestern Energy. Компании объединяются в новую регулируемую электроэнергетическую и газовую компанию Bright Horizon Energy Corporation с оценочной стоимостью предприятия около $15,4 млрд. Слияние пройдет в формате обмена акциями: акционеры Black Hills получат 56% объединенной компании, NorthWestern — 44%, а за одну акцию NorthWestern предусмотрено 0,98 акции Black Hills.
После сделки новая компания будет обслуживать около 2,2 млн клиентов в восьми штатах, а общий объем инвестиционных планов на 2025–2029 годы превысит $7 млрд. Ожидается, что масштаб бизнеса и диверсификация позволят повысить эффективность, расширить инвестиции в энергетическую инфраструктуру и поддержать долгосрочный рост прибыли на акцию на 5–7% в год.
Дата-центры создают спрос, который пока не полностью учтен в оценке
Еще один источник роста — крупные потребители электроэнергии в Вайоминге. Портфель потенциального спроса Black Hills увеличился примерно с 1 ГВт в начале 2025 года до более чем 3 ГВт. Около 600 МВт, связанных с расширением инфраструктуры Microsoft (MSFT) и проектом Meta Platforms (META), уже включены в план компании до 2030 года.
Прибыль растет быстрее выручки
Во втором квартале 2026 года выручка Black Hills составила около $453 млн. Операционная прибыль увеличилась на 17,6% год к году, примерно до $97 млн. Чистая прибыль, приходящаяся на обыкновенных акционеров, выросла на 38,9%, до $38,2 млн, а скорректированная прибыль на акцию — на 42,1%, до $0,54.
Улучшение результатов обеспечили новые тарифы и механизмы возмещения затрат. Они компенсировали увеличение расходов на финансирование и амортизацию. Дополнительно помогло снижение расходов, связанных с внеплановыми остановками генерирующих мощностей, относительно прошлого года.
За первое полугодие выручка снизилась на 0,9%, однако операционная прибыль выросла на 4%, до $299 млн. Скорректированная чистая прибыль увеличилась на 9,2%, до $176,6 млн, а скорректированная прибыль на акцию — на 4%, до $2,33. Разницу в темпах роста аналитики связывают с увеличением числа акций. Компания подтвердила прогноз скорректированной прибыли на акцию на 2026 год в диапазоне $4,25–4,45. Он исключает расходы на слияние и результаты NorthWestern Energy.
Дивиденды поддерживают привлекательность, инвестиции создают риски
Black Hills повышает дивиденды 56 лет подряд. Годовая выплата $2,812 на акцию соответствует доходности около 4% при цене $70,08. Freedom Broker прогнозирует среднегодовой рост дивидендов на 5% в 2026–2030 годах.
Самостоятельный инвестиционный план Black Hills до 2030 года составляет $4,7 млрд. Для 84% вложений в коммунальную инфраструктуру определен механизм возмещения затрат или получения выручки. Это поддерживает предсказуемость будущих доходов, но не снимает потребности во внешнем финансировании: по модели аналитиков, в 2027–2030 годах потребуется привлечь $820 млн акционерного капитала. Дополнительные выпуски акций могут сдерживать рост прибыли на акцию.
Инвестиционная привлекательность Black Hills сейчас в большей степени связана с дивидендами и устойчивостью регулируемого бизнеса, отмечают аналитики. Для пересмотра оценки вверх важны условия завершения слияния, новые тарифные решения и договоренности с крупными потребителями электроэнергии.
Новые покрытия в сентябре
Ранее Freedom Broker начал покрытие производителя автомобильных систем безопасности Autoliv (ALV) с рекомендацией «Покупать» и целевой ценой $139 — примерно на 22% выше цены, использованной в отчете. Аналитики ожидают улучшения результатов в 2027 году благодаря снижению расходов на реструктуризацию и развитию бизнеса с китайскими автопроизводителями и в Индии.
Также эксперты Freedom Broker начали покрытие Lightwave Logic (LWLG), разработчика электрооптических полимеров для высокоскоростной передачи данных, с рекомендацией «Покупать» и целевой ценой $10. Это предполагает потенциал роста около 107% относительно котировки на момент подготовки обзора. Основные ожидания связаны с переходом от испытаний технологии к серийным заказам и началом наращивания производства во второй половине 2027 года.
Не является индивидуальной инвестиционной рекомендацией.