Финансист №3 (43) 2026
Наталья Мильчакова
ведущий аналитик Freedom Finance Global
Энергетический Перл-Харбор
Как нефтяные шоки 1970-х изменили экономику США и всего мира
Осенью 1973 года западный мир столкнулся с крупнейшим на тот момент энергетическим кризисом. Его спровоцировала Война Судного дня на Ближнем Востоке. Шестого октября Египет и Сирия, стремившиеся вернуть территории, утраченные после поражения от Израиля в Шестидневной войне 1967 года, напали на еврейское государство. США поддержали Израиль поставками оружия.
В ответ 17 октября арабские страны – члены ОПЕК договорились сократить добычу нефти, а вскоре ввели эмбарго на ее поставки в США, а также в Канаду, Японию, Великобританию и Нидерланды, тоже вставшие на сторону Израиля. Так экспортеры пытались оказать экономическое давление на Вашингтон и его союзников.
Сама война завершилась уже в конце октября, продлившись менее трех недель, однако ее экономические последствия оказались гораздо масштабнее. Цена нефти выросла примерно в четыре раза, продемонстрировав зависимость мировой экономики от энергетического рынка. О последствиях сырьевого кризиса 1973 года мы расскажем в этой статье.
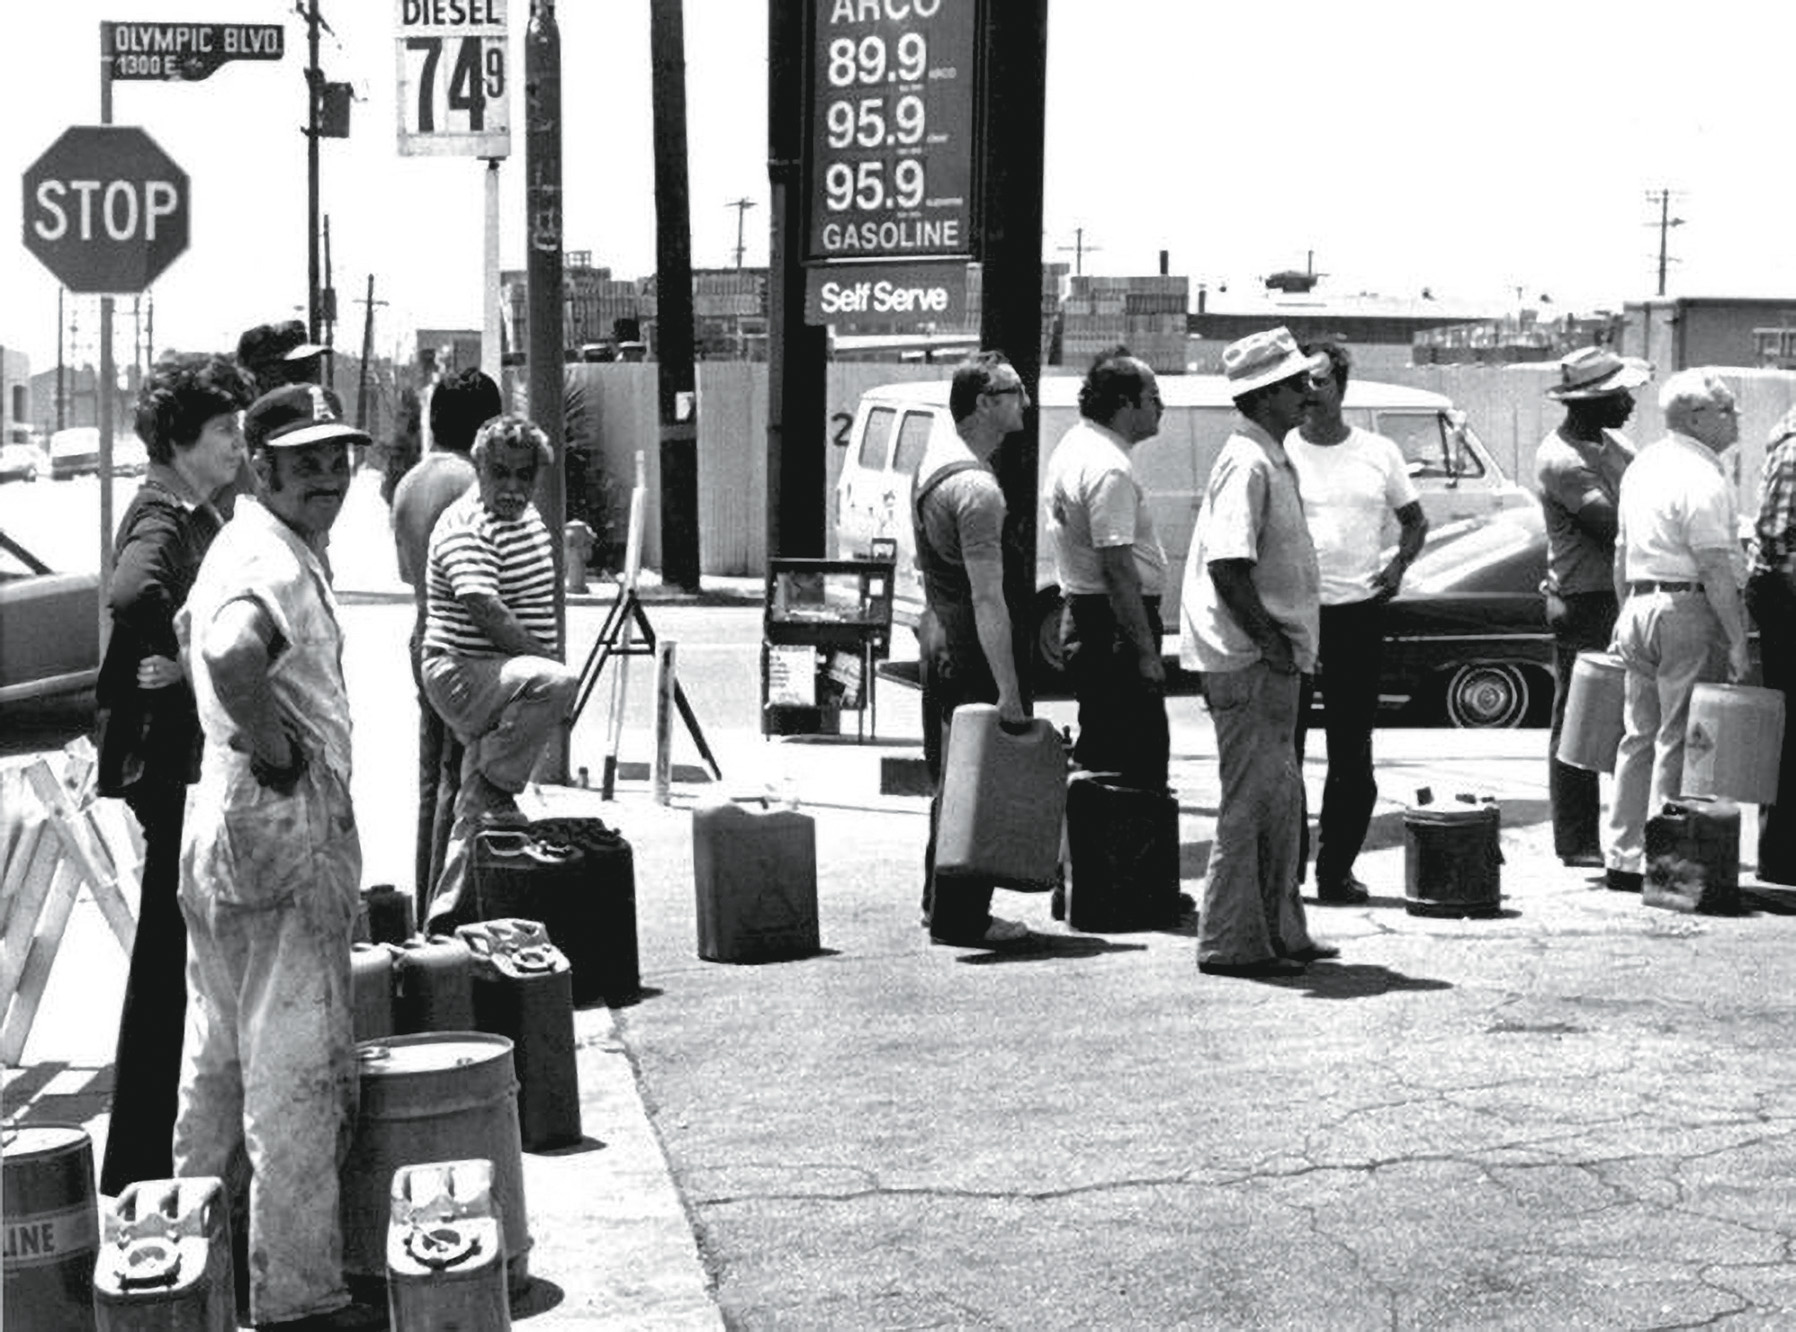
Проблемы с топливом в США сохранялись и после прекра щения эмбарго. Лос-Анджелес, 1979 год. Источник: KPA/dpa
Новая реальность
В результате решения лидеров нефтедобычи прекратить экспорт в перечисленные выше государства в течение 1974 года стоимость барреля увеличилась с $3 до $12, а цены на бензин в США поднялись с 38 до 55 центов за галлон (3,7 литра). Ситуация выявила критическую зависимость развитых экономик от ценовой конъюнктуры на топливном рынке, а также экспортных поставок.
Энергетический шок нанес серьезный удар по американской автомобильной промышленности. В Детройте – одном из крупнейших центров этой индустрии в Америке – с 1970 по 1980 год исчезло 208 тыс. рабочих мест. Штаты Среднего Запада и Северо-Востока, где были расположены ведущие автомобильные заводы страны, именно в тот период получили неформальное прозвище Ржавый пояс. Автогигант General Motors (GM) был вынужден ликвидировать 15 из 22 сборочных площадок и три из четырех заводов по производству кузовов. Впрочем, компания оперативно перестроила свои предприятия под выпуск малолитражных моделей. Тем не менее GM уступила свой статус самой дорогой публичной компании нефтяной корпорации Exxon (в будущем – ExxonMobil (XOM)).
Всего за год макроэкономические показатели США резко ухудшились. Безработица выросла с 4,6% в октябре 1973-го до 7,2% к декабрю 1974 года. Инфляция достигла двузначного уровня, промышленное производство сократилось из-за стремительного удорожания энергоносителей и одновременного падения спроса. Если по итогам 1973 года ВВП США вырос на 5,6%, то уже в следующем году, по официальной статистике, базовый показатель экономики сократился на 0,5%. Фондовый рынок пережил один из мощнейших обвалов в истории: промышленный индекс Dow Jones Industrial Average (DJIA) за 1973–1974 годы рухнул на 45%. Американская экономика перешла в стадию одновременного роста цен и снижения производства; это явление называется стагфляцией.
На фоне энергетического кризиса президент США Ричард Никсон призвал американцев экономить ресурсы. Жителям рекомендовали реже пользоваться автомобилями, снижать скорость, пересаживаться на общественный транспорт и объединяться для совместных поездок. В домах и офисах предлагалось поддерживать температуру не выше 68 градусов по Фаренгейту (20 градусов по Цельсию), а также экономить электричество. Но этих мер оказалось недостаточно. В конце ноября власти распорядились ограничить работу автозаправочных станций по вечерам и выходным. Дефицит топлива, рост цен и ухудшение экономической ситуации усиливали недовольство населения и снижали поддержку администрации.
В августе 1974 года Никсон ушел в отставку. Непосредственной причиной этого стал Уотергейтский скандал – расследование незаконной прослушки республиканцами штаба Демократической партии и попыток администрации скрыть произошедшее. Сам по себе экономический кризис не вынудил бы президента покинуть свой пост, но усилил разочарование общества в политическом курсе.
Смена модели
С приходом на пост главы Белого дома Джеральда Форда подход США к энергетике значительно изменился: в конце 1975 года в качестве страховки от повторения топливных шоков был создан Стратегический нефтяной резерв. При следующем президенте Джимми Картере в октябре 1977-го появилось Министерство энергетики.
До кризиса практически всю мировую нефтедобычу за пределами СССР контролировали «Семь сестер» – семь крупнейших транснациональных нефтяных компаний (пять американских и две европейские)
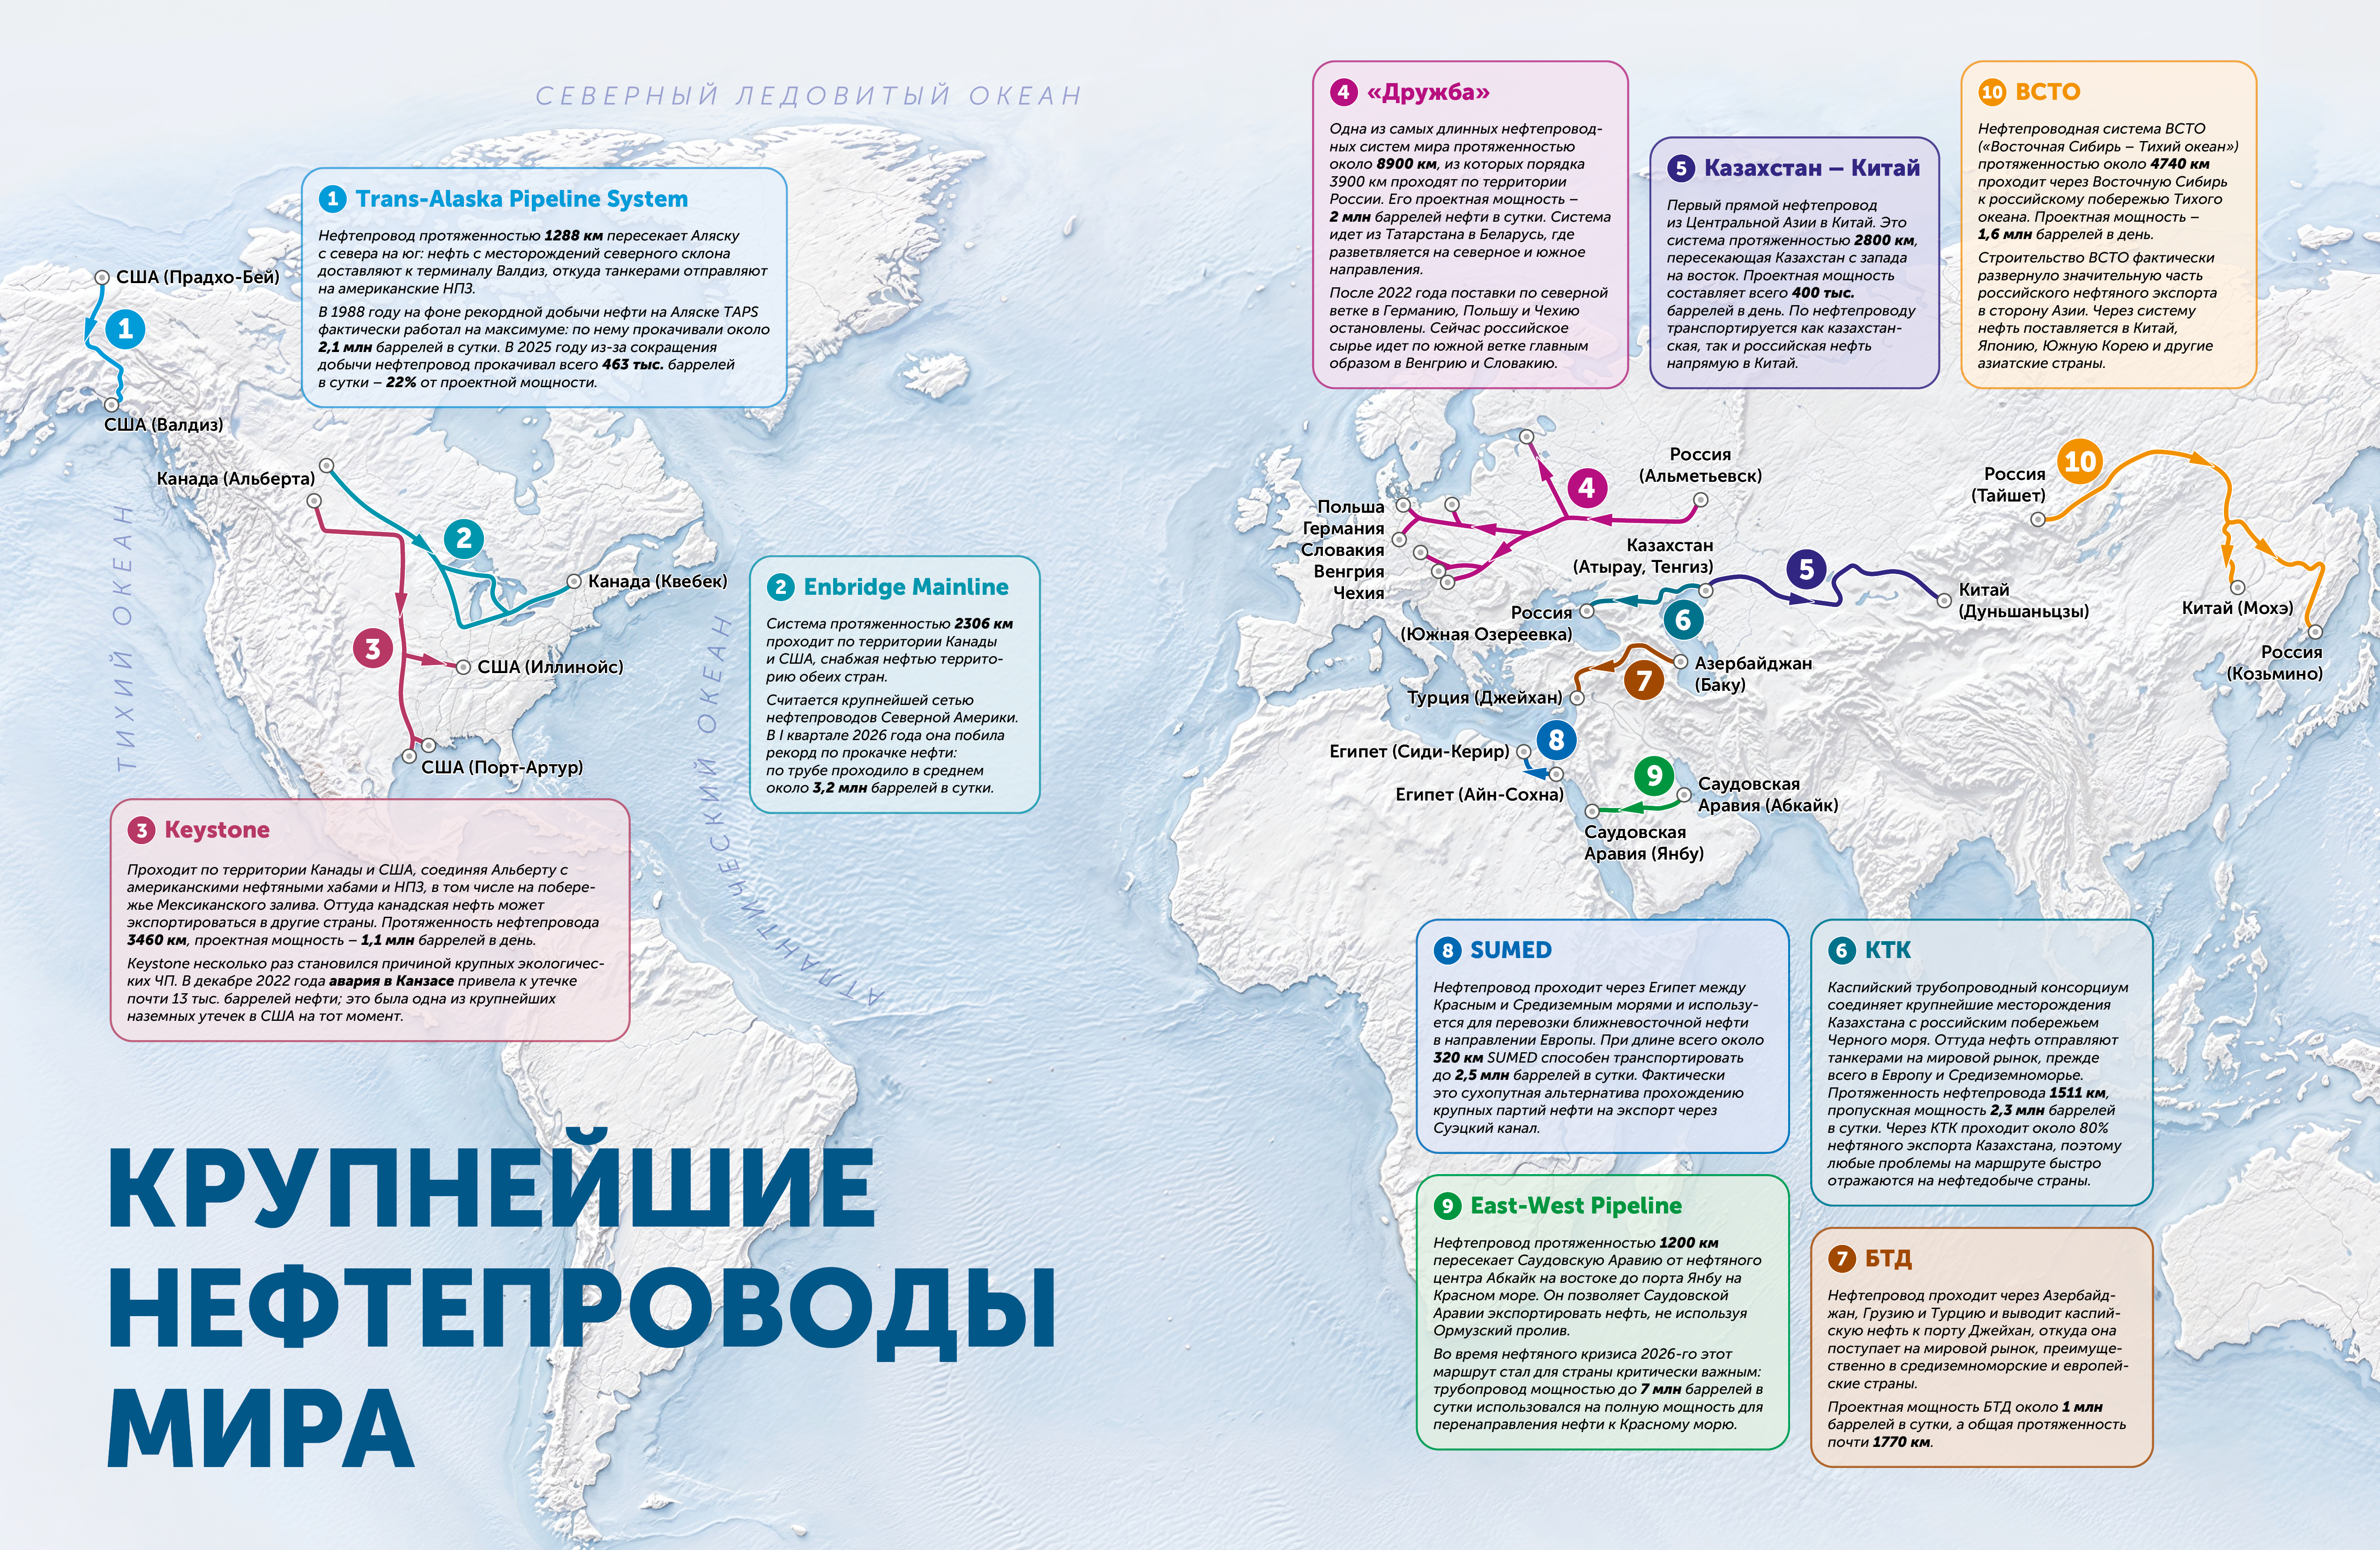
В середине 1970-х в США началось строительство Трансаляскинского нефтепровода протяженностью 1288 км от крупного месторождения Прадхо-Бэй на Аляске до незамерзающего порта Валдиз в Тихом океане. Эта инфраструктура была призвана минимизировать зависимость Америки от импорта нефти. Тогда же Штаты обратили внимание на мирный атом и возобновляемые источники энергии и стали активнее инвестировать в этот сектор. Так, в первой половине 1970-х началось массовое строительство атомных электростанций, получили госфинансирование разработки первых прототипов крупных ветрогенераторов.
В середине 1970-х по инициативе Франции появился альянс G7 – «Большая семерка» развитых стран, ключевая роль в котором ожидаемо досталась США. В Европе в рамках Организации экономического развития и сотрудничества было сформировано Международное энергетическое агентство. Оно объединило около 30 государств-импортеров. Задачей нового института стало регулирование рынка энергоресурсов и координация действий по предотвращению новых шоков на нефтегазовом рынке.
Но самым значимым последствием энергетического кризиса стала смена подхода к формированию валютных курсов во всем мире. Дефицит сырья вызвал стагфляцию в развитых экономиках, но правительства выбрали разные методы борьбы с ней – от жесткой денежно-кредитной политики до фактической денежной эмиссии*. В таких условиях удерживать фиксированные валютные курсы стало невыгодно и даже опасно, поскольку это вынуждало бы центробанки продавать золотовалютные резервы, что могло вызвать обесценивание национальной валюты.
*Выпуск государством в обращение новых наличных и безналичных денег
Стремясь выработать единый подход в борьбе с мировым кризисом, представители стран – участниц МВФ (включая США, Великобританию, ФРГ, Францию, Японию и еще более 100 государств) собрались в январе 1976 года на Ямайской конференции в Кингстоне. Делегаты приняли историческое решение: официально отменить действовавшую с 1944 года Бреттон-Вудскую систему фиксированных курсов** и разрешить валютным курсам свободно меняться в зависимости от спроса и предложения на рынке. Этот шаг окончательно закрепил за долларом США статус главной мировой валюты. Уже к середине 1970-х половина международных сделок совершалась в долларах при отсутствии столь же значимых альтернативных систем расчетов. К тому же в рамках соглашений между США и ОПЕК 1974–1975 годов члены последней обязались впредь продавать нефть только за американскую валюту. Ямайские соглашения фактически зафиксировали для доллара статус-кво. Национальные экономики получили механизм адаптации к новым энергетическим кризисам, а Штаты – контроль над мировой финансовой системой.
**Бреттон-Вудская система поддерживала стабильность доллара благодаря его привязке к золоту, а валют других стран – к доллару. Поэтому цены на нефть, выраженные в долларах, были более предсказуемыми
Проверка на прочность
После Войны Судного дня мир пережил в XX веке еще как минимум два нефтяных кризиса. Оба они были спровоцированы событиями на Ближнем Востоке: революцией 1979 года в Иране, а также ирано-иракской войной 1980–1988 годов за богатую черным золотом иранскую провинцию Хузестан. Энергетическая безопасность мира подверглась проверке на прочность, как и экономические преобразования после кризиса 1973–1974 годов.
Из-за новых шоков цены на бензин подскочили, инфляция ускорилась, ВВП снизился, а фондовый рынок перестал расти. Стремясь побороть инфляцию, ФРС подняла ключевую ставку до 20%, в результате чего инвесторы стали избегать акций, отдавая предпочтение надежным и доходным гособлигациям.
Тем не менее негативные последствия на этот раз удалось преодолеть за счет перехода от жесткого госрегулирования цен на нефть и бензин к свободным рыночным механизмам. Этот переход начался в 1979 году, когда президент Джимми Картер объявил о поэтапной отмене контроля над ценами на внутреннюю сырую нефть, а завершился в 1981-м, когда новый глава Белого дома Рональд Рейган своим указом убрал все оставшиеся ценовые барьеры для топлива. Это позволило ликвидировать очереди на заправках, а также простимулировало бум внутренней добычи на Аляске и в Мексиканском заливе, что кардинально снизило зависимость США от импорта из стран ОПЕК.
Таким образом, экономика Штатов, как это часто бывает в ее истории, вновь проявила гибкость и смогла быстро адаптироваться к новым вызовам.