Финансист №3 (43) 2026
Елдар Шәкенов
Freedom Finance Global қаржылық талдау департаментінің талдаушысы
Мұнай: мифтен шындыққа дейін
Объективті статистикаға сүйене отырып, шындық пен жаңсақ пікірдің ара-жігін ажыратамыз
Мұнай туралы мифтер көбіне жекелеген түсініктерден туындайды да, уақыт өте келе көпшілік санасында бүкіл нарықтың болашағын айқындайтын фактор ретінде қабылданады. Соңғы жүз жыл ішінде мұнай қоры «таусылады» деген болжамдар болған. Өткен ғасырдың басында АҚШ-та мұнай тапшылығына қатысты алаңдаушылық ерекше күшті болды. 2008 жылы бір баррель мұнай бағасы шамамен 150 долларға дейін көтеріліп, oil peak, яғни өндіріс көлемін одан әрі арттыру мүмкіндігінің сарқылуы туралы қауіп кең таралды. Ал 2020 жылдың сәуірінде, пандемия кезеңіндегі белгісіздік жағдайында, мұнай бағасы бір мезетте нөлден де төмен түсіп кетті. Бұл мақалада осы энергетикалық ресурсқа қатысты ең кең таралған жаңсақ пікірлерді талдап көреміз.
1-миф. Мұнай жақында таусылады
Сенімді көрінеді: мұнай — шектеулі ресурс, ескі кен орындары сарқылуда, ал сұраныс өсіп келеді. Демек, бір күні әлем бос ұңғымаға тіреледі. Шынымен де, жеке алынған әрбір мұнайлы учаске шекті қуатқа шыққаннан кейін ондағы өнімділік төмендейді. Бірақ бұл басқа жерлерде өндіруді ұлғайту мүмкіндігі таусылды дегенді білдірмейді.
Өткен ғасырда қара алтын өндірістік рекордтарды бір емес, бірнеше рет орнатты. 1919 жылы АҚШ Геологиялық қызметі елдің өз мұнайы шамамен 10 жылға жетуі мүмкін деп есептеді, ал 1920 жылдардың соңына қарай Штаттардағы өндіру екі еседен астам өсті. 1956 жылы геолог Мэрион Кинг Хабберт АҚШ-тағы қуаттың шамамен 1965 пен 1970 жылдар аралығында шыңға шығатынын болжады. Дәстүрлі өндіру тәсілдері үшін бұл болжам шындыққа жақын болып шықты. 2000 жылдары өндіруді бұдан әрі арттыру мүмкін емес деген қорқыныш мұнай бағамының жаңа тарихи шыңдарға жетуі аясында қайта оралды. Алайда 2020 жылдары ең алдымен ұсыныстың жетіспеуі туралы емес, сұраныстың тапшылығы туралы айтылады.
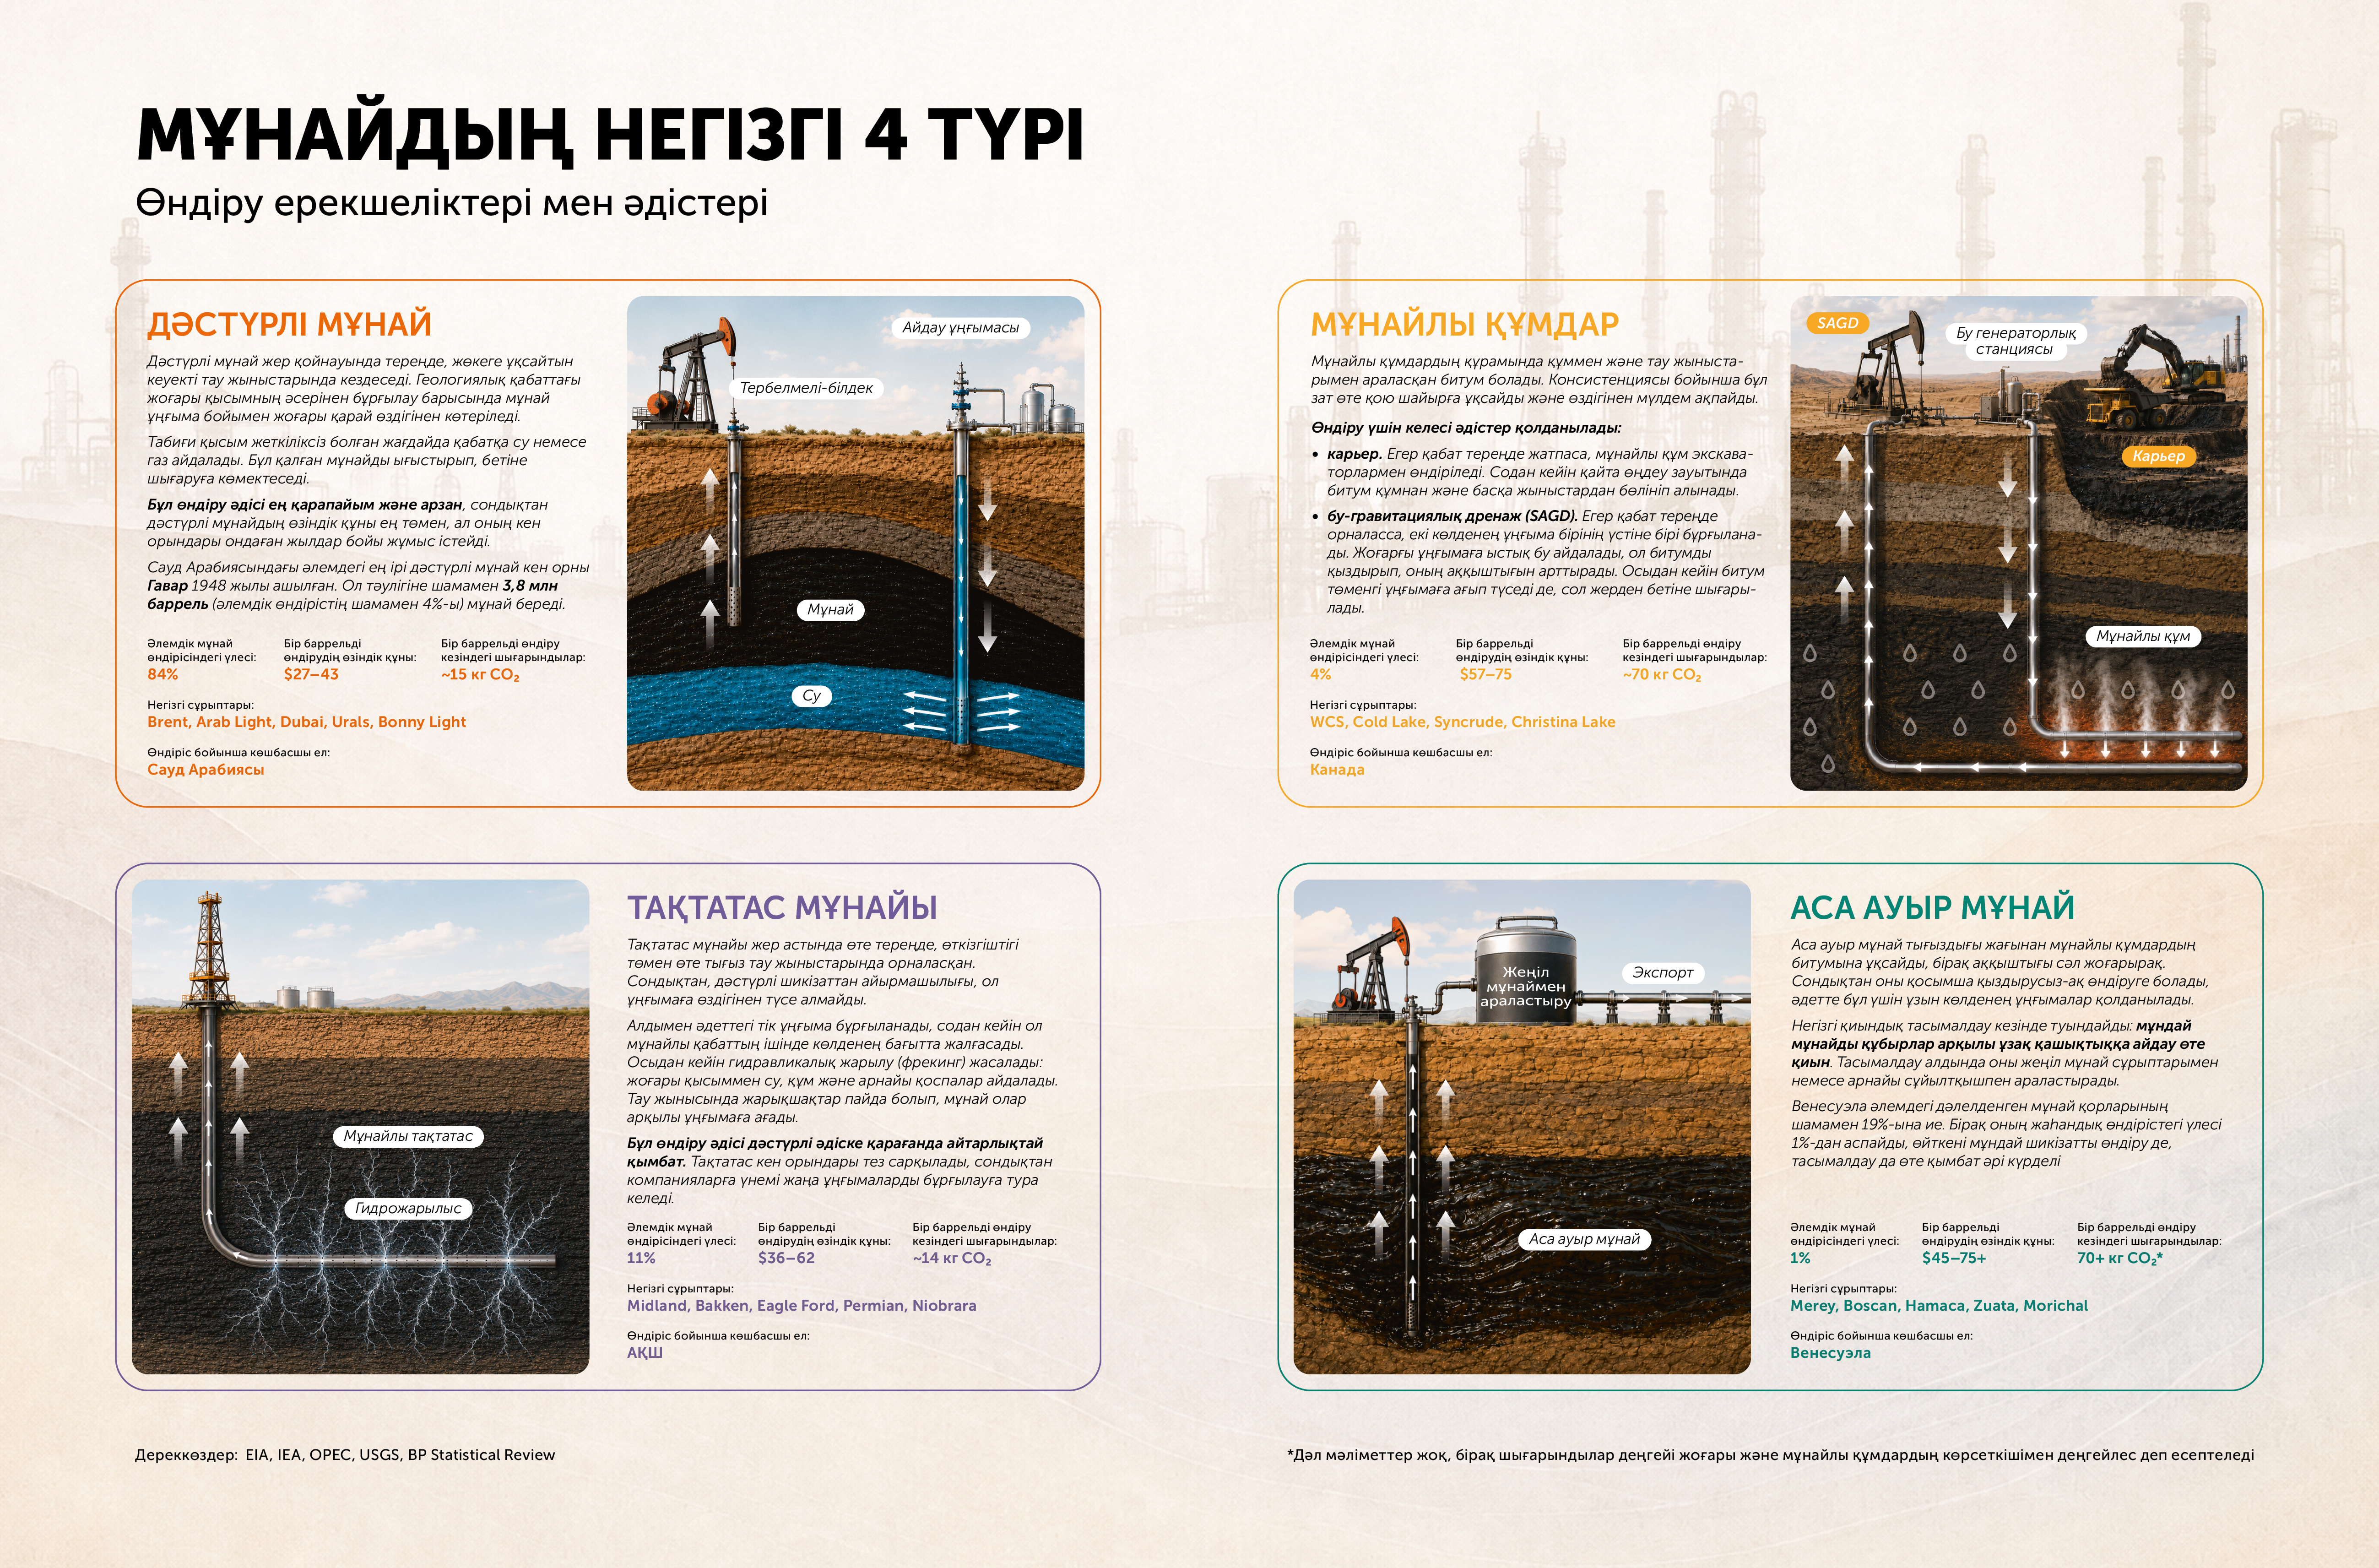
Кезекті өндірістік рекордты болжауға тырысу тұтастай алғанда мардымсыз. Мұнай қорының бағалауы бағамен, технологиямен, қосымша барлаумен және инфрақұрылыммен бірге өзгереді. 1970 жылғы өндіру шыңынан кейін АҚШ-тағы мұнай өндіру ондаған жыл бойы төмендеді. Бетбұрыс 2008 жылдан кейін орын алды — тақтатас өндірісінің дамуы жаңа өсімді бастады, ал 2023 жылға қарай ел тәулігіне шамамен 12,9 млн баррельге шығып, бұл жаңа жаһандық шыңға айналды. Бір жылдан кейін тақтатасты мұнайлы формациялар елдегі дәлелденген мұнай қорының шамамен 60%-ын қамтамасыз етті.
Нәтижесінде мәселе мұнай қорының таусылуында емес, оны өндіру тетіктерінің өзгеруінде болып отыр.
Кең таралған мифтердің бірі бойынша мұнай динозаврлардың қалдықтарынан пайда болған. Шын мәнінде, мұнай ежелгі мұхиттар мен теңіздердің түбінде миллиондаған жылдар бойы жиналған планктоннан, балдырлардан және басқа да микроскопиялық органикалық ағзалардан түзілген.
2-миф. Мұнай нарығын біреу басқарады
Көмірсутектер бағасы қымбаттағанда, бұқаралық ақпарат құралдары бірден «кранды кім жапты?» деген сұраққа жауап іздей бастайды. Көбінесе кінәлі ретінде ОПЕК, Сауд Арабиясы, АҚШ, Ресей немесе трансұлттық мұнай компаниялары аталады. Ал қара алтын арзандаса, демек біреу «кранды ашты» немесе баға үшін күресті бастап кетті деген пікір қалыптасады.
Бұл стереотиптің тарихи негізі бар. 1973-1974 жылдары Таяу Шығыстағы қарулы қақтығыстар мен ОПЕК-тің әрекеттері аясында мұнай бағасы бір баррель үшін 2,9 доллардан 11,65 долларға дейін шарықтады. Содан бері әлем мұнайдың ірі саяси ойындарда қысым көрсету тетігі ретінде қолданылуы мүмкін екенін ұқты.
Алайда «ықпал ету» мен «толық бақылау» бір ұғым емес. 2024 жылдың соңындағы жағдай бойынша ОПЕК елдері әлемдегі дәлелденген мұнай қорының 79%-ына иелік еткенімен, жаһандық өндірістің небәрі 35%-ын қамтамасыз етті. ОПЕК келісімдерінің нарыққа нақты ықпалы өндірісті салыстырмалы түрде жылдам арттыруға мүмкіндік беретін резервтік қуаттармен шектеледі. 2025 жылдың ақпанында мұндай бос өндірістік қуат көлемі тәулігіне шамамен 5,3 млн баррельге, яғни әлемдік сұраныстың шамамен 5%-ына бағаланды. Оның ішінде 3,1 млн баррелі Сауд Арабиясына тиесілі болды.
2020 жылдың сәуірінде энергия тасымалдаушылар бағасын геосаясат емес, туынды қаржы құралдары нарығының серпіні мен қоймалардың толу деңгейі айқындады. WTI маркалы мұнайға арналған фьючерстің* бағасы нөлден төмен түсіп кетті. COVID-19 індетіне байланысты қалыптасқан белгісіздік салдарынан сұраныс күрт төмендеді. Бұл жағдай келісімшарттардың мерзімі аяқталу кезеңімен тұспа-тұс келді. Сонымен қатар әлемдегі ең ірі мұнай тораптарының бірі саналатын Оклахома штатындағы Кушинг қоймаларындағы сыйымдылықтың 76%-ы толып тұрған еді. Демек, кей кездері мұнай бағасы ОПЕК-тің еркіне емес, мұнайды құюға болатын соңғы бос резервуардың бар-жоғына тәуелді болады.
*Алдын ала белгіленген бағамен болашақта сатып алу немесе сату құқығын беретін биржалық келісімшарт
Мұнай әрдайым қара түсті бола ма? Міндетті емес. Ол мөлдір, изумруд жасыл, кәріптас түстес, сары, тіпті ашық қызыл болуы мүмкін. Мұнайдың түсі оның химиялық құрамына, атап айтқанда шайырлардың, металл қоспаларының және күкірттің мөлшеріне байланысты.
3-миф. Жоғары баға экспорттаушыларға әрқашан тиімді
Бір қарағанда бәрі айқын: баррель неғұрлым қымбат болса, сатушылар соғұрлым көп табады. Сауд Арабиясы, Ресей, Ирак немесе Қазақстан үшін Brent бағасының өсуі валюталық түсімнің артуын, пайдалы қазбаларды өндіруге салынатын қосымша салықтардың жиналуын және соған сәйкес мемлекеттік қазынаға жаңа түсімдерді білдіреді. Халықаралық валюта қорының бағалауынша, Сауд Арабиясына бюджет балансы үшін 2025 жылы баррель үшін орташа жылдық $92,3, ал 2026 жылы $86,6 баға қажет болды.
Бірақ экспорттаушыға ең жоғары баға емес, сатып алушы төлеуге дайын баға керек. 1979 мен 1982 жылдар аралығында әлемдік мұнай тұтыну шамамен 10%-ға қысқарды, ал ОПЕК өніміне сұраныс күніне 30 млн баррельден 20 млн баррельден төмен түсті. Жоғары бағаны қорғаған Сауд Арабиясы өндіруді 1980 жылғы күніне 10 млн баррельден астам көлемнен 1985–1986 жылдары 2,5–3 млн-нан төмен деңгейге дейін қысқартты, бірақ қара алтынның бағасы бәрібір құлады.
Дәл осы логика 2010 жылдары да қайталанды: мұнай бағамының жоғары болуы АҚШ-та тақтатас технологияларының қарқынды дамуына және салаға, оның инфрақұрылымына әрі геологиялық барлауға инвестицияның артуына себеп болды. Бұл ұсыныстың өсуіне әкелді — сол 2014–2016 жылдардағы көмірсутек бағасының құлдырауының факторларының бірі болды.
Әрбір мұнай суперциклі және сол цикл кезінде қабылданған экономикалық шешімдер оның сынуына әкеледі. Қымбат мұнай экспорттаушыға бүгін ақша әкеледі, бірақ оның бәсекелестерін өсіріп, ертеңге қиындық тудырады.
4-миф. Электромобильдер мұнай дәуірін аяқтайды
Көлік саласы әлемдік мұнай тұтынуының шамамен 60%-ын құрайтындықтан, электромобильдер сатылымының артуы көпшілікке мұнай өнеркәсібіне тікелей қауіп сияқты көрінеді. Логикасы да түсінікті: электр қуатымен жүретін көліктер көбейген сайын бензин мен дизель отынына сұраныс азаюы керек. Бұл пікірдің жаны бар.
Халықаралық энергетикалық агенттіктің (ХЭА) бағалауынша, 2025 жылы әлемдегі электромобильдер паркі тәулігіне шамамен 1,7 млн баррель мұнай тұтынудың алдын алған. Электромобильдер нарығы қарқынды дамуын жалғастыруда: 2026 жылы олардың сатылымы 23 млн бірлікке жетіп, жаңа жеңіл автомобильдер нарығының шамамен 28%-ын құрауы мүмкін. Әсіресе Қытайда электрлендіру үдерісі өте жылдам жүріп жатыр. Жыл соңына қарай бұл елде толық электрлі көліктер мен қуаттандырылатын гибридтердің жаңа көлік сатылымындағы үлесі 60%-ға жуықтауы ықтимал.
Дегенмен бүгінде электромобильдер мұнайға деген сұранысты қысқартудан гөрі оның өсімін баяулатуда. ХЭА деректері бойынша, 2025 жылы әлемдік мұнай тұтынуы тәулігіне шамамен 680–740 мың баррельге артқан, ал 2026 жылы сұраныс тағы да 700–760 мың баррельге өсуі мүмкін. Дамыған елдерде жанармай тұтыну көлемі азайып жатқанымен, дамушы экономикаларда автокөлік санының көбеюі, жүк тасымалы мен өнеркәсіп өндірісінің ұлғаюы бұл әсердің едәуір бөлігін өтеп отыр.
Сонымен қатар мұнай тек жеңіл автокөліктерге арналған отын ғана емес. Оған деген сұраныстың айтарлықтай бөлігі авиацияға, теңіз тасымалына, жүк көлігі секторына, мұнай-химия өнеркәсібіне, пластмасса, тыңайтқыш және өзге де химиялық өнімдер өндірісіне тиесілі. Бұл салалардың көпшілігінде көмірсутектерге толыққанды балама әзірге жоқ немесе экономикалық тұрғыдан әлі де тым қымбат.
Болашаққа қатысты болжамдардың өзінде айырмашылық бар. ХЭА электр көліктерінің кең таралуына байланысты сұраныс өсімінің біртіндеп баяулайтынын күтсе, ОПЕК халық санының, экономиканың және энергия тұтынуының ұлғаюына сүйене отырып, 2050 жылға қарай әлемдік мұнай тұтынуы тәулігіне шамамен 120 млн баррельге жетеді деп болжайды.
Демек, электромобильдер мұнайды нарықтан ығыстырып жатқан жоқ, керісінше оны пайдалану құрылымын өзгертуде. Бұған дейінгі көптеген технологиялық өзгерістер секілді энергетикалық ауысу да нарықты бір сәтте жоймайды, қайта оны жаңа жағдайларға бейімделуге мәжбүрлейді. Сондықтан мұнай дәуірінің жақын арада аяқталатыны туралы пікірлер әзірге жаһандық үрдістердің нақты көрінісінен гөрі, асыра бағаланған болжамдарға көбірек ұқсайды.
5-миф. Мұнай нарығының тарихы қарапайым әрі бірізді
Көмірсутектер нарығына қатысты ең үлкен жаңсақ пікірлердің бірі – ол қарапайым логикаға бағынады деген түсінік. 1970-жылдары көмірсутек шикізатын өндірушілер әлемді өз бақылауына алды деген көзқарас үстем болды. 2008 жылы мұнай өндірудің өсуі геологиялық шекке тірелді деген пікір кең тарады. 2014-2016 жылдары көптеген сарапшы тақтатас мұнайы дәстүрлі мұнай индустриясын ығыстырып шығарды деп есептеді. Ал 2020-жылдары энергетикалық трансформация не мұнай дәуірін тез аяқтайды, не толық сәтсіздікке ұшырайды деген пайым кеңінен таралды.
Алайда мұнай индустриясының нақты тарихы мұндай қарапайым сценариймен өрбімейді. Оның басты қағидаты – бейімделу. Бұл жаңа кен орындарының ашылуы, технологиялардың дамуы, тасымалдау бағыттарының өзгеруі, сұраныстың жаңа көздерінің қалыптасуы, саяси тәуекелдердің ықпалы және сала қатысушыларының заман ағымына ілесуге, тіпті одан озық болуға ұмтылуы арқылы жүзеге асады.
Сондықтан мұнайды мәңгілік қарғыс ретінде де, сарқылмас байлық көзі ретінде де, дәурені өтіп бара жатқан ескі құндылық ретінде де аңызға айналдырмаған жөн. Өйткені қара алтын нарығы бұрын да, қазір де жаңа экономикалық, технологиялық және саяси жағдайларға бейімделе алатын күрделі әрі икемді жүйе болып қала береді.