
Инвестициялық шолу №356. Құндылықтарды қайта бағалау
20 қазандағы шолу
Жаһандық көрініс
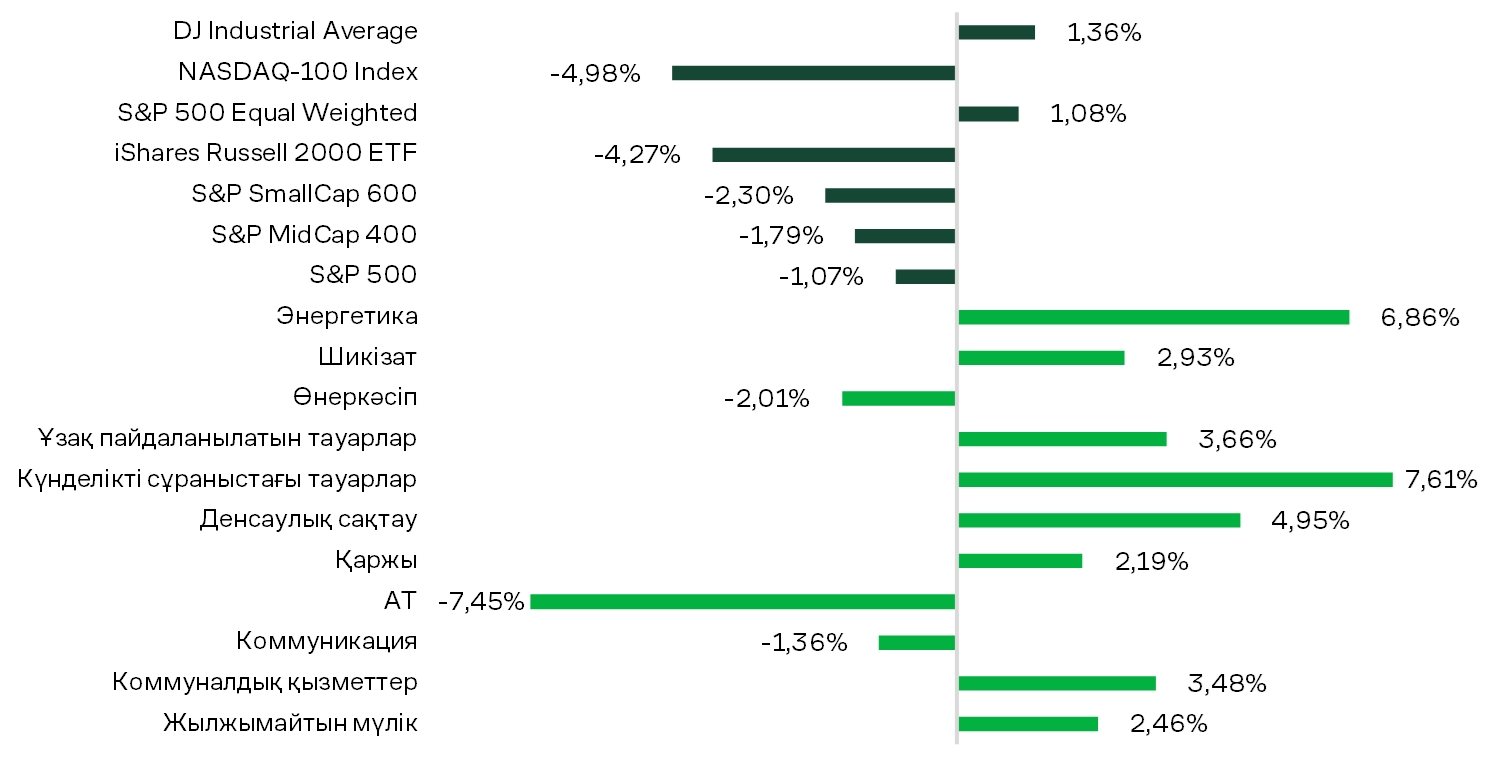
Қазан айындағы алғашқы он күннің ортасынан үшінші он күннің басына дейін АҚШ нарығында капитал ағындары технологиялық сектордан дәстүрлі салаларға ауысты. Нәтижесінде S&P 500 индексі 1,07 пайызға төмендеп, ал Nasdaq-100 индексі 4,98 пайызға құлдырады. Осы уақытта Dow Jones индексі 1,36%-ға өсті, ал тең салмақты кең нарық индексі 1,08%-ға өсті. Тұтыну тауарлары секторы 7,61%-ға, энергетика секторы 6,86%-ға, денсаулық сақтау секторы 4,95%-ға және коммуналдық қызметтер секторы 3,48%-ға өсті. Осылайша, инвесторлар барлық акциялардан бірдей бас тартпай, қорларын қорғаныс активтеріне қайта бөлді.
Осы жағдайда АҚШ қазынашылық облигацияларына сұраныс та күшейіп, 10 жылдық облигациялардың кірістілігі 17 базистік пунктке төмендеп, 5,1 пайызды құрады. Өз кезегінде, Nasdaq-100 индексі Ақ Үйдің импорттық баж салығын көтеруіне байланысты 2025 жылдың сәуірінде басталған сатылымнан бері ең ірі апталық төмендеуді тіркеді. Сол кезде, 2024 жылдың қыркүйегіндегідей, технология акцияларының күрт құлдырауы мемлекеттік қарызды сатып алумен бірге жүріп отырды. 2022 жылғы бірнеше эпизодта акциялар мен облигациялардың құны бір уақытта төмендегеніне қарамастан, қазынашылық облигациялар қазір дәстүрлі «қауіпсіз баспана» рөлін атқаруда.
S&P 500 индексін құрайтын секторлардың ішінде IT секторы ең көп төмендеуді көрсетті (−7,45 пайыз). Бұл секторға мамандандырылған жасанды интеллект негізіндегі бұлттық есептеу қызметтерін ұсынатын компаниялардың акцияларына салынған қысым әсер етті, олар өз деректер орталықтарын негізінен қарыз қаражаты есебінен кеңейтуде. CoreWeave (CRWV) облигациясының кірістілігі 15 пайызға таяды, ал эмитенттің банкроттығына қарсы сақтандыру бағасын көрсететін кредиттік дефолт своптарының құны рекордтық деңгейге жетті. Қымбат қаржыландыру мен Fed-тің пайыздық мөлшерлемесін әрі қарай көтеру қаупі инвесторлардың осы капитал құрылымының тұрақтылығына деген күмәнін күшейтіп отыр, себебі жаңа қуаттылық тек кірістілікті өсіруге ғана емес, сонымен бірге айтарлықтай қарызды қызмет көрсету шығындарын жабуға да қажет.
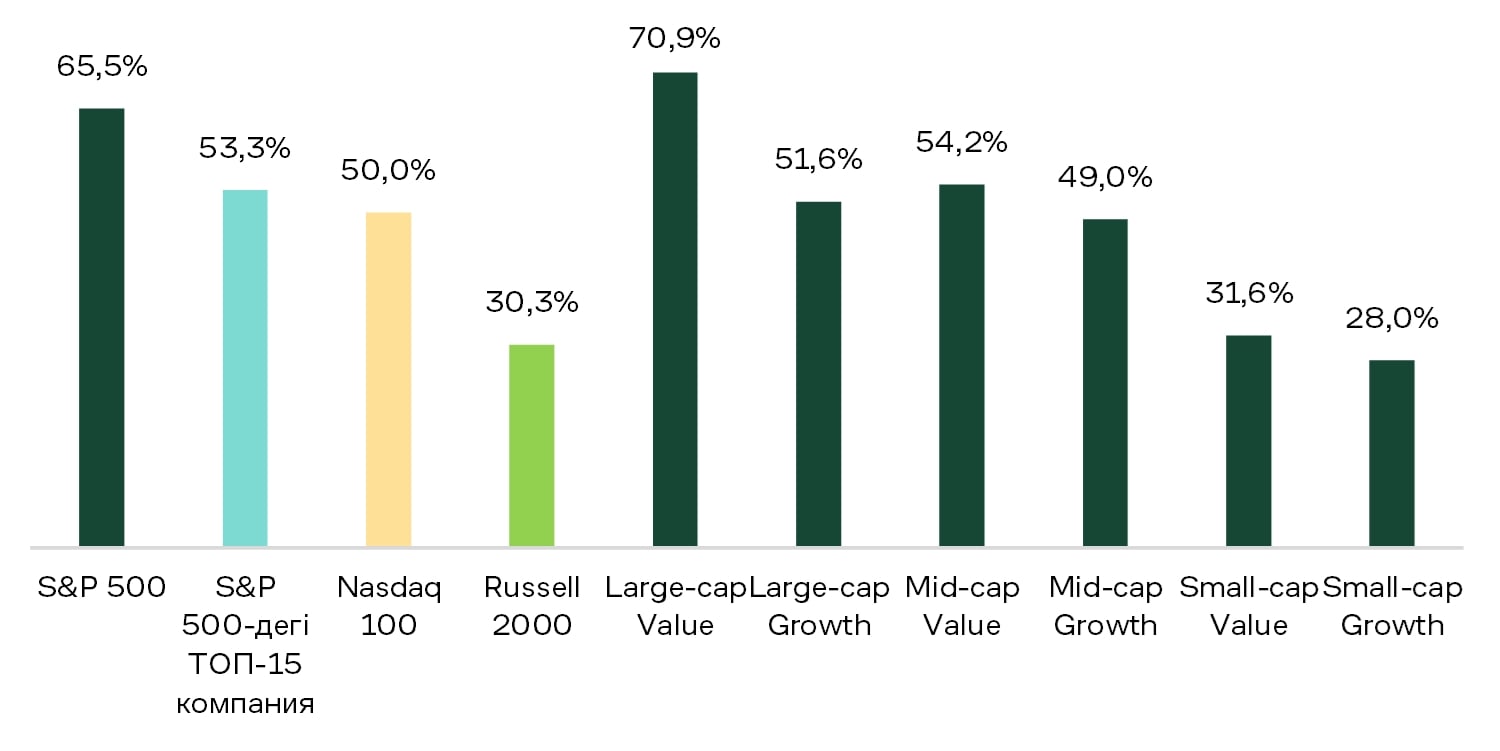
NVIDIA (NVDA) бас директоры Дженсен Хуангтың қолдауы, Кэти Вудтың қорларының сатып алулары және инвестициялық компаниялардың акция рейтингін кейінгі көтеруі CoreWeave-тің қарыз жүктемесіне қатысты алаңдаушылықты баспады. Қосымша алаңдаушылықты компанияның үш бірлескен негізін қалаушыларының CRWV акцияларын сатуы тудырды: IPO-дан бері осы мәмілелердің жалпы сомасы 3,3 млрд долларды құрады, оның 2,4 млрд доллары 2026 жылы жүзеге асырылады. Компания бұл мәмілелер алдын ала жоспарланғанын және өздері сату күтілуін білдірмейтінін атап өтті.
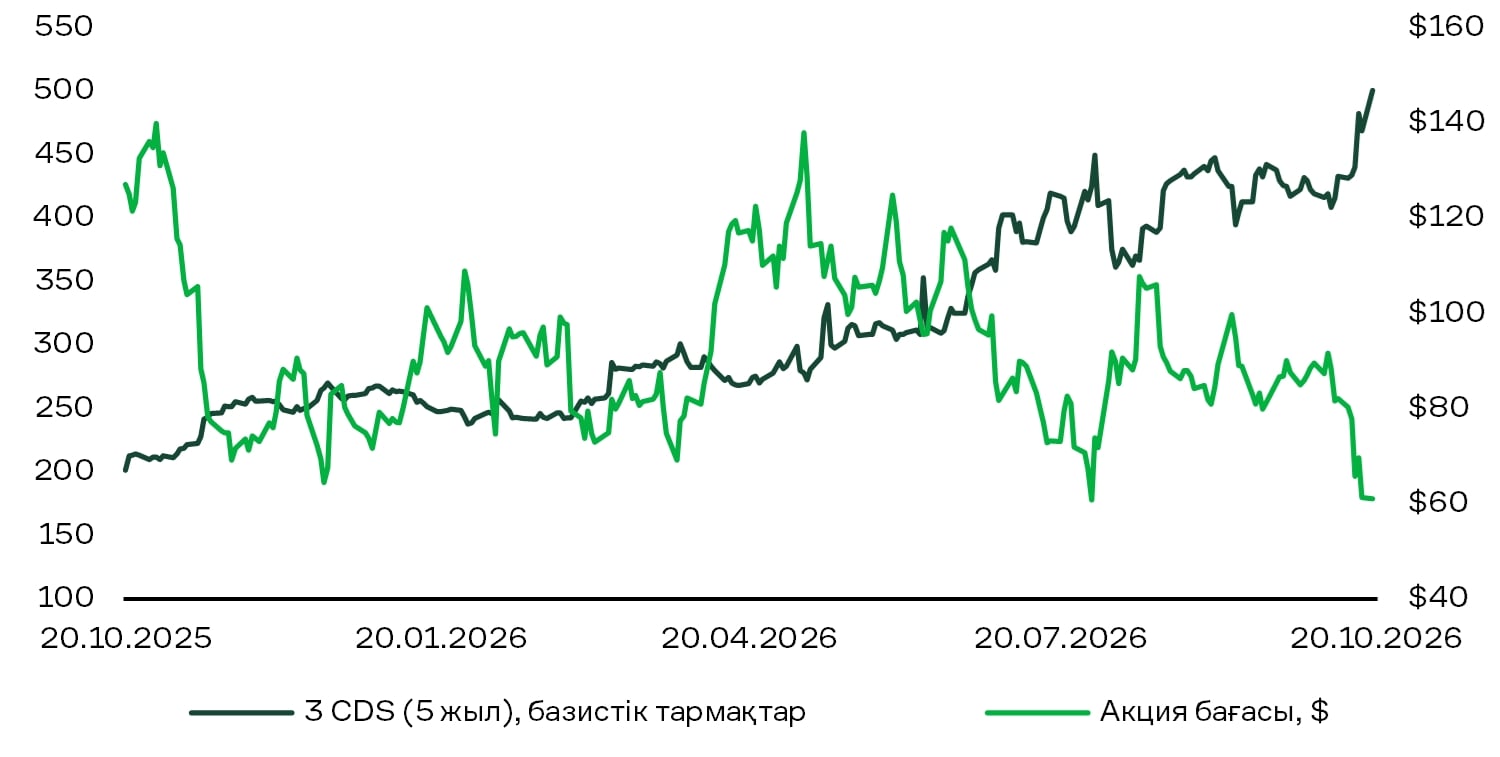
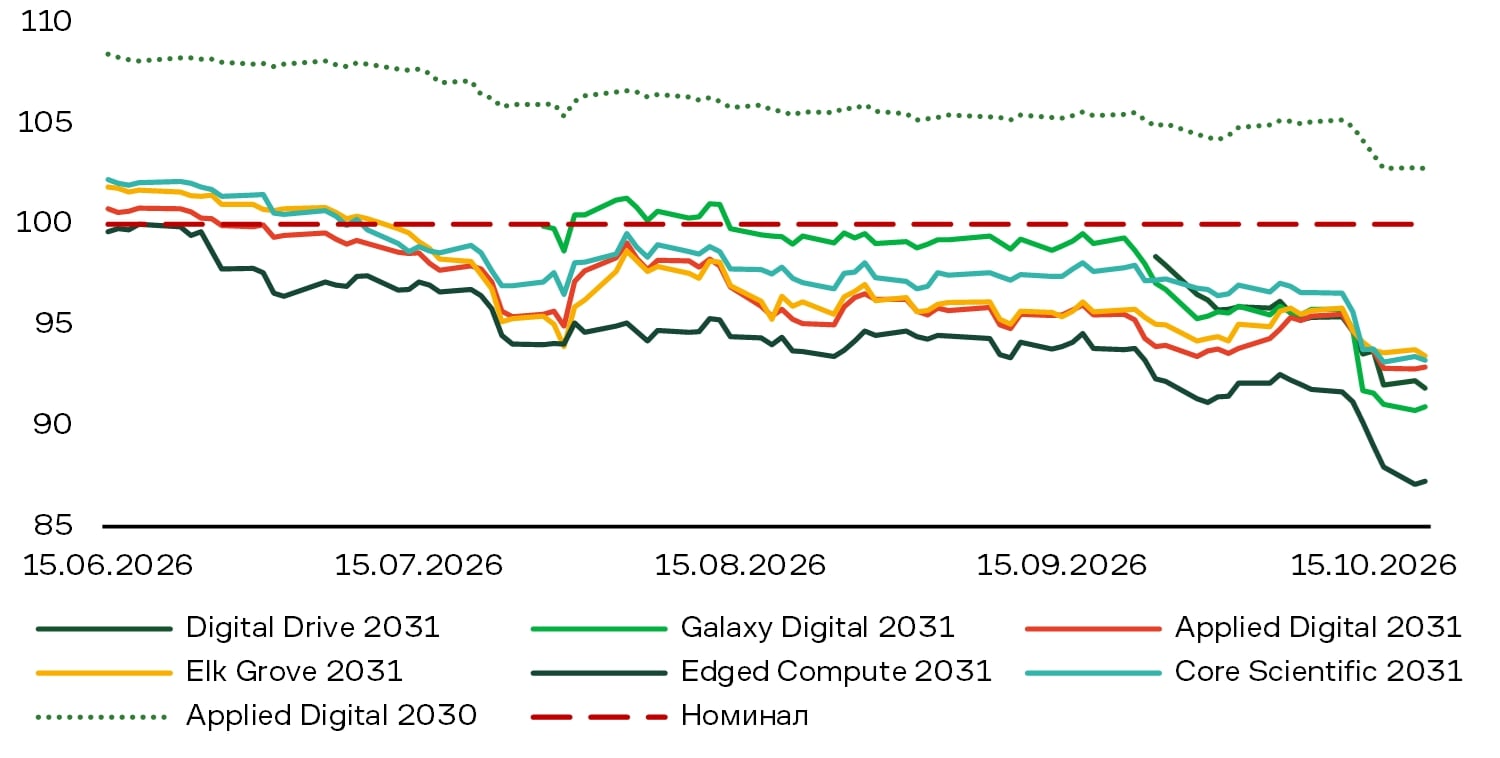
Осы жағдайға байланысты деректер орталығы операторларының облигацияларының бағасы номиналдық құнынан төмен түсті. Barclays мәліметі бойынша, 2026 жылы деректер орталықтарын қаржыландыру үшін шығарылған 80 миллиард долларлық облигациялардың 37 миллиард долларлық бөлігі «жұнк» рейтингісіне ие болса, 2025 жылы 36 миллиард долларлық облигациялардың 8,6 миллиард долларлық бөлігі осы рейтингке ие болды. Басқаша айтқанда, қарыз алудың өсуі тәуекелді қарыздардың үлесінің артуымен бірге жүріп отыр. АҚШ-тың инвестициялық емес санаттағы облигациялары бойынша орташа кірістілік 8,41 пайызға жетті – бұл шамамен бір жарым жыл ішінде байқалмаған жоғары деңгей. Мұндай жағдайда нарықтың жасанды интеллект қарыздарының жаңа шығарылымдарын сол қарқынмен сіңіру қабілеті алаңдаушылық тудырып отыр, ал инфрақұрылымды одан әрі кеңейту қымбатырақ қаржыландыруды қажет етуі мүмкін.
Бұл теріс көзқарас Gartner болжамымен одан әрі күшейді: оған сәйкес, 2030 жылдың соңына қарай 3,5 триллион доллардан астам жасанды интеллект инфрақұрылымына салынған инвестициялар ескіріп, пайдасыз болу қаупі бар, себебі есептеу қуатын монетизациялау оны құру мен қаржыландыру шығындарынан артта қалып отыр.
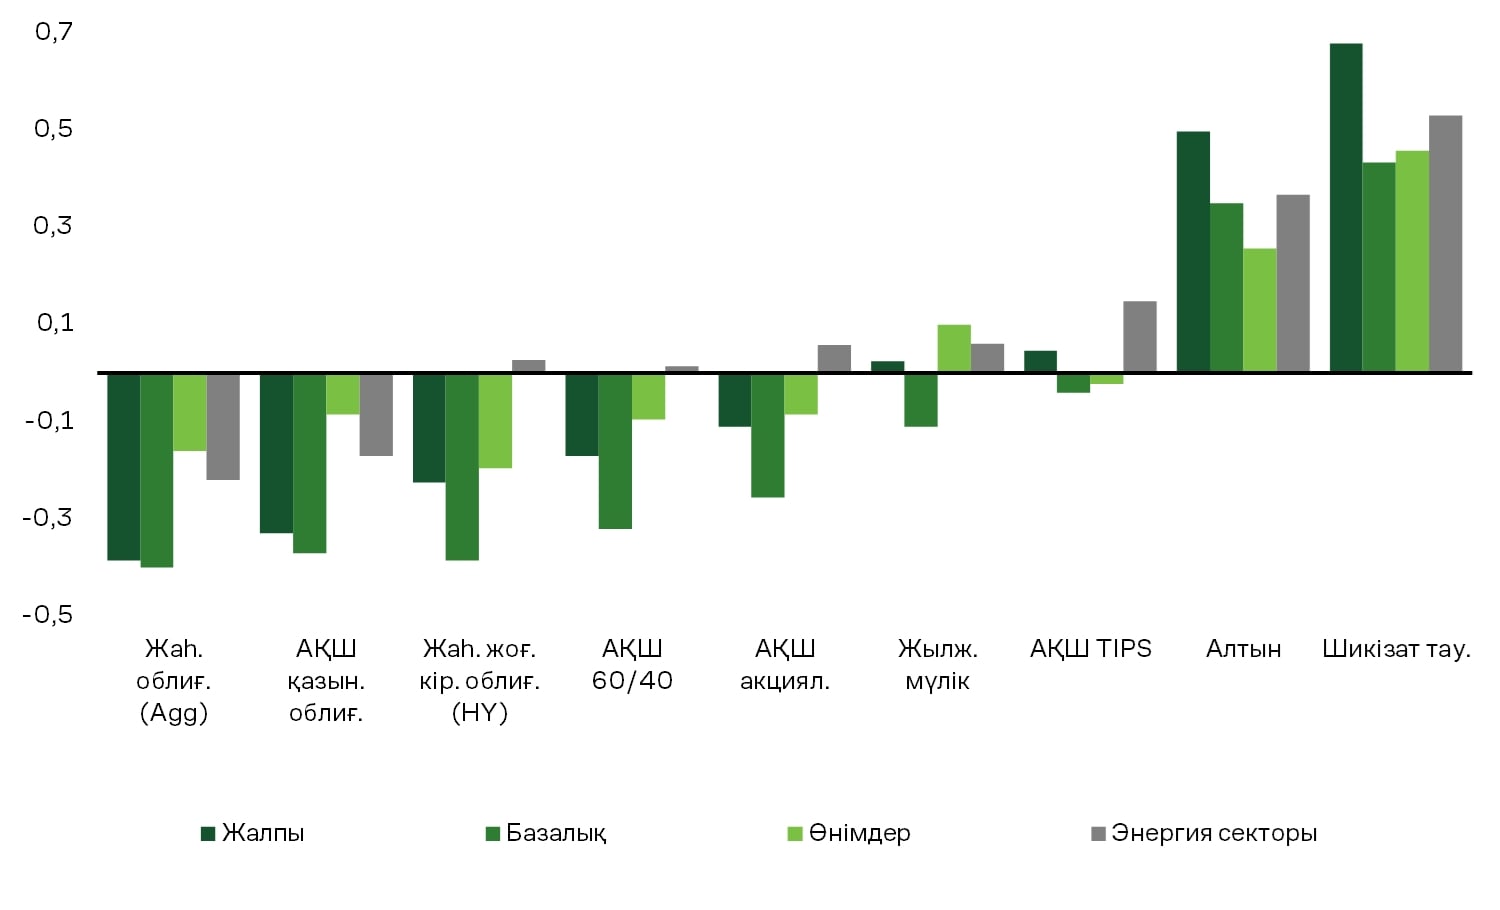
(инфляция өзгерістерімен корреляция), 01.01.1972–30.06.2026.
Дереккөз: AQR, Bloomberg, АҚШ еңбек статистикасы бюросы
Соңғы апталардағы ең маңызды макроэкономикалық жарияланым – 14 қазанда жарияланған АҚШ тұтынушылық баға индексінің (CPI) қыркүйек айындағы деректері болды. Жалпы индексі ай сайын 0,65 пайызға өсті, ал негізгі индексі ай сайын 0,33 пайызға өсті, ал консенсус болжамдары тиісінше ай сайын 0,6 пайыз бен 0,2 пайызды құраған еді. Жыл сайынғы негізде жалпы инфляция 3,7 пайызды, ал негізгі инфляция 2,6 пайызды құрады. Тұрғын үй бағасы ай сайын 0,39 пайызға, негізгі тауарлар бағасы 0,25 пайызға, көлік қызметтері бағасы 0,59 пайызға өсті. Деректер жоғары мұнай бағасының бағаларға қысым көрсетуін жалғастырып жатқанын көрсетеді. Тасымалдау шығындарының өсуі іс жүзінде барлық тауарлар мен қызметтер бағасының қымбаттауына әкеліп соғуда. Бұл инфляциялық белгісіздікті күшейтіп, Федералдық резерв жүйесінің пайыздық мөлшерлемені одан әрі көтеру қаупін сақтап отыр.
Жоғарыда аталған АҚШ мемлекеттік бағалы қағаздарына ағып жатқан капитал әлі де облигациялардың тұрақты өсуінің басталуы деп есептелмейді. AQR зерттеуі көрсеткендей, тарихи тұрғыдан инфляцияның жеделдеуі АҚШ мемлекеттік және корпоративтік қарыз құралдарының нашар өнімділігімен қатар жүреді, әсіресе негізгі инфляция өскен кезде. Сонымен бірге алтын мен тауарлар бағаның өсуіне оң сезімталдық көрсетті. Бұл айналым қанша уақытқа созылатынын болжау қиын, ал облигациялардың қорғаныс рөлі тәуекелдердің сипатына байланысты. Егер инвесторлардың назары технологиялық сектор бағалы қағаздарды сатудан инфляция мен ақша-несие саясатын қатаңдатуға ауысса, қарыз нарығы да қысымға ұшырауы мүмкін.
Нарық назары
Йемендегі қарулы қақтығыстың ушығуы мен Ормуз бұғазындағы кемелерге Иранның шабуылдарының күшеюі мұнай бағасының қозғалысына айтарлықтай әсер етіп отыр. Нәтижесінде қазан айының басынан бері WTI 9%-ға өсіп, баррелі шамамен 100 долларға саудаланып жатыр.
Иран порттарының блокадасы мен Ормуз бұғазы арқылы өтетін кемелер санының азаюы, сондай-ақ Қызыл теңіз арқылы Сауд Арабиясынан шикізат жеткізу көлемінің қысқаруы гидрокарбонаттар тапшылығының сақталуына әкеліп соқты. Жаһандық мұнай мен мұнай өнімдері қорлары азаюда. АҚШ-тың стратегиялық қорлары Иранға қарсы әскери операция басталғалы 31,8%-ға төмендеді.
Қыркүйекте ОПЕК елдері (соның ішінде БАӘ) мұнай өндіру көлемін алдыңғы аймен салыстырғанда тәулігіне 0,92 миллион баррельге (mbd) арттырды. Өндіріс төртінші ай қатарынан өсіп, мамыр айындағы көрсеткішпен салыстырғанда тәулігіне 6,1 млн баррельге (+32,3%) жетті, алайда ол ақпан айындағы деңгейден әлі де 12,5% пайызға төмен.
Егер қақтығыстар күшейсе, WTI бағасы барреліне 110 доллардан асады, ал егер АҚШ пен Иран арасында Хорейз бұғазы арқылы тасымалдауды қалыпқа келтіру жөнінде келісімдерге қол жеткізілсе, ол тез арада шамамен 80 долларға түзетеді.
Жазылған уақытта S&P 500 индексіндегі 48 компания тоқсандық нәтижелерін жариялаған болатын. Ең ірі қаржылық корпорациялардың есептері инвестициялық банкинг қызметінің төмендеуін және тұрақты кірісті бағалы қағаздар саудасындағы әлсіз көрсеткіштерді көрсетті. Бұл таза пайыздық табыстың және акциялар саудасының көрсеткіштерінің өсуімен ішінара өтеліп отырды. J.P. Morgan (JPM) мен Bank of America (BAC) табыс күтілімдерін ақтамады, ал басқа ірі банктердің болжамнан асып түсуі инвесторлардың тұрақты оң реакциясын тудырмады.
28 қазанда Alphabet (GOOGL) 2026 жылдың үшінші тоқсаны бойынша нәтижелерін жариялайды. Алдыңғы үш айлық кезең компания үшін өте табысты болды. Оның кірісі жыл сайынғы салыстыру бойынша 24%-ға өсіп, 119,8 млрд долларға жетті, ал операциялық пайда 30%-ға өсіп, 40,8 млрд долларды құрады. Акционерлерге тиесілі таза пайда 112,1 млрд долларға жетіп, бір акцияға есептелетін пайда (EPS) 9,11 долларды құрады. Алайда инвестициялардың қайта бағалануы пайдаға 77,1 млрд доллар және бір акцияға 6,26 доллар қосқандықтан, бұл нәтижелер тек операциялық өсімді көрсетпейді. Бұлттық бизнес корпорация үшін негізгі оң серпін беруші болып қала береді. Мұнда екінші тоқсанның кірісі инфрақұрылым мен жасанды интеллект шешімдеріне сұраныстың артуы арқасында 82 пайызға өсіп, 24,8 миллиард долларға жетті. Іздеу бөлімінің кірісі 17 пайызға, ал бейне қызметтердегі жарнамадан түскен кіріс 13 пайызға өсті. Капиталдық шығындар 44,9 миллиард долларға дейін өсіп, ақша ағынына қосымша қысым жасады. Инвесторлар үшін ең маңызды факторлар – бұлттық бизнестің өсуі, жасанды интеллект құралдарын монетизациялау және инфрақұрылымдық шығындардың қайтарымы. GOOGL акцияларының орташа мақсатты бағасы 428 долларды құрайды.
29 қазанда Intel (INTC) компаниясы үшінші тоқсанның нәтижелерін жариялайды. Компания мықты екінші тоқсанның арқасында осы табыс жариялауына кіріседі: сол тоқсанда кіріс жыл сайын 25%-ға өсіп, соңғы 15 жылдағы ең жоғары өсім қарқынын көрсетіп, 16,1 млрд долларға жетті. Түзетілген таза пайда 2,2 млрд долларды құрады, ал бір жыл бұрынғы 441 млн доллар шығынмен салыстырғанда; акцияға есептелген шығын 0,1 доллардан түзетілген пайда 0,42 долларға дейін өсті. GAAP сәйкес компания АҚШ үкіметіне тапсырылған акциялардың ақшалай емес қайта бағалануы нәтижесінде 12,5 млрд доллар сомасындағы таза шығынды тіркеді. Өсімнің негізгі қозғаушы күші – серверлік есептеуге сұраныс: деректер орталықтары мен жасанды интеллект сегментінен түскен кіріс 59%-ға өсіп, 6,3 млрд долларға жетті. Тұтынушылар сегменті 13%-ға өсіп, 8,9 млрд долларға жетті. Үшінші тоқсанға басшылық кірісті 15,8–16,8 млрд доллар аралығында, түзетілген акцияға табысты 0,38 доллар және жалпы маржаны 42%-ға бағалап отыр. Инвесторлар серверлік жабдыққа сұраныстың тенденцияларына, жаңа өндірістік технологияларды енгізу қарқынына және қуаттылыққа инвестиция салуға, негізгі бизнестің табыстылығының қалпына келуі аясында ерекше қызығушылық танытады. INTC акциялары бойынша консенсус мақсатты бағасы – 120 доллар.
Кең нарықтың техникалық көрінісі
S&P 500 индексі шамамен 7 850 ұпайға дейінгі жаңа рекордтық деңгейге жеткеннен кейін 7 690 ұпайға түзетіліп, 20 және 50 күндік қозғалмалы орташа көрсеткіштерден төмен түсті. RSI көрсеткіші 47 ұпайға дейін төмендеп, қысқа мерзімді импульстің әлсірегенін көрсетті. 50 күндік қозғалмалы орташа көрсеткіштен жоғары саудаланатын акциялар үлесі 28%-дан 44%-ға дейін өсті. Келесі екі аптаға тәуекелдер теңгерімін бейтарап деп бағалаймыз. S&P 500 индексі 7 680–7 700 аралығындағы негізгі қолдау аймағын тексеріп жатыр, онда жоғары бағыттағы тренд сызығы өтеді. Осы деңгейден төмен шешуші үзіліс 7 510 ұпайға дейін төмендеу ықтималдығын арттырады. Жоғары қарқынды қайта қалпына келтіру үшін индекстің жылжымалы орташа көрсеткіштерден және 7 750 ұпай белгісінен жоғары деңгейде нығаюы қажет. Бұл барлық уақыттағы ең жоғары көрсеткіш – 7 850 ұпайды қайта тексеруге мүмкіндік береді; осы деңгейден асу психологиялық тұрғыдан маңызды 8 000 ұпай белгісіне жол ашады.
Күтілетін сауда диапазоны
Біз S&P 500 индексінің 7 510 мен 7 850 ұпай аралығында ауытқып тұратынын күтеміз.