
Freedom: ИИ-инфраструктура поглощает денежный поток технологических гигантов
Биржевые новости
5 октября 2026, 16:50
Главный риск инвестиций в искусственный интеллект — разрыв между скоростью строительства инфраструктуры и ее окупаемостью, считают аналитики Freedom Broker. Капитальные затраты пяти крупнейших технологических компаний в среднем приблизились к 100% операционного денежного потока, а у Amazon и Oracle уже превышают его. Эксперты сохраняют базовый ориентир S&P 500 на уровне 8300 пунктов к концу III квартала 2027 года, однако достижение этой отметки зависит от подтверждения прогнозов прибыли.
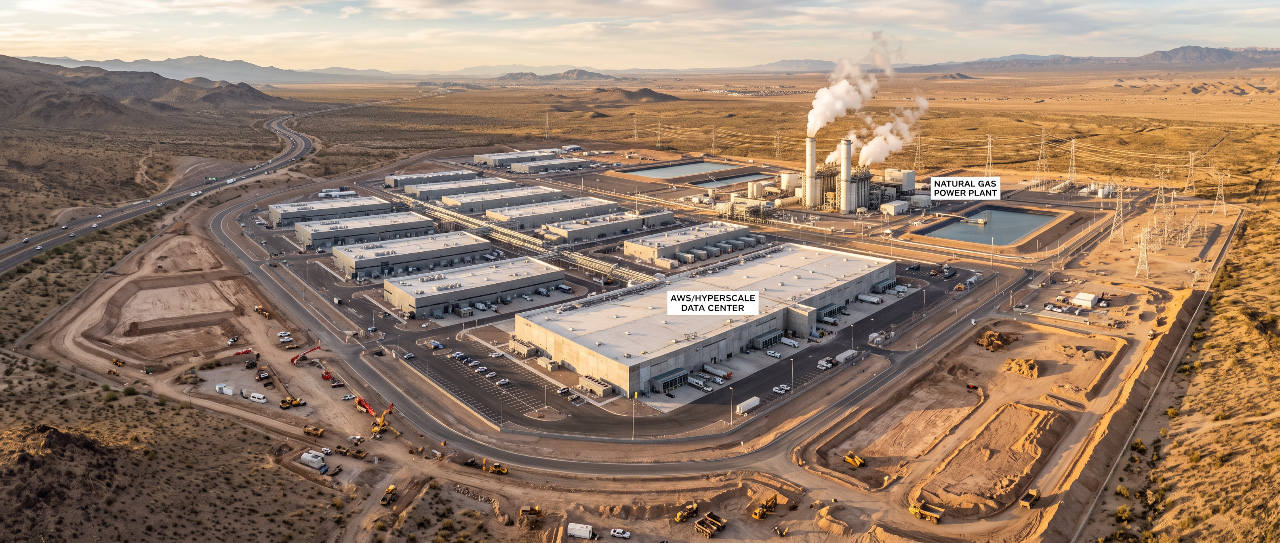
Капзатраты оставляют меньше свободных средств
По расчетам Freedom Broker, капитальные затраты Amazon (AMZN) и Oracle (ORCL) за первое полугодие 2026 года, приведенные к годовому выражению, превышают операционный денежный поток. У Alphabet они поглощают около 95% его объема. В среднем по пяти компаниям показатель приблизился к 100%.
Операционный денежный поток показывает, сколько средств приносит основная деятельность. После вычета капитальных затрат формируется свободный денежный поток, который можно направлять на дивиденды, выкуп акций, погашение долга и другие цели. Поэтому рост прибыли сам по себе еще не означает увеличения денег, доступных акционерам.
Аналитики подчеркивают: крупнейшие технологические компании сохраняют сильные балансы и доступ к финансированию. Основной вопрос от экспертов — сможет ли новая инфраструктура обеспечить отдачу на капитал, сопоставимую с доходностью их прежних бизнес-моделей.
Будущие расходы уже закреплены контрактами
По оценке Freedom Broker, законтрактованные забалансовые обязательства составляют около $558 млрд у Microsoft (MSFT), $798 млрд у Alphabet (GOOGL), $696 млрд у Meta (META), $307 млрд у Amazon и $322 млрд у Oracle. Для Microsoft, Alphabet и Meta эти суммы в несколько раз превышают финансовый долг и уже признанные арендные обязательства.
Такие контракты нельзя напрямую приравнивать к долгу, поясняют эксперты: они имеют разные сроки и экономическую природу, а часть связана с будущей операционной деятельностью. Однако они показывают масштаб расходов, которые компании уже обязались понести.
Особенно заметна разница между действующей и будущей арендой. В среднем по пяти компаниям объем подписанных, но еще не начавшихся договоров примерно в 5,6 раза превышает признанные арендные обязательства. У Meta соотношение превышает 12 раз, у Oracle составляет 6,6 раза, у Alphabet — 4,4 раза, у Microsoft — 3,7 раза.
Окупаемость ИИ важна для всего рынка
Последствия инфраструктурной гонки выходят за пределы отдельных компаний. На технологический сектор приходится около 83% ожидаемого прироста прибыли S&P 500 в 2027 году и более 60% — в 2028-м.
Freedom Broker прогнозирует увеличение прибыли на акцию компаний индекса на 31% в 2026 году и на 13,2% в 2027-м. При сохранении прогнозного отношения цены к прибыли на уровне 18,1х базовый сценарий предполагает достижение S&P 500 отметки 8300 пунктов к концу III квартала 2027 года.
Если новые мощности обеспечат рост выручки и производительности, сегодняшние расходы станут основой дальнейшего увеличения прибыли. Если коммерческая отдача будет отставать от строительства, компании могут одновременно столкнуться с высокими капзатратами, слабым свободным денежным потоком и результатами ниже ожиданий.
В таком случае давление на акции возможно сразу по двум направлениям: через снижение прогнозов прибыли и уменьшение мультипликаторов, которые инвесторы готовы платить за бизнес.
Высокие ставки усиливают инвестиционную нагрузку
Ранее Freedom Broker связывал глобальную распродажу государственных облигаций с неопределенностью вокруг политики ФРС и подорожанием нефти. В середине сентября доходность десятилетних казначейских облигаций США превысила 5%, достигнув максимума с 2007 года. В Японии аналогичный показатель поднялся до 3,025% — впервые за 30 лет. Рост доходностей также наблюдался на рынках Южной Кореи, Сингапура и ряда европейских стран.
По оценке экспертов Freedom Broker, дорогая нефть увеличивает издержки бизнеса и усиливает инфляционные риски, особенно в странах, зависимых от импорта энергоносителей. Инвесторы требуют более высокой доходности, чтобы компенсировать обесценение будущих выплат, что давит на цены облигаций. Для компаний это означает удорожание новых заимствований и рефинансирования долга, в том числе при строительстве ИИ-инфраструктуры.
Не является индивидуальной инвестиционной рекомендацией.