
Инвестициялық шолу №356. Құндылықтарды қайта бағалау
Данияр Оразбаев
Freedom Broker қаржылық талдау департаментінің талдаушысы
DAX жасылға өтіп кетті
Сатып алу корпорациялық табыс есептері, облигация кірістерінің тұрақталуы және геосаяси тәуекелдердің бәсеңдеуі арқасында қолдау тапты.
DAX индексінің динамикасы, 1 жыл
EUR/USD динамикасы, 1 жыл
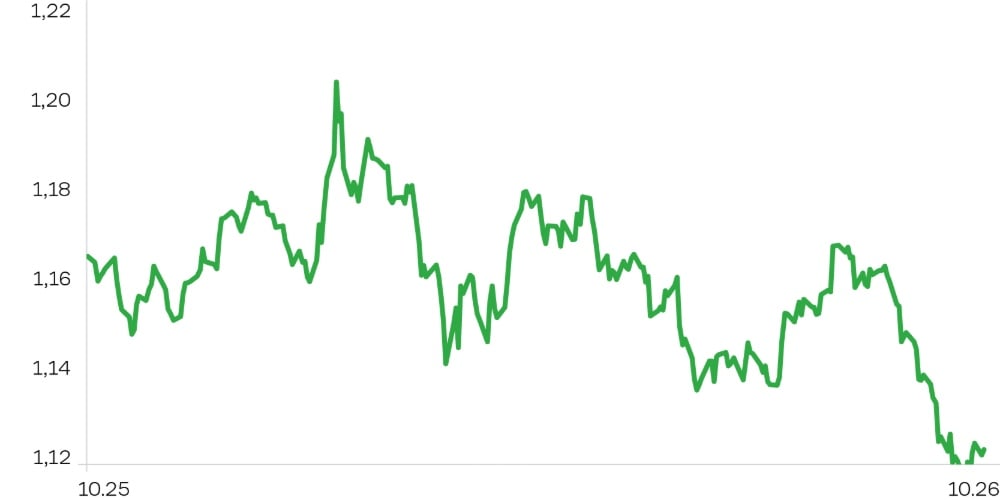
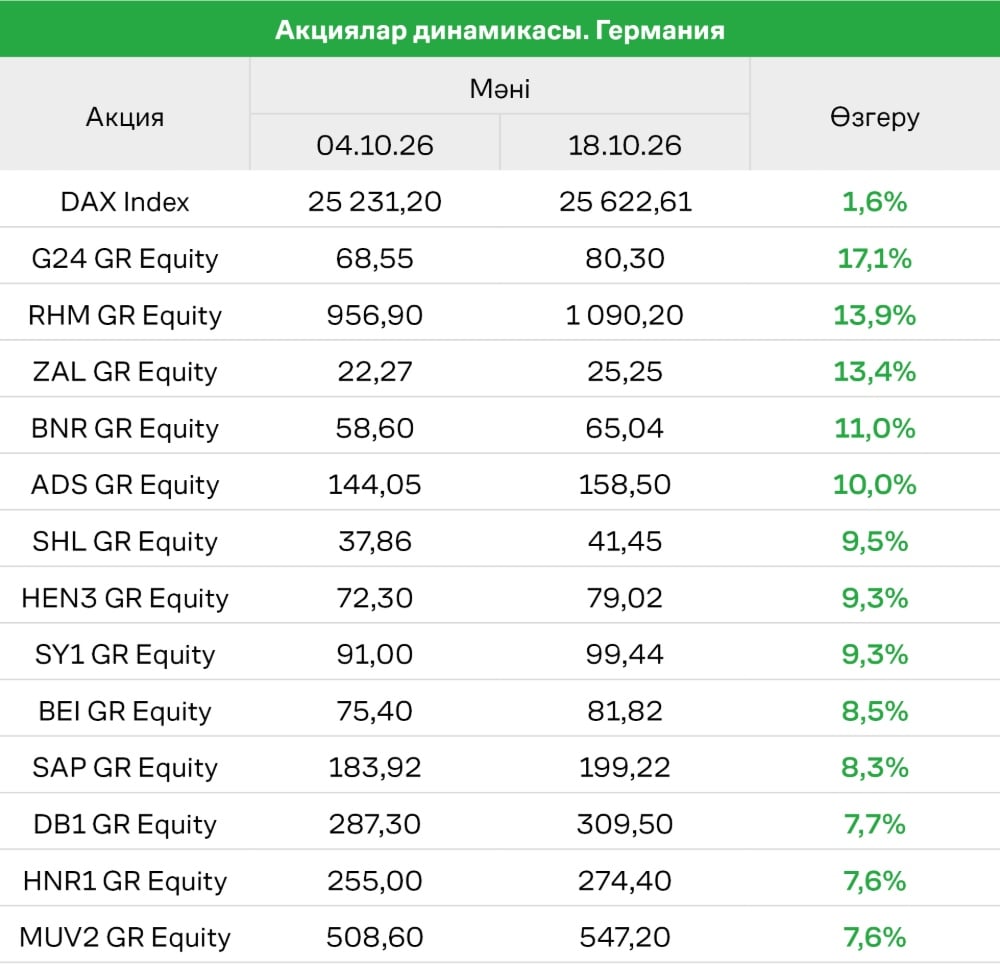
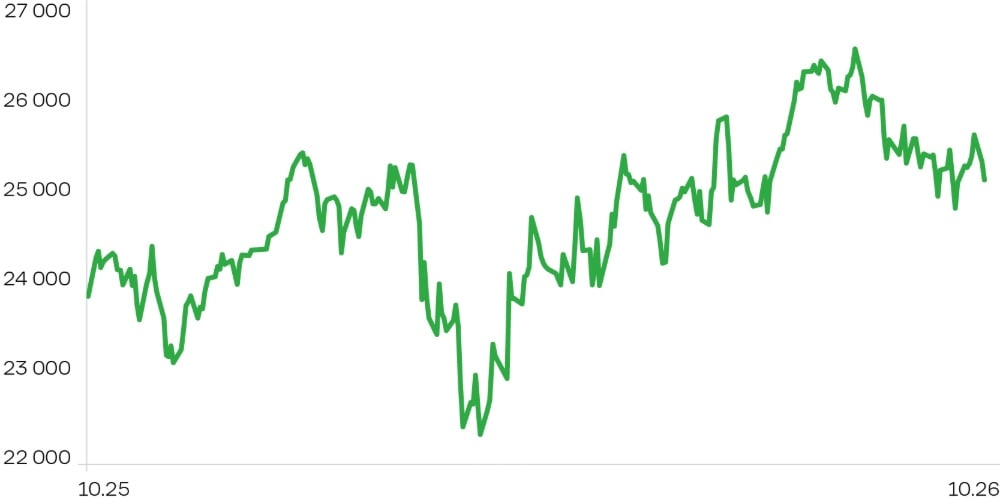
5 мен 9 қазан аралығында DAX индексі 0,6 пайызға төмендеп, 25 087 ұпайға жетті. Осы аптаның басында аймақтағы жаңа қарыз дағдарысы туралы алаңдаушылықтар салдарынан еуро 17 айдағы ең төмен деңгейге түсті. Сонымен бірге, қыркүйек айындағы еуроаймақтың іскерлік белсенділік деректері соңғы үш жарым жылдағы ең жылдам өсімді көрсетті. Сатып алушыларға облигация кірістілігінің түзетілуі мен мұнай бағасының 2 пайызға төмендеуі қолдау көрсетті. Сонымен қатар, көптеген болжамдар Еуропа Орталық Банкінің наурыз айындағы отырысына дейін пайыздық мөлшерлемені екі рет төмендетуді болжайды. Аптаның ортасында банк секторы 3,3%-ға, кейін тағы 2%-ға төмендеді. Тамыз айында Германияның өнеркәсіптік өндіріс көлемі ай сайын 2%-ға өскенімен, күтпеген әлсіз экспорттық көрсеткіштер индексті шілде айының соңынан бергі ең төмен деңгейге түсірді. Аптаның соңында Ақ үйдің басшысының аралық сайлауға дейін Иранға шабуыл жасау жоспары жоқ деген мәлімдемесінен кейін DAX индексі 25 000 ұпайдан жоғары деңгейге көтеріліп, мұнай нарығын тыныштандырды. SAP пен Heidelberg Materials ең көп өсім көрсеткендер қатарында болды. Deutsche Telekom (−7,9%) ең нашар көрсеткішке ие болды, себебі SpaceX АҚШ бойынша ұлттық спектрді сатып алатынын жариялап, Германиялық компанияның 54 пайыз үлесі бар T-Mobile US-қа тікелей қауіп төндірді.
12 мен 16 қазан аралығында DAX 2,1 пайызға өсіп, 25 623 пунктке жетті. Аптаның басында эталондық индексті қарыз нарығының тұрақтануы мен Еуропалық Одақ пен Қытай арасындағы Қытай гибридті автокөліктерінің Еуропаға жөнелтілуін азайту және сирек кездесетін металдарды экспорттауға лицензиялау процесін жеңілдету жөніндегі келісім қолдады. Morgan Stanley-дің оптимистік бағалауынан кейін қорғаныс секторындағы Rheinmetall, Renk, TKMS және Hensoldt компаниялары ең жоғары өсім көрсетті, олардың акциялары 1,9%-дан 5,8%-ға дейін өсті. Nordex акциялары үшінші тоқсанда тапсырыс көлемінің жылдық есеппен 30%-ға өсуінің арқасында 3,9%-ға қымбаттады. Қытайдың CXMT чип әзірлеудегі жетістіктері туралы хабарламалардан кейін Еуропа технологиялық секторы 1,6 пайызға түзетілді. LVMH есебі Қытайдағы тұтынушылар сенімінің нашарлағанын көрсетті. Сонымен бірге сатып алуды ASML-дің мықты нәтижелерінің жариялануы қолға алды. Еуропадағы газ бағалары айтарлықтай төмендеп, энергияны көп тұтынатын салаларды алға шығарды. DAX технологиялық сектор акцияларының жаһандық сатылуында белсенді рөл атқармады, себебі индекстегі жасанды интеллект пайда алушыларының үлесі аз. Алайда Infineon 5,2%-ға төмендеді, ал Elmos, Jenoptik акцияларындағы түзету, Suss MicroTec, Siltronic және Aixtron акциялары 5%-дан 13%-ға дейін өсті. Аптаның соңында негізгі индексі қазан айында ФРЖ пайыздық мөлшерлемені көтеру ықтималдығы төмендеуіне байланысты 100 күндік қозғалмайтын орташа көрсеткіштен жоғары шықты. Rheinmetall (+6,3%) тағы да ең үздік көрсеткіш көрсетті. Автомобиль өнеркәсібі Франция мен Германия арасындағы саланың бірлескен дамуына арналған келісімге қол қойылуын қуана қарсы алды. Nordex компаниясының акция бағасы нәтижелері жарияланғаннан кейін және маржа болжамының жоғарылатылуы салдарынан 12,3 пайызға өсті, ал Aixtron акциялары тапсырыс портфелі нарықтың орташа күтулерінен асып түскені үшін 6,2 пайызға қымбаттады.
Келесі екі аптаға арналған негізгі макроэкономикалық жарияланымдар мен тоқсандық есептер. 23 қазанда қазан айына арналған біріктірілген, өндірістік және қызмет көрсету PMI-дың алдын ала бағалаулары жарияланады (консенсус: тиісінше 53,1, 53,5 және 52,5 балл; қыркүйек: тиісінше 53,8, 53,9 және 52,9). 26 қазанда Ifo қазан айына арналған Бизнес климат индексін жариялайды (консенсус: 89,2 балл; қыркүйек: 89,9). 28 қазанда GfK қараша айына арналған Тұтынушылар сенім индексін жариялайды (консенсус: −32 балл; қазан: −30,6 балл). 29 қазанда Еуропалық Орталық Банк отырысын өткізеді, онда пайыздық мөлшерлеменің 2,5%-да қалатыны күтілуде, ал нарық желтоқсанда мөлшерлеменің өсу ықтималдығын 87%-ға бағалайды. 30 қазанда қазан айына арналған еңбек нарығы туралы есептер жарияланады (жұмыссыздық 6,4%-ға бағаланып отыр), сондай-ақ үшінші тоқсанға арналған ЖІӨ-нің алдын ала бағалаулары шығады (консенсус: тоқсан сайын +0,2%, екінші тоқсан: +0,3%) және қазан айындағы инфляция көрсеткіштері (консенсус: 3,4%, қыркүйек: жылдық 3,3%) жарияланады. 2 қарашада қыркүйек айындағы бөлшек сауда көрсеткіштері жарияланады (консенсус: ай сайын +0,7%, тамыз: +1,3%). 27 қазанда Porsche өз тоқсандық нәтижелерін ұсынады; 28 қазанда Deutsche Bank, BASF және Mercedes өз нәтижелерін жариялайды; 29 қазанда Adidas, Volkswagen, Adidas және Linde есеп береді; ал Puma 30 қазанда есеп береді.
Маңызды жаңалықтар
- Экономика министрлігі үшінші тоқсанда ЖІӨ өсімінің уақытша бәсеңдеуі туралы ескертті. Өнеркәсіпке қатысты болжамдар шектеулі болып қала береді, ал ішкі сұраныс энергия бағасының өсуі мен қаржыландырудың қымбаттығы салдарынан қысым астында.
- Көтерме сауда бағасының инфляциясы қыркүйекте тамыз айындағы 6,8 пайыздан жылдық есеппен 8,7 пайызға дейін жеделдеді, ал консенсус болжамы 7 пайыз болған. Бұл тұтынушылық инфляцияның алдыңғы көрсеткіші болып табылады, ол қыркүйекте жылдық есеппен 3,3 пайызды құрады.
- Ifo мәліметі бойынша, 2019 жылдан 2025 жылға дейін Германияның өндірістік секторында шамамен 500 000 жұмыс орны жоғалды. Төмендеу 7,1 пайызды құрады. Бұл үрдіске негізінен автомобиль өнеркәсібі мен автокомпонент жеткізушілері (−13 пайыз), сондай-ақ металл өнімдерін өндірушілер мен инженерлік сектор (барлығы шамамен 60 пайыз) үлес қосты.
Күтілімдер мен стратегия
Өткен аптаның соңында DAX индексі жергілікті төмендеу трендін бұзып өтті. Алайда қазан айының үшінші онкүндігінің басына қарай акция бағаларының төмендеуі қайта басталды. Бұл 24 750 ұпайлық белгіні тағы бір рет тексеруге әкелуі мүмкін. Қайта көтерілу жағдайында негізгі сценарий – 25 500 ұпайға дейінгі шектеуі бар жергілікті бүйірлік тренд. Әйтпесе, 24 100 ұпайға дейін түзету күтілуі мүмкін.