
Двухнедельный обзор фондовых рынков №355. Ралли не для всех
Merck KGaA. Прогноз благоприятный
Успешные квартальные результаты и оптимистичный гайденс по итогам года повышают привлекательность акций MRK для покупки
Динамика акций MRK
Причины для покупки
Стабильные результаты и уверенные прогнозы. Merck отчиталась за второй квартал об органическом росте чистых продаж на 4,1% в годовом выражении (г/г) — до 5,4 млрд евро. EBITDA в отчетном периоде увеличилась на 9,3% г/г, до 1,6 млрд евро. Эта динамика была обусловлена устойчивым спросом на продукты и услуги корпорации. Кроме того, компания заключила соглашение о поглощении Bio-Techne Corporation, которое должно завершиться к концу текущего или началу будущего года. Эта сделка укладывается в стратегию Merck по расширению присутствия на рынках биотеха. На основе позитивных квартальных результатов, благоприятной динамики валютных курсов и рыночной конъюнктуры в целом менеджмент повысил прогнозы чистых продаж на текущий год до 21–21,8 млрд евро и пересмотрел вверх ориентир по EBITDA до 5,9–6,3 млрд евро.
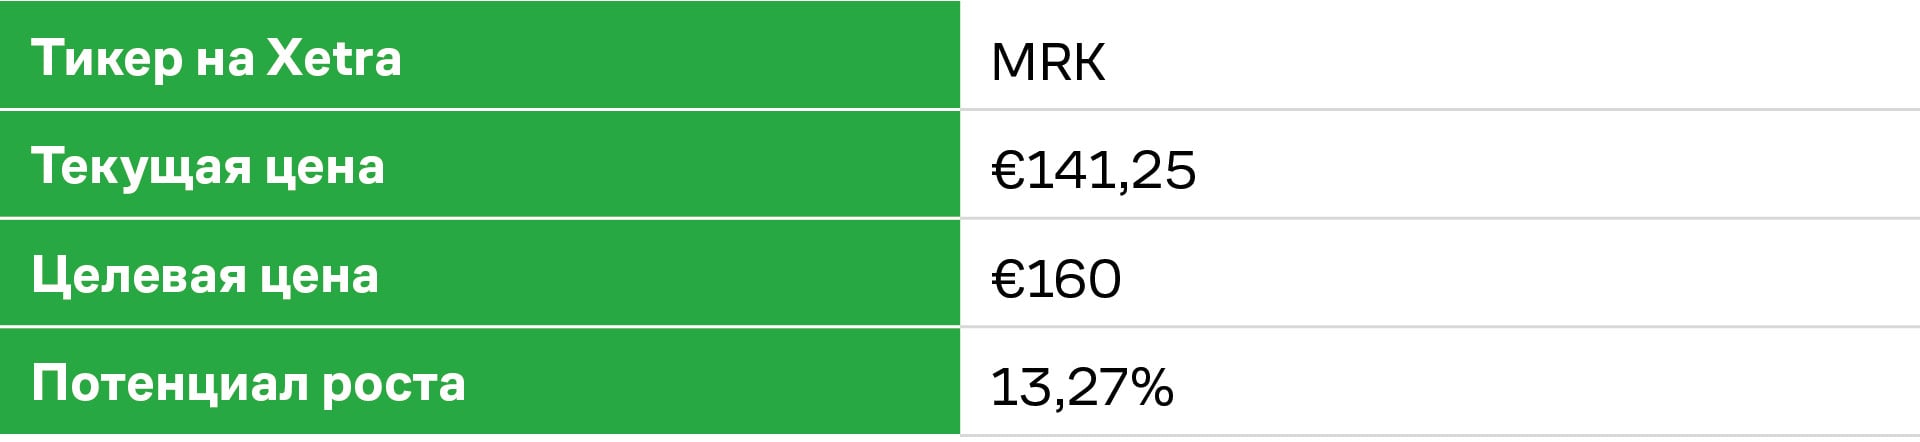
Рекомендации ведущих инвестдомов. Акции MRK на данный момент покрывают 17 инвестбанков, из которых десять, в том числе BNP Paribas (таргет: 154 евро), HSBC (таргет: 170 евро) и AlphaValue (таргет: 162 евро), дают рекомендацию «покупать», а остальные семь советуют «держать». Средняя целевая цена по бумаге — 156,27 евро.
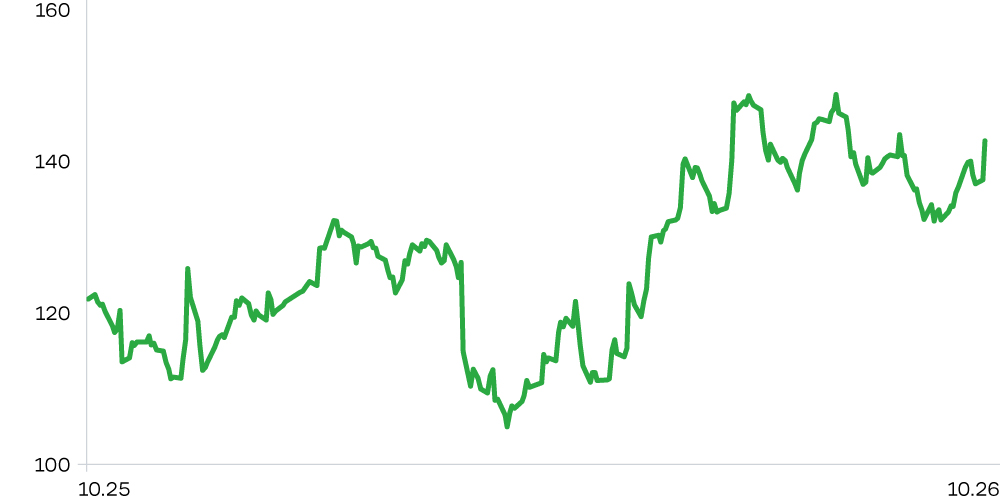
Техническая картина. Котировки MRK в начале октября отскочили от поддержки на уровне 133 евро и сейчас пробивают сопротивление 140 евро. В случае успеха и закрепления над этой отметкой рост может продолжиться до 149 евро.