Двухнедельный обзор фондовых рынков №355. Ралли не для всех
Новости компаний в поле зрения наших аналитиков
Nike
Акции Nike (NKE) провалились еще приблизительно на 8%, после того как ее менеджмент сообщил, что снижение выручки в 2027 ФГ продолжится, а давление на прибыль усилится. Реакция инвесторов на представленные корпорацией результаты оказалась негативной: ее котировки опустились до минимума с 2013 года. По итогам первого финансового квартала совокупная выручка Nike сократилась на 4,3% г/г, до $11,21 млрд, недотянув до консенсуса. Падение продаж в Китае составило 22% г/г в долларовом выражении, в результате чего этот регион переместился на последнее место по доходам среди географических бизнес-сегментов. Также обращает на себя внимание заметное повсеместное падение прямых продаж. Но для инвесторов важнее всего оказались пессимистичные прогнозы менеджмента. Руководство полагает, что быстро стабилизировать ситуацию не удастся. В гайденс на второй квартал 2027 ФГ закладывается снижение выручки приблизительно на 4% г/г, а по итогам года прогнозируется ее сокращение на уровне высокого однозначного процента.
Carnival
Carnival (CCL) 29 сентября отчиталась за третий фискальный квартал 2026 года, закончившийся 31 августа. Ее скорректированные EPS и EBITDA остались на уровне прошлого года и составили $1,43 и $2993 млн соответственно, притом что первый показатель прогнозировался на отметке $1,35. Выручка достигла рекордных $8435 млн. Уверенные результаты были продемонстрированы, несмотря на рост стоимости топлива на 36%. В отличие от второго квартала, превышение ожиданий было более сбалансированным: сильнее прогноза оказались как чистая доходность (Net Yields), так и расходы. Первый показатель в постоянной валюте вырос на 2,4% при июньском ориентире около 1,2%, удельные издержки без учета топлива увеличились на 1,8% вместо ожидавшихся 2,8%. Объем клиентских депозитов достиг рекордных для третьего квартала $7,6 млрд. Акции CCL в день публикации отчета поднялись на 13%.
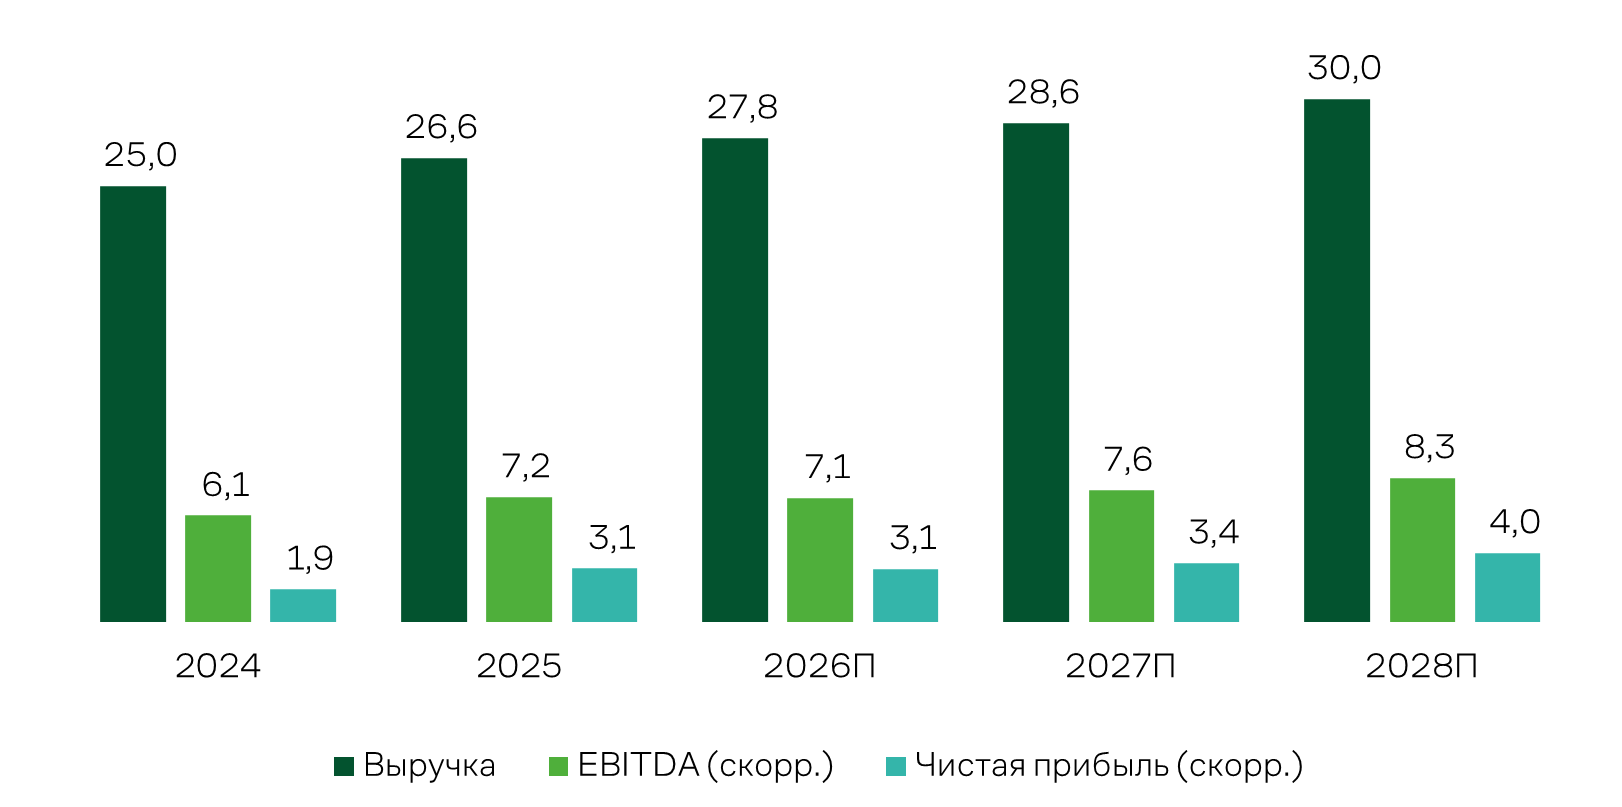
IDT Corporation
IDT Corporation (IDT) представила сильные результаты за четвертый квартал 2026 ФГ, подтвердив, что их рост обеспечивают наиболее рентабельные направления бизнеса. Выручка компании выросла на 7% г/г, до $339 млн. Скорректированная EBITDA повысилась на 22%, до $41,2 млн, за последний квартал и на 17%, до $154,6 млн, за весь год, превысив пересмотренный ориентир менеджмента. Ключевой сдвиг заключается в усилении роли сегментов NRS, Fintech и net2phone: их доля в совокупной EBITDA расширилась с 46% в 2025 ФГ до 53% в 2026 ФГ, хотя эти направления генерируют лишь около трети выручки. Это распределение подтверждает улучшение качества бизнес-микса. На 2027 ФГ менеджмент прогнозирует рост скорректированной EBITDA примерно на 15%. Ожидается сохранение набранных темпов в дивизионе NRS, при этом сегмент Fintech должен отразить дополнительный эффект масштаба, а net2phone — реинвестировать часть доходов в развитие ИИ-решений.
NVIDIA
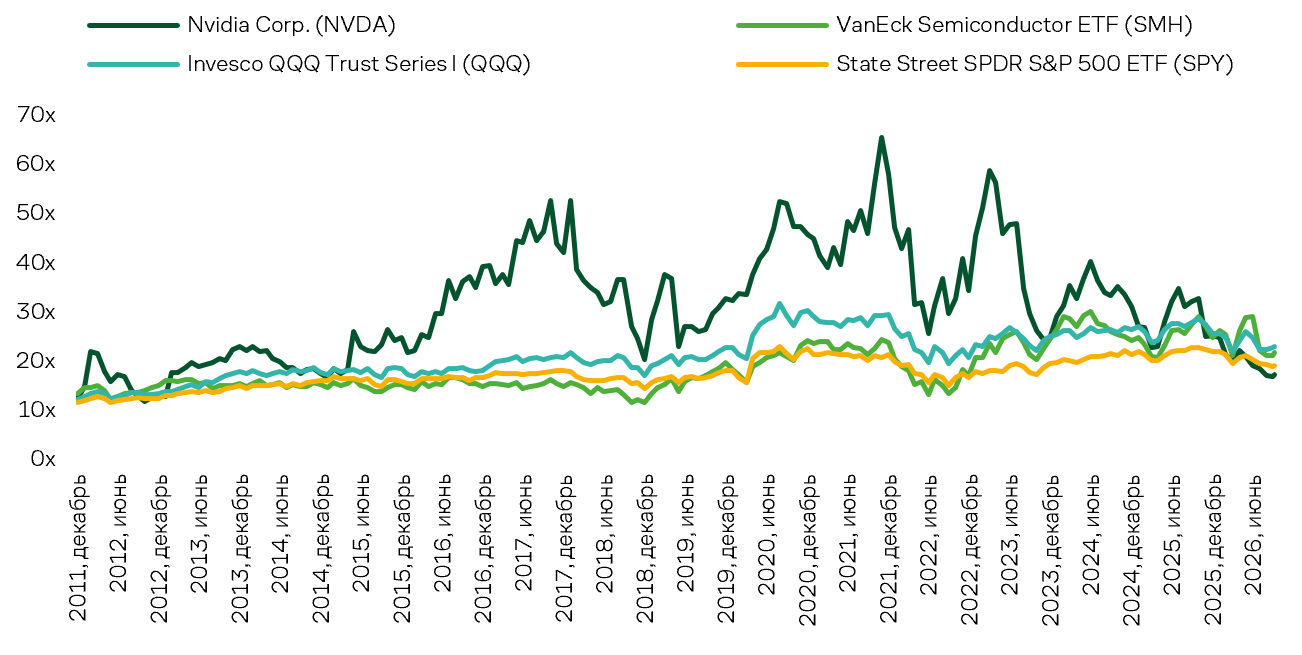
28 сентября NVIDIA (NVDA) анонсировала увеличение лимита обратного выкупа акций на $150 млрд, доведя совокупный остаток программ до $235 млрд с исполнением до конца 2028 ФГ. Это крупнейшее расширение buyback в истории, прежний рекорд $110 млрд принадлежал Apple. И, хотя этот объем выглядит весьма впечатляющим в абсолютном значении, он эквивалентен лишь около 4,2% текущей рыночной капитализации NVIDIA. Решение отражает уверенность менеджмента в устойчивости спроса в сфере ИИ и недооцененности акций. Несмотря на череду сильных отчетов с регулярным повышением прогнозов, по форвардному мультипликатору P/E NTM бумаги NVDA торгуется на близком к началу 2015 года уровне, когда основным бизнесом компании была продажа видеокарт для ПК, а развитие ИИ-технологий находилось в зачаточном состоянии. Дисконт для акции NVDA к средним за десять лет уровням превышает 50%, также в котировках присутствует высокая скидка относительно ключевых фондовых индексов и отраслевых ETF.
Micron Technology
30 сентября Micron Technology (MU) успешно отчиталась за четвертый квартал 2026 ФГ и представила сильный прогноз на первый квартал 2027 ФГ. Наиболее значимым моментом публикации стала переоценка продолжительности текущего производственного цикла. Руководство корпорации предполагает, что в течение следующих двух лет дефицит будет острее, чем в текущем году. Эту оценку подкрепляет расширившийся портфель долгосрочных контрактов. Выручка, валовая маржа и EPS Micron за отчетный квартал превысили консенсус, ориентиры аналитиков Freedom и верхнюю границу собственного гайденса. Основной вклад в динамику показателей снова внес рост цен. Прогноз компании на текущий квартал относительно выручки и EPS оказался выше средних ожиданий рынка. Увеличение поставок в битах по-прежнему сдерживает лишь нехватка помещений. Портфель стратегических клиентских соглашений (SCA) расширился до 26. Объем остающихся неисполненными обязательств (RPO) составляет $150 млрд, сумма финансовых обязательств клиентов оценивается в $32 млрд. Новые контракты заключаются по ценам нынешнего, более дефицитного рынка.