
Двухнедельный обзор фондовых рынков №355. Ралли не для всех
Обзор на 6 октября
Глобальная картина
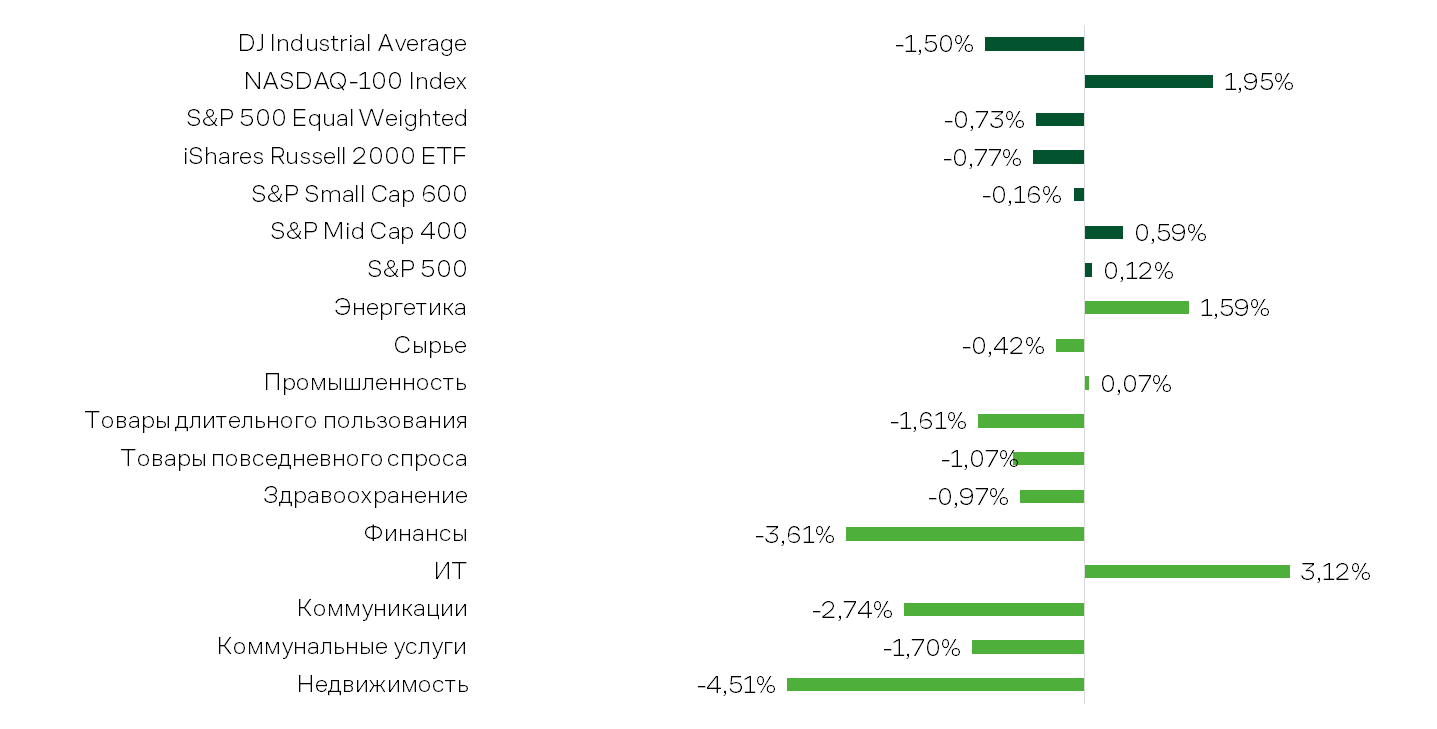
В последние две недели американский рынок демонстрировал положительную динамику, однако рост вновь оказался узким. S&P 500 прибавил лишь 0,12% при снижении его равновзвешенного аналога на 0,73%. Nasdaq-100 поднялся на 1,95%, Dow Jones вырос на 1,50%, а Russell 2000 — на 0,77%. В зеленом секторе завершили период только 35,6% компаний из S&P 500. Поддержку бенчмаркам оказывал технологический сегмент. Большинство остальных секторов завершили период снижением.
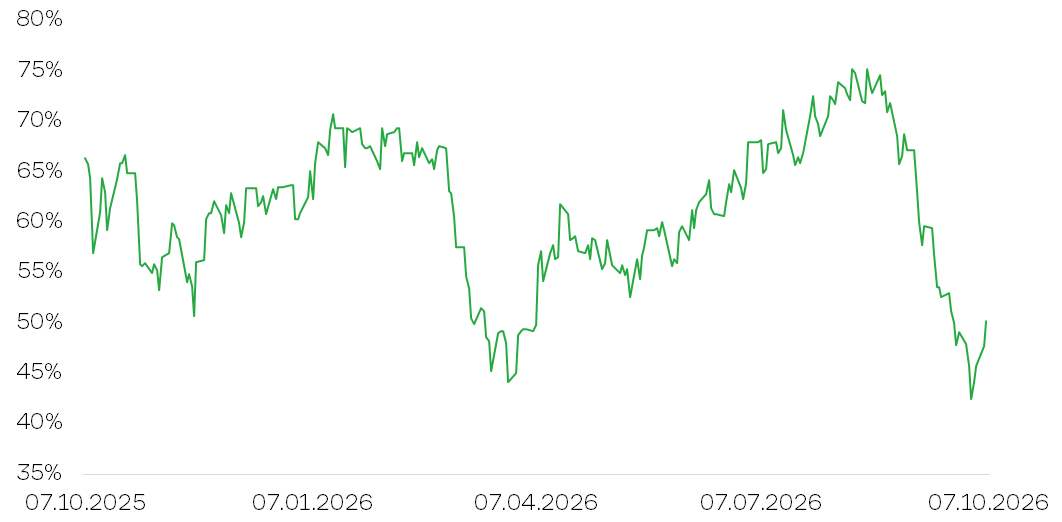
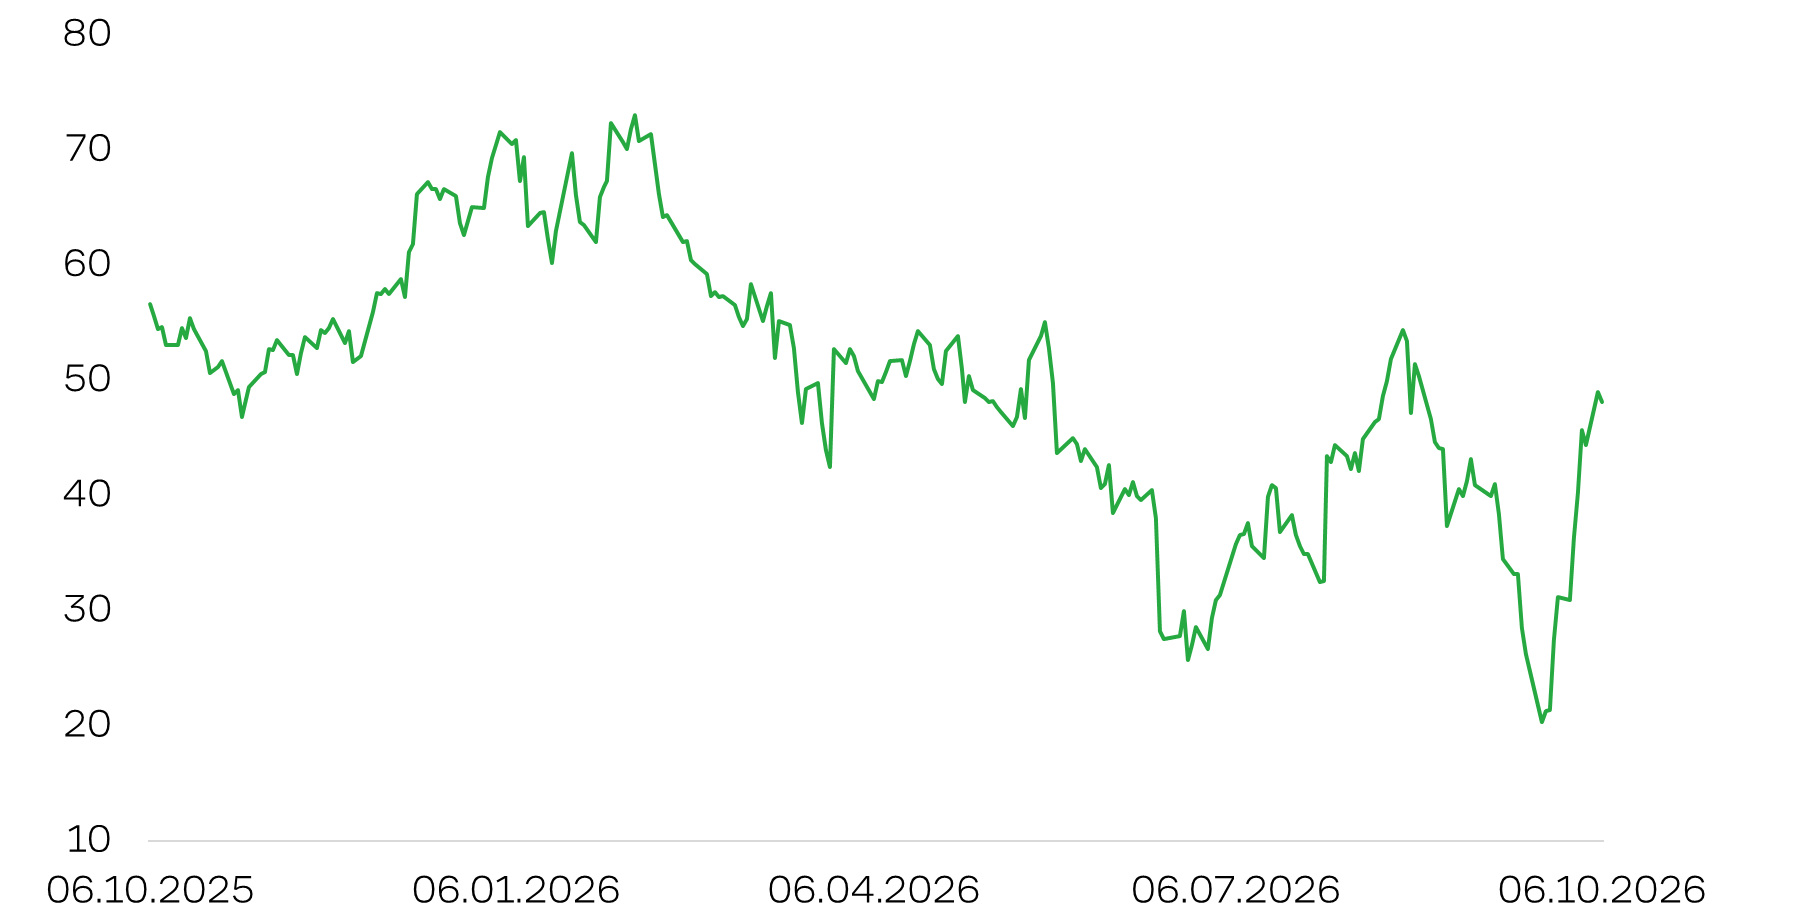
Выше 200-дневной скользящей средней торговались около 50% акций, входящих в индекс широкого рынка, а выше 50-дневной — 29%. Это указывает на ограниченное участие эмитентов как в долгосрочном, так и в более коротком восходящем тренде. При этом 51% компаний находятся более чем на 20% ниже исторических максимумов, 35% — более чем на 30%. Таким образом, устойчивость S&P 500 не была обеспечена стабильностью большинства его составляющих.
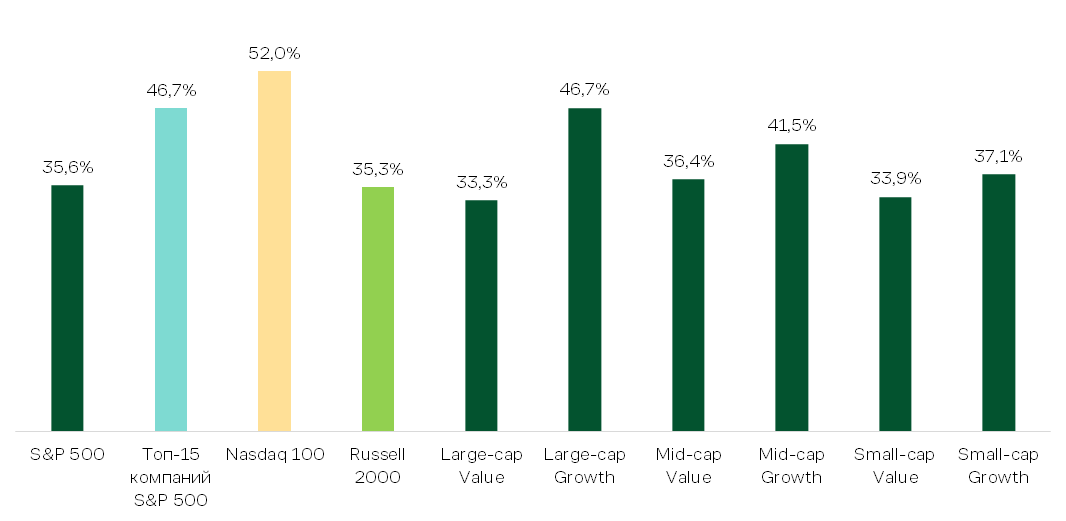
В лидеры роста последних двух недель вышел ИТ-сектор (+3,12%). Покупателей здесь поддержали итоги встречи представителей Белого дома, в том числе президента США, с руководителями крупнейших технологических компаний. Стороны согласовали добровольные стандарты безопасности ИИ, предусматривающие независимый аудит и внутренний контроль, а Дональд Трамп подтвердил поддержку быстрого расширения дата-центров. Для рынка это стало сигналом, что усиление надзора пока не предполагает остановки или же замедления развития ИИ-инфраструктуры, о котором ранее говорили руководители компаний.
Однако позитив внутри сектора распределялся неравномерно. Акции Seagate (STX), Micron (MU), SanDisk (SNDK), Western Digital (WDC) и SK Hynix (SKHY) снизились на фоне сообщений о планах Toshiba нарастить производство жестких дисков для дата-центров к 2027 финансовому году (ФГ) примерно вдвое к уровню 2025 ФГ. Инвесторы опасаются, что со временем это ослабит дефицит и ограничит возможности для повышения цен производителей. Напрямую расширение мощностей Toshiba повлияет только на Seagate и Western Digital, которые специализируются на выпуске жестких дисков. Давление на сегмент оперативной и флеш-памяти является косвенным и не означает подтвержденного увеличения предложения их продукции. Прогнозы прибыли этих компаний пока не изменились.
Среди лидеров снижения в обозреваемом периоде оказался финансовый сектор (-3,61%). Несмотря на недавний отскок, спред между доходностью десятилетних и двухлетних казначейских облигаций сузился относительно начала года. Более плоская кривая создает риск давления на чистую процентную маржу, особенно если дальнейшее повышение ставки ускорит рост стоимости депозитов, а доходность кредитного портфеля будет меняться медленнее. В связи с этим для банков важны не только продолжительность цикла ужесточения ДКП, но и способность удерживать стоимость фондирования под контролем.
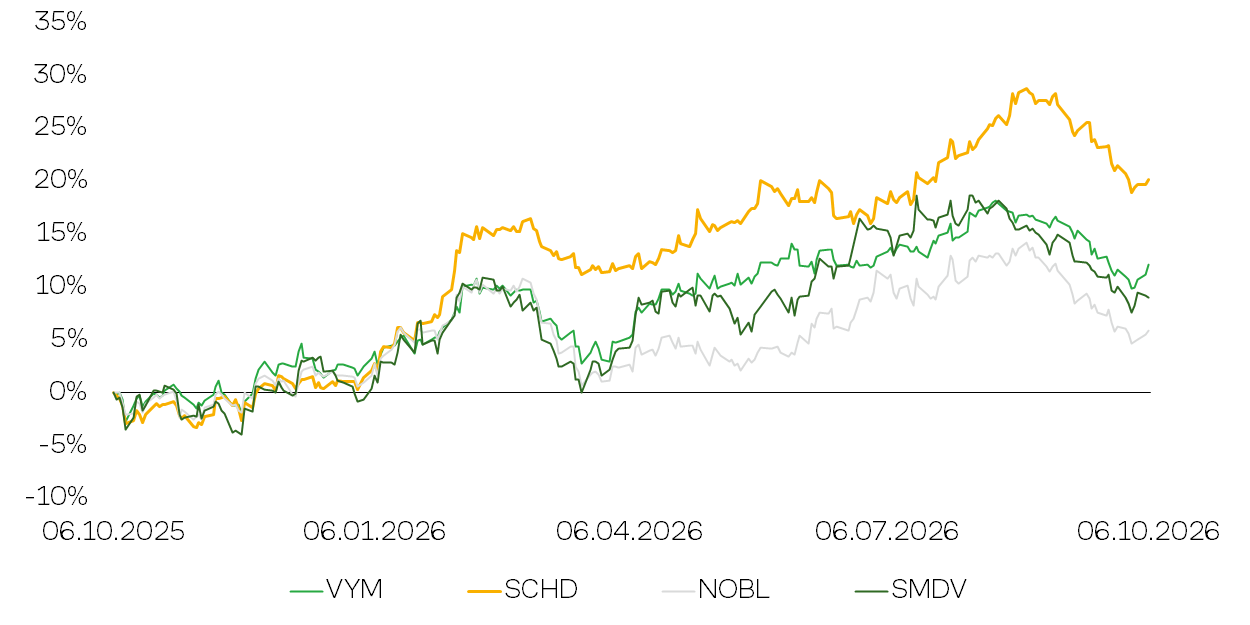
Риски дальнейшего повышения ставки ФРС затрагивают и другие сегменты рынка. Для коммунальщиков и индустрии недвижимости рост безрисковой доходности усиливает конкуренцию со стороны облигаций. Одновременно с этим увеличиваются расходы этих компаний на обслуживание долга и новые инвестиции. Такая динамика ставок также снижает привлекательность дивидендных акций. Некоторые бонды обеспечивают более высокую доходность, а увеличение стоимости заимствований усиливает долговую нагрузку компаний. Снижение дивидендных ETF — VYM, SCHD, NOBL и SMDV — отражает давление на этот сегмент.
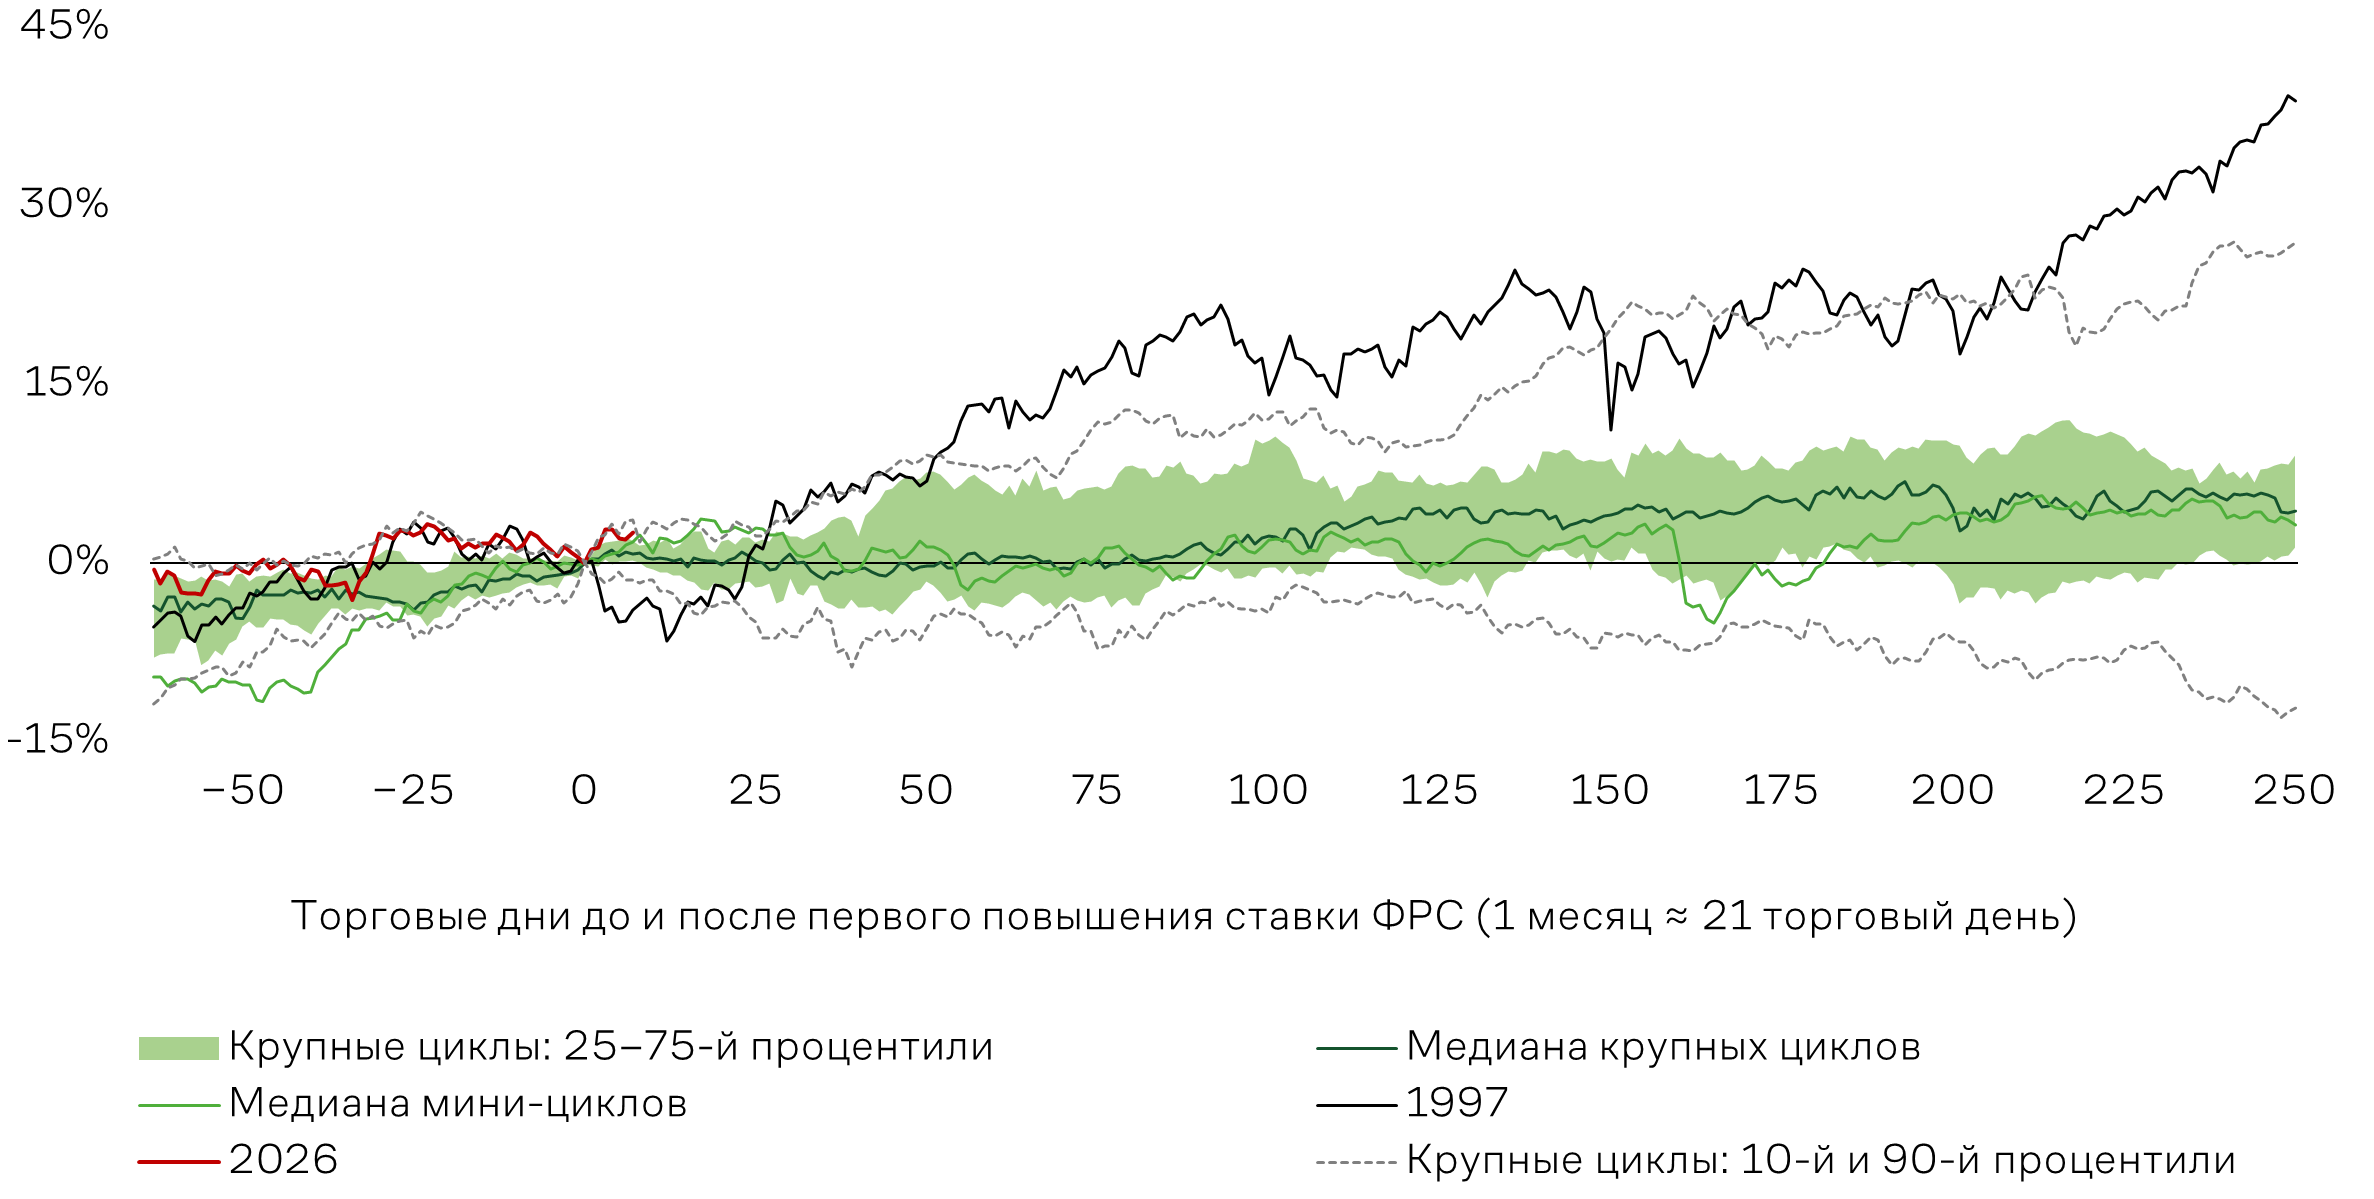
При этом предпринятое ФРС ужесточение монетарных условий само по себе не означает неизбежного падения широкого рынка. В представленной исторической выборке медианная доходность S&P 500 за следующие 12 месяцев составляла около 4,4% для длительных циклов повышения ставок и 3,2% — для коротких. Исключением стал 1997 год, когда ставка была пересмотрена вверх лишь один раз, а индекс широкого рынка за последующий год прибавил почти 39%. В этой связи важнее всего, насколько далеко пойдет регулятор при корректировке ДКП и будет ли ее ужесточение сопровождаться замедлением экономики и ухудшением корпоративных результатов. Рост S&P 500 после первого повышения ставки вполне может сочетаться с продолжительным давлением на дивидендные и зависимые от заемного капитала компании.
Одним из наиболее значимых макрорелизов стали опубликованные 30 сентября августовские данные дефлятора потребительских расходов (PCE). Общий индекс вырос на 0,31% м/м, а базовый — примерно на 0,25% м/м при консенсусе 0,35% и 0,3% соответственно. Дополнительным позитивным фактором стал пересмотр методологии, понизивший оценки инфляции за предыдущие месяцы. В годовом выражении базовый и общий PCE увеличились на 3% и 3,4%. С учетом ревизии базовая инфляция за три летних месяца в среднем составляла лишь 0,17% м/м, что соответствует примерно 2% годовых и ослабляет аргументы в пользу дальнейшего повышения ставки ФРС.
Отчет Минтруда за сентябрь, вышедший 2 октября, оказался слабее среднерыночных ожиданий. Число занятых вне сельского хозяйства увеличилось лишь на 29 тыс. при консенсусе 90 тыс., а результаты двух предыдущих месяцев были пересмотрены вниз суммарно на 66 тыс. Безработица повысилась примерно до 4,2% (с 4,14% до 4,18%), то есть фактический рост был незначительным. Средняя почасовая заработная плата поднялась только на 0,13% м/м против ожиданий 0,3%, а годовой прирост замедлился до 3%. Таким образом, отчет скорее подтверждает сохранение слабого найма без признаков перегрева, чем указывает на резкое ухудшение состояния экономики. В сочетании с замедлением инфляции это усиливает аргументы в пользу паузы на октябрьском заседании ФРС: вероятность сохранения ставки на прежнем уровне сейчас оценивается примерно в 80%.
Фокус рынка
Цена на нефть WTI за рассматриваемый период опустилась на 3%, ниже $90 за баррель. Давление на котировки оказали восстановление нефтяного экспорта с Ближнего Востока и решение стран G7 высвободить стратегические запасы нефти и дизельного топлива. При этом продолжающиеся атаки на суда в районе Ормузского пролива и угрозы новых перебоев в поставках поддерживали геополитические риски.
На заседании 4 октября участники соглашения ОПЕК+, как и месяцем ранее, сохранили квоты на добычу без изменений, на уровне 31,01 млн баррелей в сутки. Дополнительным фактором риска для экспорта углеводородного сырья через Красное море стало объявление правительством Йемена при поддержке Саудовской Аравии масштабной военной операции против хуситов, захвативших порт Моха и острова в Баб-эль-Мандебском проливе.
Статистика Минэнерго США оказала поддержку нефтяным котировкам. Несмотря на увеличение объемов добычи до 13,96 млн баррелей в сутки, совокупные запасы нефти и нефтепродуктов сократились на 7,8 млн баррелей.
К середине октября стартует новый сезон корпоративной отчетности, который по традиции откроют крупнейшие банки Уолл-стрит. Аналитики выделяют несколько релизов, способных вызвать повышенный интерес инвестиционного сообщества.
13 октября J.P. Morgan Chase (JPM) отчитается за третий квартал. Предыдущий аналогичный период оказался для финансовой корпорации успешным. Ее выручка без учета существенных разовых доходов выросла на 15% год к году (г/г), а скорректированная чистая прибыль увеличилась на 13%, до $16,9 млрд. Прибыль на акцию без учета этих доходов составила $6,14 против $5,24 годом ранее. Основными драйверами роста показателей банка были высокая активность клиентов, увеличение торговых доходов на 35% и инвестиционно-банковских комиссий на 30%. Чистый процентный доход J.P. Morgan повысился на 10%, до $25,6 млрд, а без учета торгового направления — лишь на 4%, так как снижение ставок компенсировало рост объема выданных кредитов и привлеченных депозитов. Для инвесторов наиболее важны будут прогнозы процентного дохода, устойчивость комиссий, динамика расходов и качество кредитного портфеля. Консенсусный таргет по акции JPM — $375.
20 октября Netflix (NFLX) представит результаты за третий квартал. За предыдущий отчетный период выручка компании выросла на уверенные 13,4% г/г, до $12,6 млрд, а чистая прибыль увеличилась примерно на 9%, до $3,4 млрд. Прибыль на акцию выросла на 11%, до $0,8, благодаря расширению бизнеса и сокращению числа акций после обратного выкупа. Основными драйверами роста для Netflix остаются расширение аудитории, повышение цен и развитие рекламного направления, доходы которого по итогам года должны увеличиться почти вдвое и достичь $3 млрд. В гайденс на третий квартал руководство закладывало выручку в размере $12,86 млрд (+11,7% г/г), чистую прибыль в объеме $3,45 млрд с EPS $0,82. Операционная маржа ожидается на уровне 33,2% против 28,2% годом ранее. Инвесторы будут следить за рекламными доходами, реакцией подписчиков на цены, а также за динамикой расходов на контент. Консенсусный таргет по акции NFLX — $92.
Техническая картина
S&P 500 поднялся к 7800 пунктам, закрепившись выше 20- и 50-дневных скользящих средних, проходящих в районе 7680–7690. RSI достиг 60 пунктов, подтверждая восходящий импульс без признаков перекупленности. При этом ширина рынка остается слабой: лишь 28% акций индекса торгуются выше своих 50-дневных средних. Такая концентрация роста сохраняет риск повышенной волатильности. Баланс рисков на ближайшие две недели оцениваем как умеренно положительный. Преодоление августовского максимума откроет путь к отметке 8000. Ключевая поддержка расположена в зоне 7680–7690. Ее пробой повысит вероятность коррекции к 7510 пунктам. Пока поддержка удерживается, базовым сценарием остается продолжение роста, несмотря на недостаточную вовлеченность акций в развитие восходящего тренда.
Ожидаемый торговый диапазон
Ориентируемся на движения S&P 500 между 7690 и 8000 пунктами.